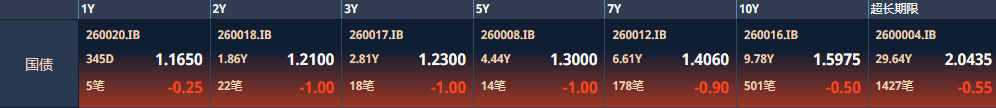
今日早盘,银行间债券市场10年期国债收益率再度向下突破1.6%关键关口,创下今年利率下行周期的阶段新低。在月初流动性季节性宽松与央行持续投放的双重支撑下,市场对利率中枢的下行预期持续发酵,即便遭遇阶段性产品赎回扰动,长端利率仍不改探底走势。
图:早盘10年期国债收益率下破1.6%
央行净投放加码 资金宽松下债市持续走强
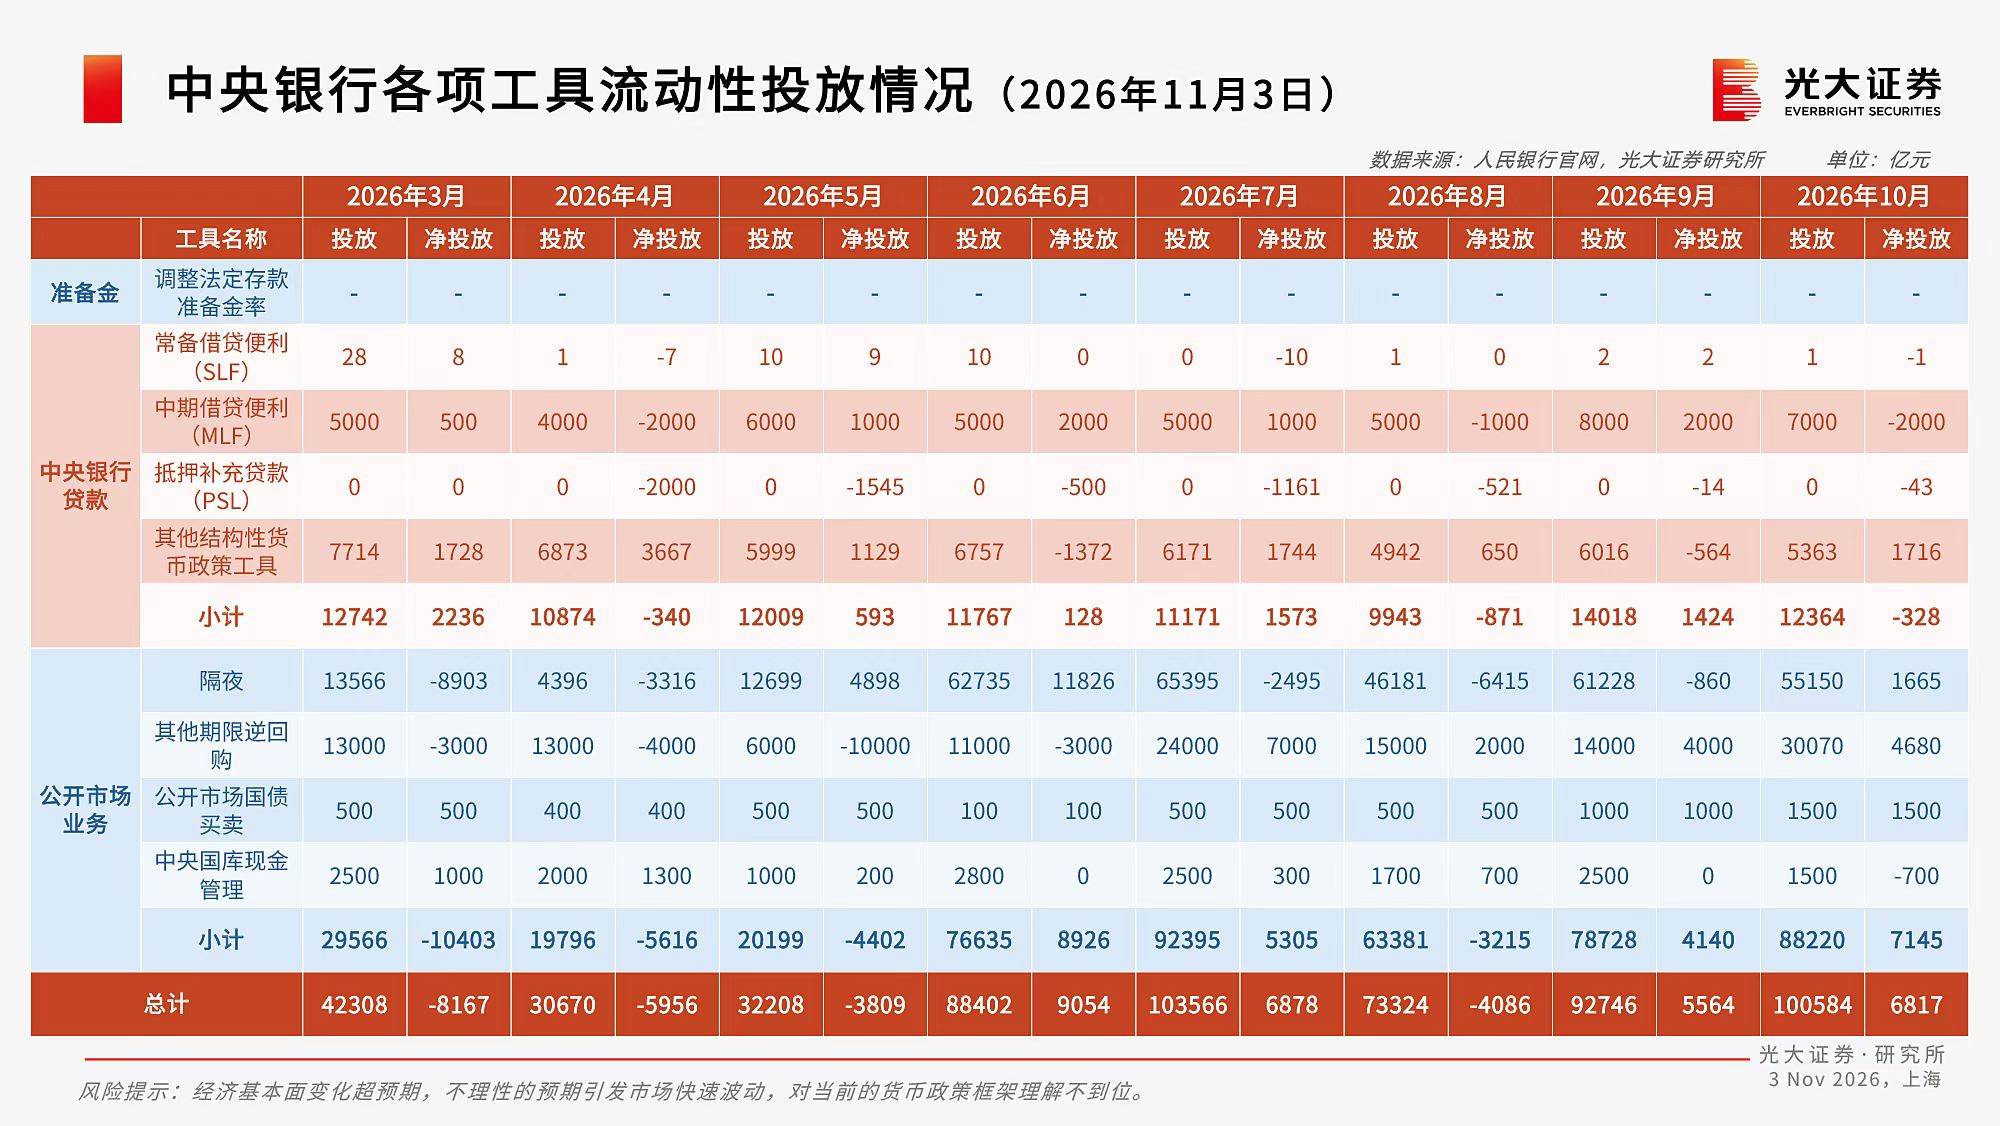
昨日央行公布的数据显示,2026年10月央行通过各类货币政策工具合计实现流动性净投放6817亿元,其中公开市场业务单月净投放规模达7145亿元,成为流动性供给的核心支撑。尤为值得关注的是,当月公开市场国债买卖实现净投放1500亿元,较9月的1000亿元进一步抬升,为2026年年内单月最高水平。此前1-9月该项操作净投放规模多维持在500亿-1000亿元区间,央行通过国债买卖常态化补充流动性的力度持续加码。
进入11月后,随着月度缴税、跨月等扰动因素消退,银行间资金利率进一步下行。Wind数据显示,11月3日DR001一度触及1.2%关口,叠加换锚行情下资金利率中枢切换,为长端利率突破关键点位提供了资金面基础。
“从市场交易结构层面上看,相较于机构投资者在超长端国债上的多空分歧持续加剧,7-10年期国债的分歧整体有限,成为本轮快速下行行情一大特征”,有券商人士对财联社表示。
财联社从业内获取的数据显示,2026年以来,在超长期国债老券上持续净卖出的机构以银行系为主,其中国有大行累计净卖出规模超5000亿元,中小银行累计净卖出规模也逼近4000亿元。与之形成鲜明对比的是非银机构的持续增持,其中基金类机构全年累计净买入超长期国债约5000亿元,信托、期货资管为主的其他机构累计净买入规模超4000亿元,此外银行理财累计净买入规模也在500亿元左右。
不过7-10年期中等期限国债的机构分歧相对有限。除中小银行全年累计净卖出规模超5000亿元外,其余类型机构多以增持为主。不过相较近期固收+产品预防性赎回形成的市场扰动,大行和其他机构整体承接力度较强,债市行情仍维持相对强势。
业内人士分析指出,银行负债端成本存在刚性约束,超长债利率持续下行后配置性价比显著减弱,叠加部分省份中小银行收到压降债券久期的要求,推动银行机构主动降低久期;而非银机构在“资产荒”大背景下,倾向于通过拉长久期博取资本利得收益,成为支撑长端利率持续下行的核心多头力量。
跷跷板效应导致部分资金投债
值得注意的是,本轮利率下行过程中并非毫无波折。近期部分产品因部分国企信用舆情引发净值波动,触发市场预防性赎回行为,一度对债券市场形成阶段性抛压。
但从昨日实际市场表现看,以大行(净买入7-10年期国债31.1亿元)和其他机构(净买入7-10年期国债50.3亿元)为主的承接力量有效消化了赎回冲击,此外从今日CNEX债券分歧指数来看,以基金为主的机构承接力度较强,并未改变长端利率的下行趋势,市场韧性凸显。
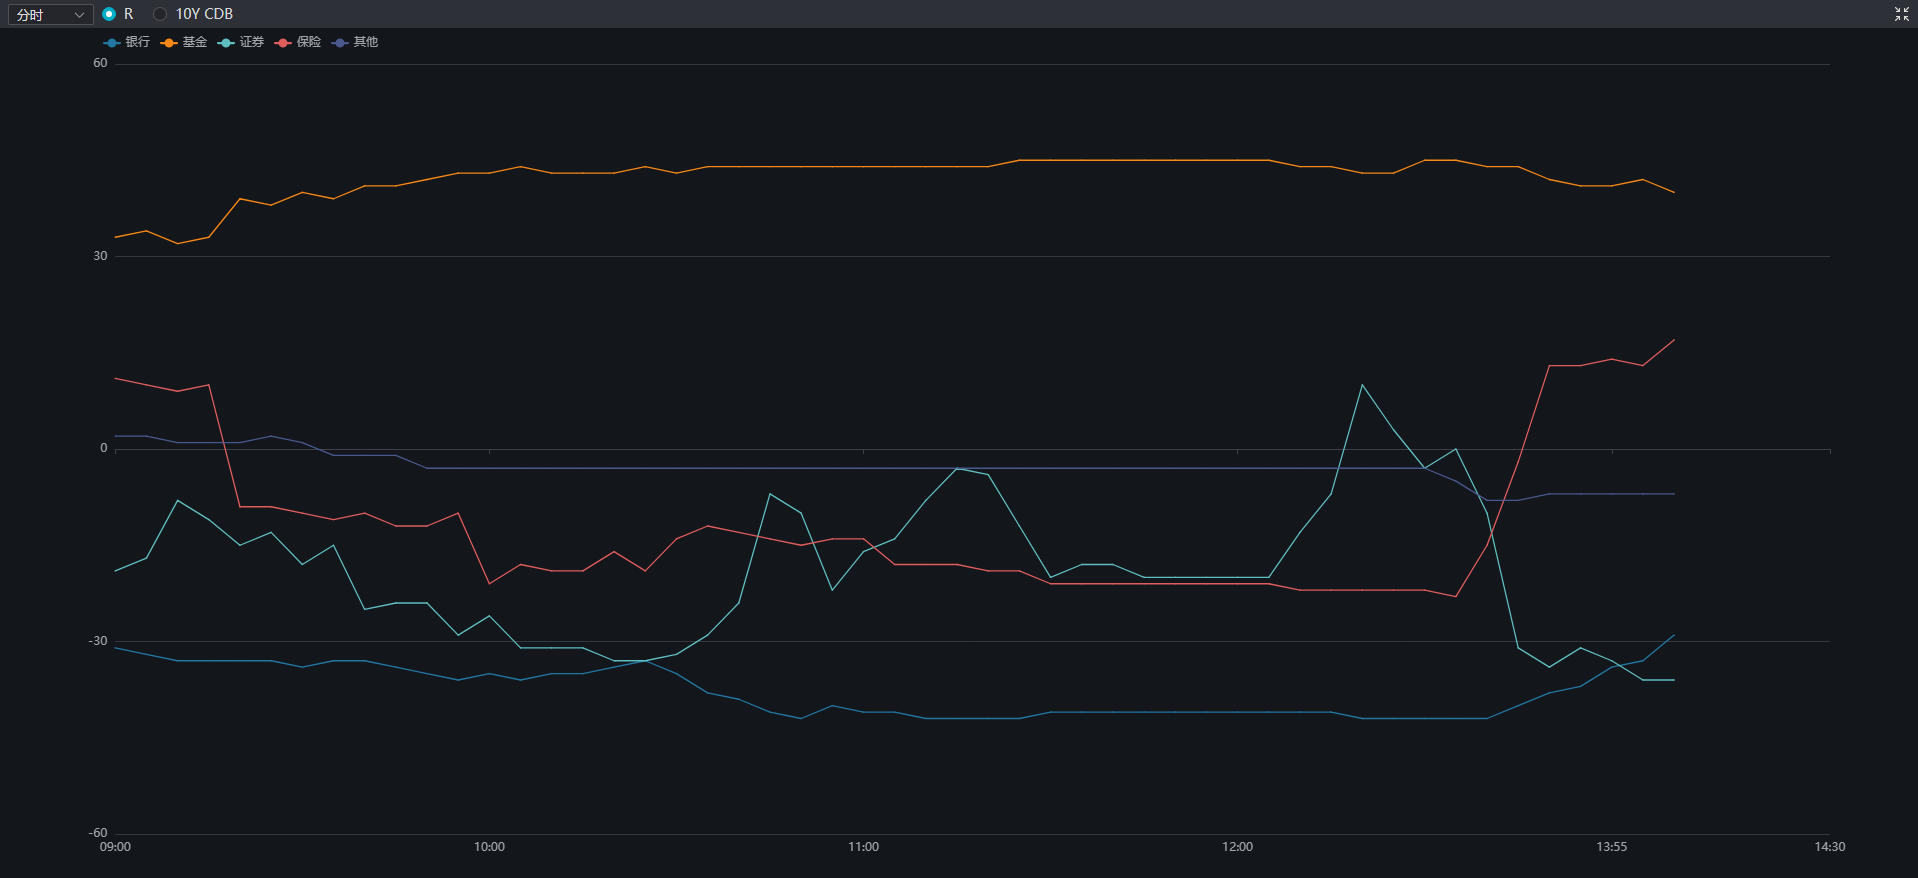
有机构人士对财联社表示,近期权益市场表现较弱形成的跷跷板效应也引流了部分资金投入债市,此外固收+产品阶段性赎回导致的净值波动,也强化了资金往长久期要收益的诉求。
不过有业内交易人士表示,1.6%关口突破后,市场对国债收益率的下行区间仍在持续试探,“市场仍在博弈后续增量政策的加码空间,而当前宽松的资金面与稳定的政策宽松预期是利率下行的核心支撑”。不过也有业内人士提示,但随着利率水平持续走低,市场多空分歧可能逐步加大,后续需密切关注央行货币政策操作动向、宏观经济数据发布以及机构集中止盈行为可能带来的波动风险。

(文章来源:财联社)




