在金价高位震荡的背景下,黄金市场“投资热、首饰冷”的格局愈发明显。世界黄金协会11月3日发布的2026年三季度《全球黄金需求趋势》报告显示,三季度黄金均价为4262美元/盎司,按金额计算的黄金需求总值同比增长22%,达1880亿美元。
其中,各央行及其他官方机构黄金储备净增321吨,同比增长42%,全球实物黄金ETF持仓总量攀升至4256吨,创历史新高,而全球金饰消费则同比下降17%至313吨。
世界黄金协会在报告展望部分预计,投资需求仍将是年度黄金需求增长的主要动力,2026年末投资需求规模或将较2025年高出约200吨。全球黄金ETF买盘强劲,且实物黄金投资具备韧性,将对黄金投资需求形成支撑。全球央行仍将是重要的黄金买家,而高金价则持续压制金饰需求量。
金饰需求疲软,金条金币火热
“高金价确实抑制了部分需求,但如果金价能在目前水平稳定下来,对金饰的负面影响会逐季度消退。”世界黄金协会亚太区(除印度)研究负责人贾舒畅表示,四季度国内进入结婚旺季,加上消费者倾向于购买克重较大的产品,金饰消费有望迎来季节性改善。
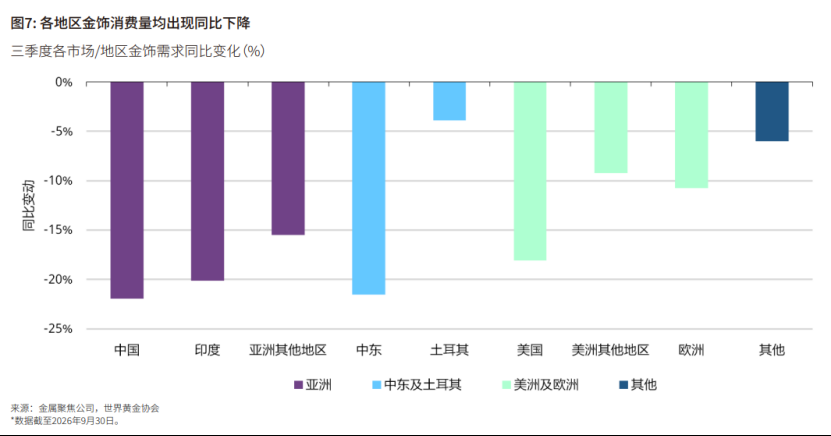
消费者在高金价背景下,也在寻求“总价可控”的替代方案。据世界黄金协会中国区首席执行官王立新介绍,部分中东、印度客商将22K、18K需求降至14K,以降低金饰单件价格。但他也提到,14K金并非理想解决方案,“国内硬足金新工艺既能减少金料用量,又能保证硬度和镶嵌效果,未来可以替代这类应急产品”。
与金饰需求的疲软不同,金条金币的需求变得火热。前三季度,中国国内金条金币需求创下2013年以来同期最高水平,全年有望刷新历史纪录。贾舒畅称,国内利率下行,持有黄金的机会成本降低,加上央行连续23个月增持黄金,这些都给个人投资者释放了积极信号。
长期战略考量驱动央行购金
机构投资者中,央行购金势头强劲,全球央行购金需求增长42%至321吨,远高于五年季度平均水平,其中中国人民银行增持63吨,为本季度最大买家。
报告称,二、三季度全球央行购金步伐加快,恰逢季度平均金价从一季度的高点回落,且金价波动性下降。虽然金价回落可能在一定程度上促进购金,但金价仍处于历史高位,这表明储备多元化和风险管理等长期战略考量仍是央行购金的主要驱动因素。
已公布的央行活动中,购金仍为主要特征,售金整体有限。卡塔尔、吉尔吉斯共和国、阿联酋均仅小幅减持,规模相对于各自黄金储备总量均较小;俄罗斯的黄金储备减少19吨,是当季唯一报告大规模减持黄金的央行。
王立新认为,俄罗斯、土耳其等央行近期的抛售,恰恰体现了黄金作为储备资产的优势——“流动性极好,在财政出现危机、需要救急时,能不受制裁地迅速变现,这正说明了它在资产组合中不可或缺的作用”。
报告也指出,央行购金规模对金价存在一定敏感度。这一特征可在一定程度上支撑金价并维持市场稳定,但二者关联并不稳固,无法构成可靠的金价底层支撑。
(文章来源:南方都市报)




