10月底,19家A股白酒上市公司(未包括顺鑫农业)的成绩单全部落定。
据统计,前三季度19家酒企合计实现营业收入2609.17亿元,同比下降7.61%;合计归母净利润975.49亿元,同比下降9.55%。2025年同期,这两个数字分别为-5.84%和-6.88%——降幅进一步扩大,被市场称为“史上最差三季报”。
但把镜头拉近到第三季度单季,画面却有所不同:Q3白酒板块合计营收同比下降11.23%,归母净利同比下降13.77%。而2025年Q3,这两个降幅分别是18.42%和22.03%,2026年Q3同比跌幅分别收窄了7.19个百分点和8.26个百分点。其中,贵州茅台等3家酒企营收、净利同比双增;多家酒企营收V型转向。
累计“最差”,单季改善,白酒板块是否即将迎来拐点?边际改善信号,是否意味着行业复苏?
单季营收转正阵营扩容:区域酒企率先突围
如果说单季降幅收窄还只是“跌得慢了一点”,那么增幅转正公司数量的变化,则是更硬的信号。
上半年,19家白酒企业中营收正增长的只有今世缘、迎驾贡酒、金徽酒3家,一季度为4家。到三季度,这个数字扩大到7家:贵州茅台、今世缘、老白干酒、迎驾贡酒、古井贡酒、口子窖、水井坊,其中贵州茅台、今世缘、迎驾贡酒3家公司实现双增。
作为行业龙头的贵州茅台,第三季度实现营业总收入410.06亿元,同比增长3%;归母净利润199.51亿元,同比增长3.78%。今年三季度,茅台不仅单季营收、净利润重回正增长,且增幅均超过去年同期。
徽酒阵营迎驾贡酒、古井贡酒、口子窖三家Q3营收全部转正,其中迎驾贡酒成为19家企业中唯一连续三个季度营收同比正增长的公司。
苏酒代表今世缘三季度表现超出预期。公司实现营业收入22.3亿元,同比增长15.54%,归母净利润4.22亿元,同比增长31.59%。
边际修复信号:多家酒企营收V型转向
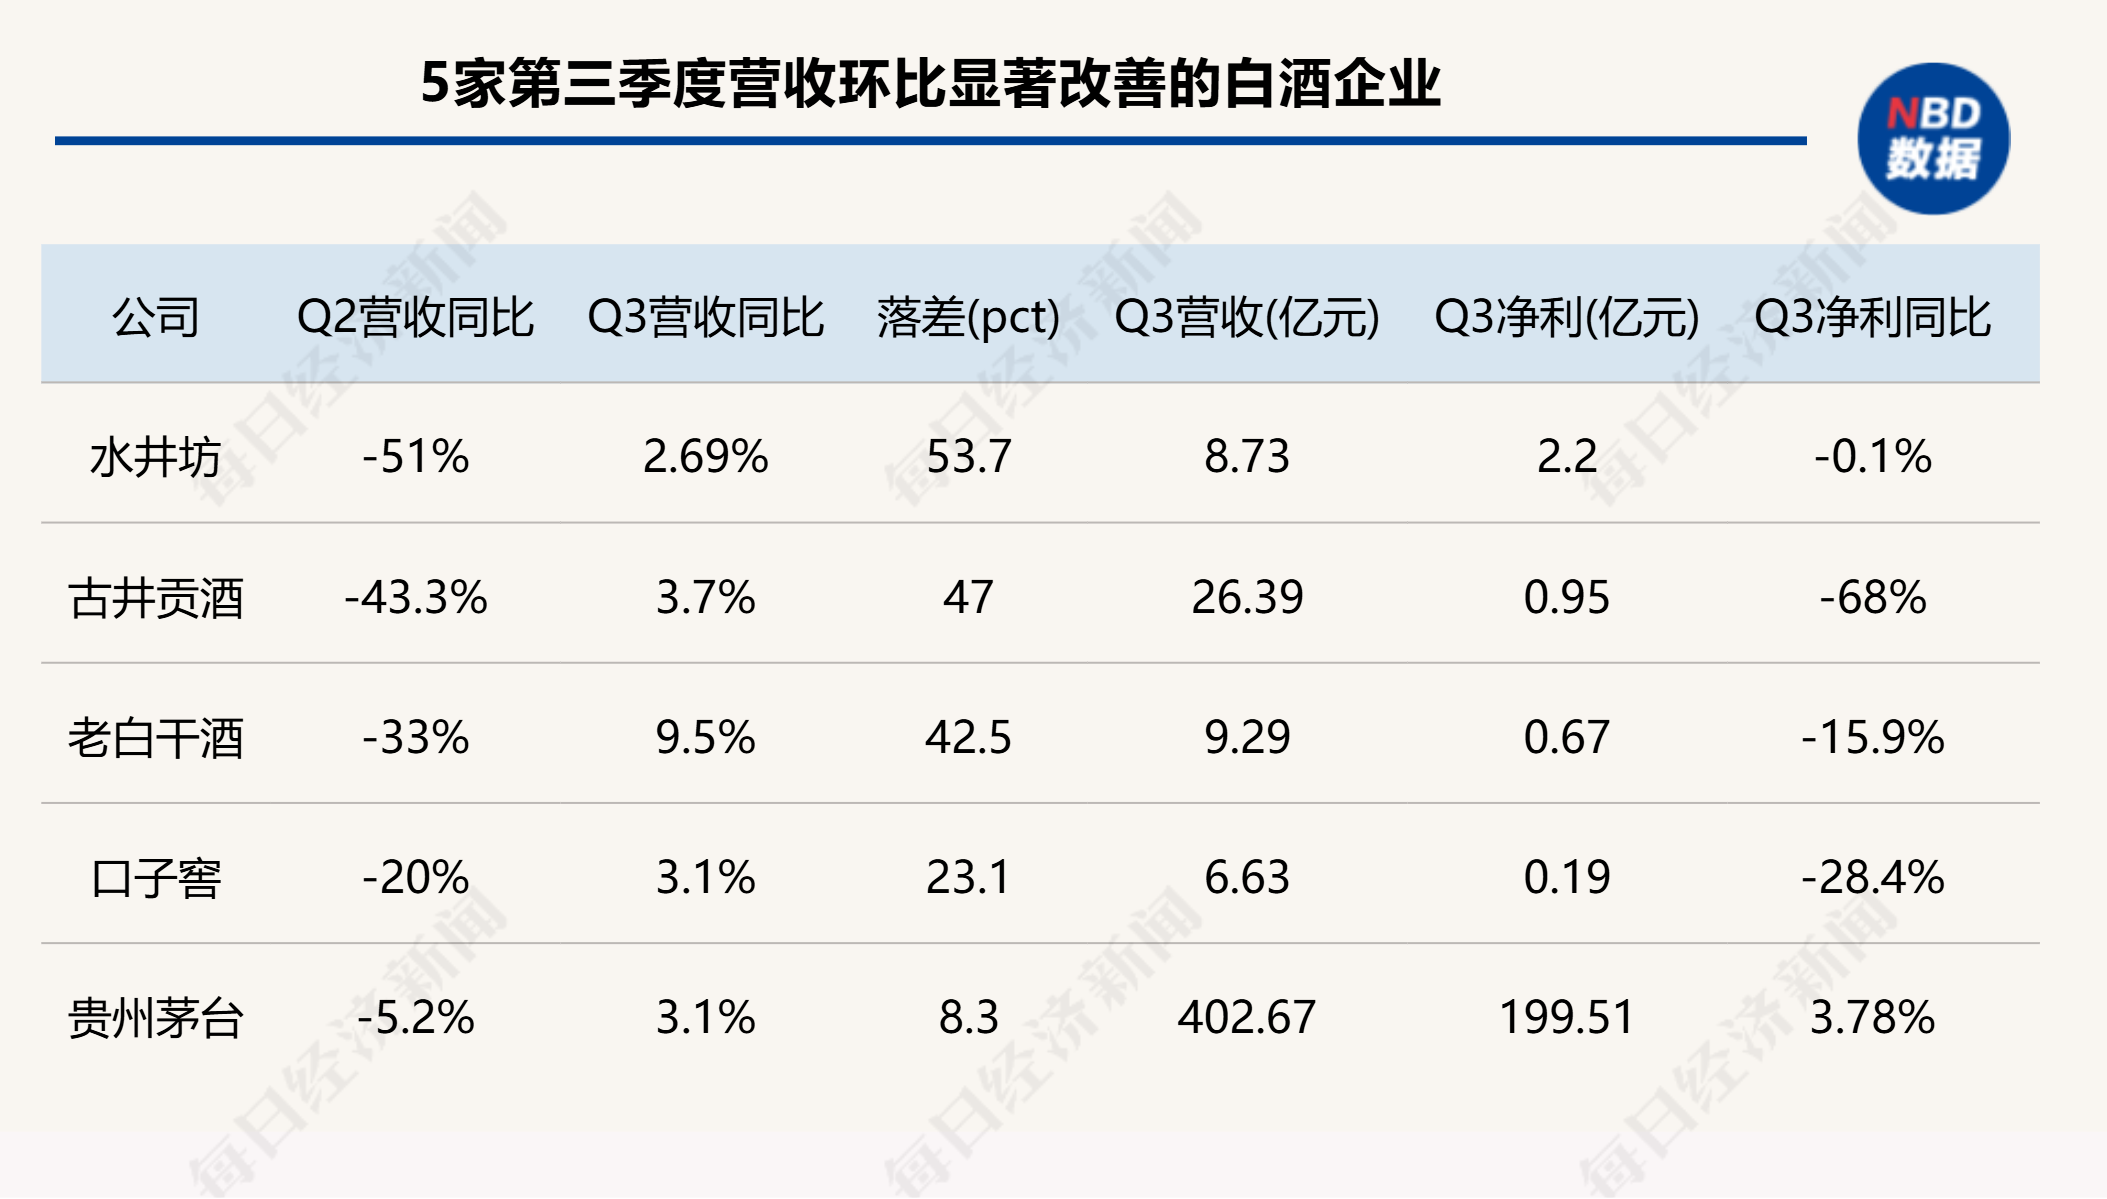
从单季度营收增速来看,古井贡酒、水井坊、口子窖、老白干酒、贵州茅台5家公司由负转正V型转向。
其中,改善最大的是水井坊,其营收结束此前连续两个季度的下滑,同比增长2.69%至8.73亿元。利润端同比微降0.09%,单季净利走平企稳,也结束了上半年的亏损。不过,5家企业中仅贵州茅台净利润正增长,古井贡酒净利润下滑幅度达68%。
泸州老窖和山西汾酒两家龙头企业虽然单季业绩下滑,但环比来看却有所改善。其中,泸州老窖三季度实现营收41.95亿元,同比下滑37.14%,环比增长71.45%;归母净利润13.32亿元,同比下滑57.03%,环比增长111.12%。
山西汾酒三季度营收73.38亿元,同比下滑18.11%,环比增长19.87%;归母净利润为18.99亿元,同比下滑34.52%,环比增长79.66%。
此外,还有部分承压较大的酒企,也传出改善迹象。
舍得酒业第三季度营收8.09亿元,同比下降19.18%;净利润4955.14万元,同比增长72.44%——结束了此前单季亏损的局面。
依托与胖东来的深度合作,酒鬼酒前三季度净利润530.03万元,同比大增154.05%,累计盈利“转正”;第三季度单季净亏损701.88万元,亏损额较上年同期收窄62.59%。
“最差时刻”已经过去?真实动销并未改善
当前白酒行业整体仍处于磨底阶段。报表收入随行业调整同步收缩,总的来看,报表端的收缩幅度普遍大于终端实际动销的降幅。
报表收入收缩的同时,行业层面正在主动去库存,渠道压力逐步减轻,价格与库存的底部信号正在确认。
中信证券研报认为,当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现。展望2027年,行业供需有望实现新均衡——需求在宏观催化和低基数下实现弱复苏,供给进一步收缩但竞争加剧。长期看,行业有望稳步进入良性修复阶段。
也有机构分析认为,主要酒企前三季度现金回款同比下降18.5%,但Q3单季降幅已收窄至6.5%。回款先于收入、收入先于利润,这个顺序意味着渠道打款意愿在恢复。
那么,是否意味着行业底部已至,“最差时刻”已经过去?
酒业分析师蔡学飞认为,综合库存、价格与动销表现,此轮不是行业拐点反转,只是市场提前给压货周期结束的反馈。三季度报表主动出清、名酒价盘低位企稳,以及资本层面低估值高股息下的防御回补,都是积极信号。行业正在从B端压货向C端开瓶转换,虽然账清了、价稳了,但动销还没热。真正是否触底,接下来只看春节真实开瓶率、渠道回款质量等指标。
也有其他行业分析认为,行业能否真正筑底转向,最终还是要落到消费需求上,落到真实动销上。最直观的就是,刚刚过去的中秋国庆双节期间整体动销并未改善。虽然飞天茅台目前基本站稳价格,但其他主流单品批价稳定中仍有波动,并未持续止跌。而在库存方面,市场反馈本轮库存去化主要靠酒厂控货,而非终端动销拉动,次高端和中间层经销商的库存水位仍然偏高。
接下来,春节备货和“开门红”打款即将启动。若第四季度营收降幅继续收窄、现金回款同比转正,这一轮调整的性质,就能从“被动出清”改写成“主动筑底”。
(文章来源:每日经济新闻)




