每日精选
支持资本市场两项工具座谈会:
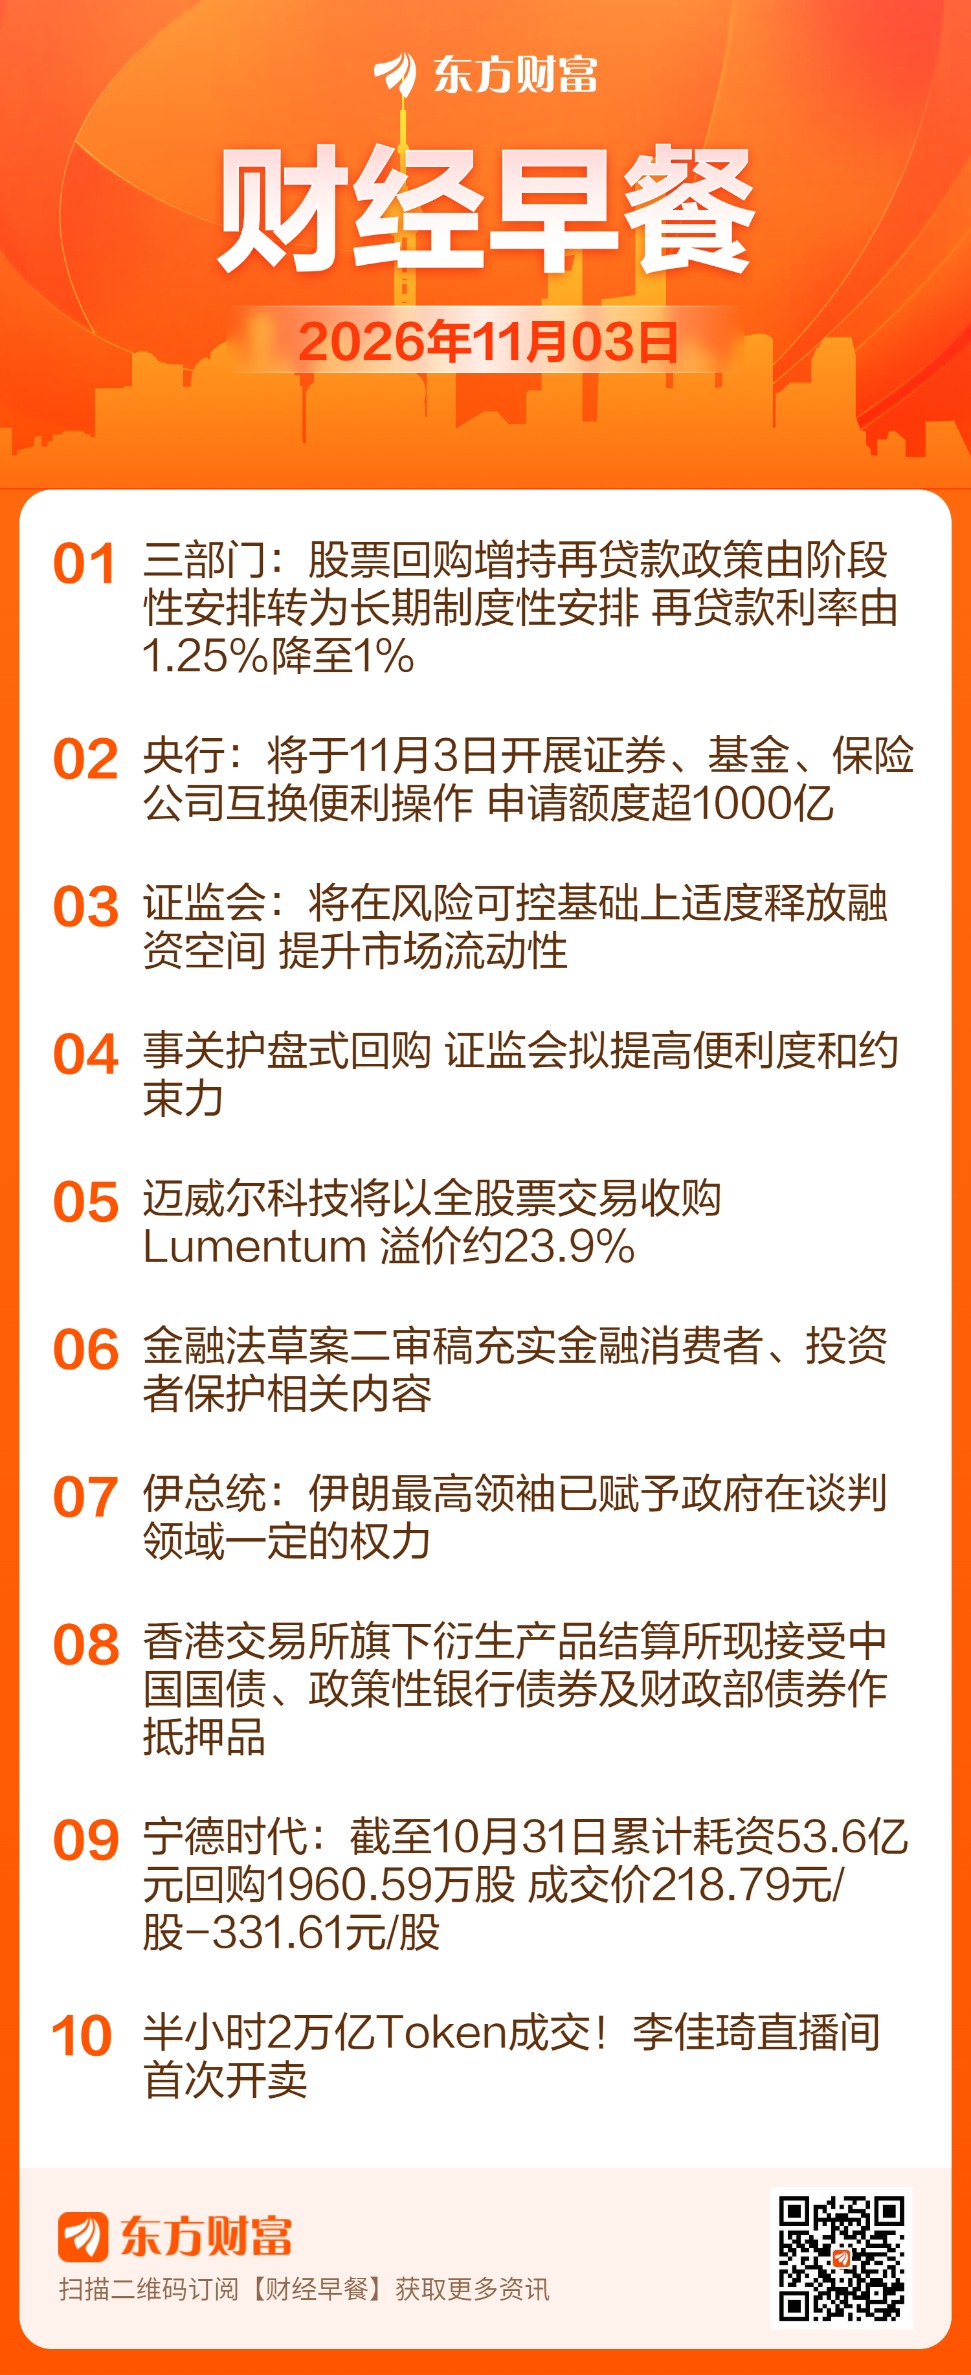
中国人民银行会同金融监管总局、中国证监会等部门先后召开证券、基金、保险公司互换便利座谈会和股票回购增持再贷款座谈会。会议提出,适时开展证券、基金、保险公司互换便利操作,进一步增加参与机构数量,适当降低互换费率,优化质押和操作模式。股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%;金融机构坚持市场化定价原则,在再贷款利率基础上合理加点并增加贷款投放。
央行将开展互换便利操作:
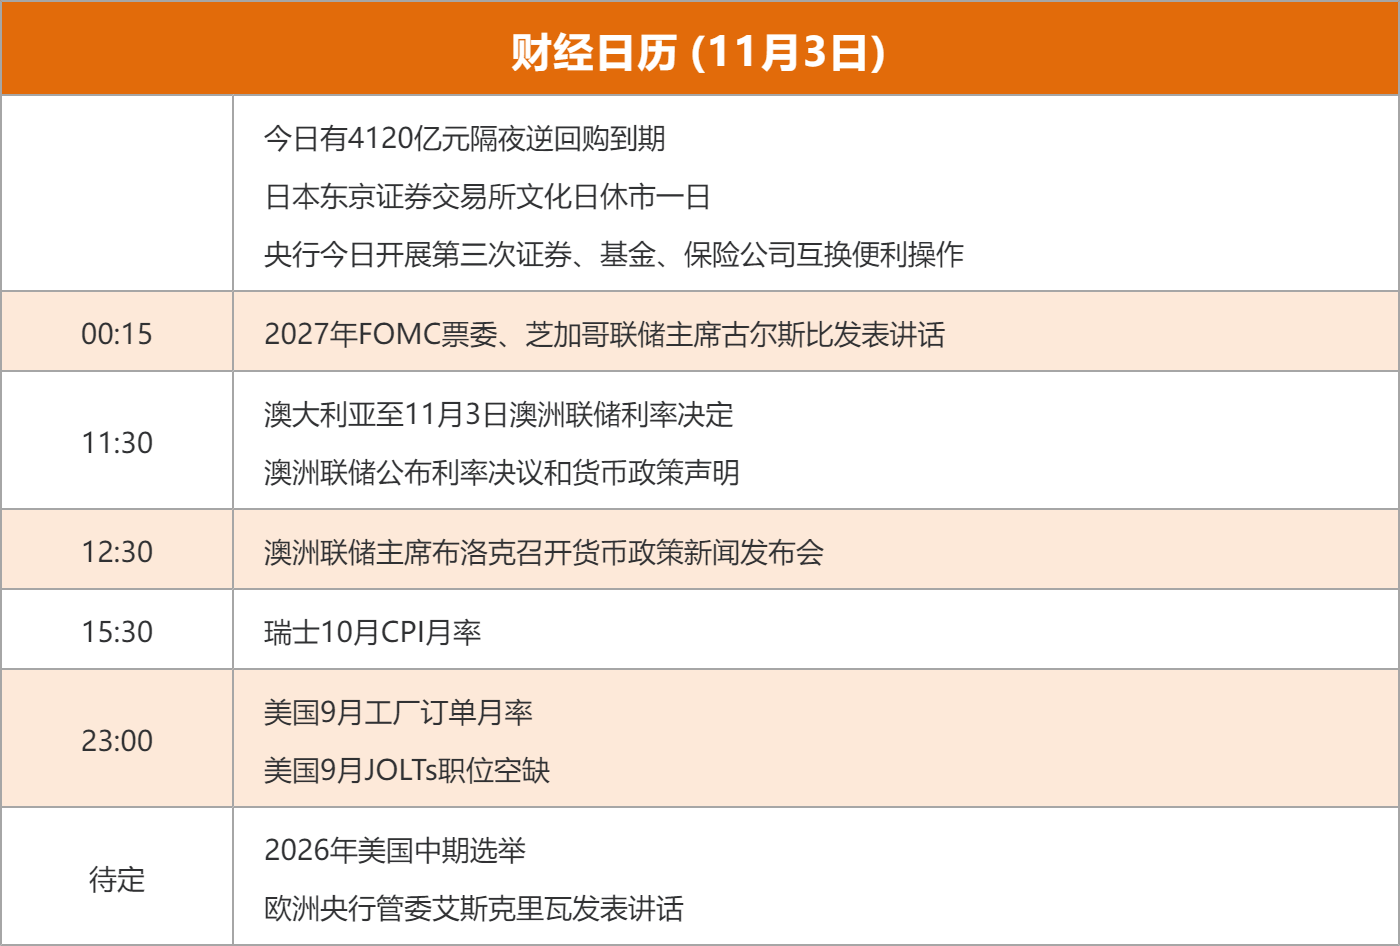
为支持资本市场健康稳定发展,中国人民银行将于11月3日开展证券、基金、保险公司互换便利操作,互换期限1年,可视情展期。目前有31家证券、基金公司申报需求,申请额度超过1000亿元。这将是央行第三次开展证券、基金、保险公司互换便利(SFISF)操作。在业内人士看来,互换便利操作稳步开展,将更加有利于盘活资产,统筹安排股市、债市等不同市场间的流动性,为资本市场持续带来“活水”,增强投资行为长期性和市场内在稳定性。
证监会回应融资融券业务逆周期调节:
证监会表示,近期,融资余额和交易活跃度明显下降,整体杠杆水平趋于稳健。为稳定资本市场、提振投资者信心,促进融资融券业务功能发挥,证监会将会同证券交易所指导证券公司对融资保证金比例、可充抵保证金证券折算率、维持担保比例等风险控制指标进行统筹研究,进一步优化,保持弹性。在风险总体可控的基础上,根据法定的逆周期调节安排,适度释放融资空间,盘活存量资金,提升市场流动性。
证监会拟优化护盘式回购:
证监会表示,为进一步提高上市公司开展股份回购的便利度,发挥市场内在稳市功能,经广泛深入调研,近期证监会拟对为维护公司价值及股东权益所必需而回购股份(简称护盘式回购)作调整优化。其中提到,新增股价“破发”作为可以开展护盘式回购的情形之一,规定护盘式回购不适用“公司股票上市已满六个月”的限制,取消护盘式回购中开盘和收盘集合竞价阶段不得申报的限制等。
迈威尔将以全股票交易收购Lumentum:
美国网络与ASIC设计大厂Marvell与光学元件供应商Lumentum达成最终协议,迈威尔将通过全股票交易收购Lumentum,交易隐含企业价值约1150亿美元,对应Lumentum每股约1132美元,较2026年10月28日两家公司股价受潜在交易传闻影响前的收盘价溢价约23.9%。交易预计于2028年上半年完成,尚需获得双方股东及监管机构批准。
金融法草案二审稿:
《中华人民共和国金融法(草案)》11月2日提请十四届全国人大常委会第二十五次会议二次审议。草案二审稿充实金融消费者、投资者保护内容,并对互联网营销等活动增加针对性规定。此外,草案二审稿增加金融工作坚持市场化法治化方向、推进国际金融中心建设的内容,并对资产管理业务、跨境金融活动监管等增加相关规定。
中东局势:
当地时间11月2日,伊朗总统佩泽希齐扬表示,政府正努力通过对话解决问题,在这方面,伊朗最高领袖也赋予了政府一定的权力。佩泽希齐扬强调,敌人无法通过战争让伊朗投降,“我们将坚决抵制他们的谎言和夸大其词,因此,我们必须努力增强人民的韧性,解决他们的关切和担忧”。
香港部分衍生产品结算接受其他非现金抵押品:
香港交易所星期一宣布,旗下衍生产品结算所——香港期货结算有限公司(期货结算公司)及香港联合交易所期权结算所有限公司(联交所期权结算所)——已开始接受合资格人民币定息资产作为非现金抵押品,以满足保证金要求。首日共有七间机构提交合资格债券作为抵押品,总值超过人民币四亿元。
热点题材
地产:
10月的二手房交易延续了9月高位运行态势,重点城市的市场热度尤其高。据上海网上房地产数据,10月份,上海二手房(含商业)累计网签量达24653套,环比上涨4.2%,同比上涨32.9%。业内人士介绍,今年10月上海二手房成交量,创下近六年以来新高。除了上海,北京的二手房交易量也出现增长。据北京市住建委统计数据,10月1日至28日,全市二手住宅网签量达到11100套,同比增长19.1%。
Token经济:
11月2日晚间,李佳琦直播间开卖千问办公Token。半小时售出10万份千问办公个人会员月卡,累计约2万亿Token。千问办公CEO陈宇森做客直播间,还展示了千问办公在日常生活和工作中的多个应用场景。
AI漫剧:
据央视财经日前报道,不少企业开始搭建海外视频平台,直接触达观众。目前国内已有约10家中国企业建立海外短剧平台,另有十余个出海短剧App上线了AI漫剧专属频道,海外市场AI漫剧活跃用户整体已超1.5亿,在海外短剧付费应用前十中,中国厂商占据九席。
太空算力:
SpaceX首席执行官兼特斯拉首席执行官、全球首富马斯克最新预测,到2029年,部署在近地轨道的人工智能(AI)与云计算处理能力,将远远超过地面算力。马斯克在10月31日于社交媒体平台X上发帖称,轨道计算的月部署量可能在2028年底左右超过地面算力,并在2029年大幅超过地面算力。
游戏:
2日,国产3A游戏——灵游坊(S-Game)旗下《影之刃零》在社交媒体平台披露,其发售后72小时销量已突破400万份。价格方面,其PC数字版分为标准版与豪华版两档,标准版售价268元,豪华版售价328元。按标准版售价计算,《影之刃零》全球销售收入已突破10亿元人民币。

公司新闻
宁德时代:截至2026年10月31日,公司通过集中竞价交易方式累计回购A股股份1960.59万股,占公司A股总股本的0.4447%,最高成交价331.61元/股,最低成交价218.79元/股,成交总金额53.6亿元。本次回购方案拟使用资金不低于200亿元且不超过400亿元,回购股份将用于注销并减少注册资本。
万辰集团:公司收到证监会下发的《立案告知书》,因涉嫌未及时履行关联交易临时信息披露义务等信息披露违法违规事项,证监会决定对公司立案。本次立案调查主要涉及未及时履行信息披露义务事项,与公司日常经营活动无关,相关信息披露事项已整改完毕。
远东股份:公司2026年10月收到子公司中标/签约千万元以上合同订单合计14.98亿元。其中,国家电网项目合计2.55亿元,其他战略客户项目合计12.43亿元,包括北美算力中心线缆2.77亿元、宁德智能制造线缆2亿元等。
协创数据:公司控股股东协创智慧拟自公告披露之日起6个月内,通过集中竞价交易、大宗交易等方式增持公司股份,增持金额不低于5亿元且不超过10亿元。
行云科技:公司收到董事长、总经理张文提议,拟使用自有资金及/或自筹资金以集中竞价方式回购公司部分股份,回购资金总额不低于2亿元且不超过3亿元,回购股份可用于维护公司价值及股东权益或员工持股计划、股权激励。
科力远:公司及控股股东科力远集团于2026年11月2日收到证监会下发的《立案告知书》,因涉嫌信息披露违法违规,证监会决定对公司及控股股东立案。
中基健康:公司收到法院裁定,受理债权人对公司及子公司红色番茄的重整申请,并指定管理人。公司股票将于11月3日停牌一天,自11月4日起复牌并被实施退市风险警示,股票简称变更为“*ST中基”。
环球市场
苹果公布财报:苹果第四财季营收1144.8亿美元,同比增长12%,预估1,134.7亿美元;IPhone收入575.8亿美元,同比增长17%,预估564.9亿美元;Mac收入107.9亿美元,同比增长24%,预估97亿美元;IPad收入62.3亿美元,同比减少10%,预估68.9亿美元;可穿戴设备、家居与配件83.0亿美元,同比-7.9%,预估90亿美元;服务收入315.7亿美元,同比增长9.8%,预估315.8亿美元;大中华营收175.4亿美元,同比增长21%,预估187.5亿美元;欧洲营收320.1亿美元,同比增长12%,预估302.1亿美元;每股收益2.10美元,上年同期1.85美元,预估2.00美元;现金及现金等价物363.1亿美元,同比增长1%,预估467.9亿美元。
交易提示
债市纵览
Shibor:11月2日,隔夜shibor报1.2860%,下跌0.3个基点;7天shibor报1.3630%,下跌2.9个基点;3个月shibor报1.4050%,上涨0.4个基点。
欧债:欧市尾盘,德国10年期国债收益率跌3个基点,报3.292%,日内交投于3.342%-3.289%区间,整体高开低走。两年期德债收益率跌0.6个基点,报3.036%,日内交投于3.071%-3.033%区间;30年期德债收益率跌1.5个基点,报3.664%。2/10年期德债收益率利差跌2.561个基点,报+25.328个基点。英国10年期国债收益率下跌8.6个基点,报5.197%,全天呈现出低开低走行情,北京时间00:23跌至5.184%。两年期英债收益率跌6.4个基点,报4.803%。30年期英债收益率跌8个基点,报5.634%;50年期英债收益率跌8个基点,报5.043%。2/10年期英债收益率利差跌2.258个基点,报+39.329个基点。法国10年期国债收益率跌6.9个基点,报4.903%;两年期法债收益率跌3.8个基点,30年期法债收益率跌3.2个基点。意大利10年期国债收益率跌8.8个基点,报4.425%,整体持续震荡下行。西班牙10年期国债收益率跌5.0个基点,报3.898%。希腊10年期国债收益率跌6.1个基点,报4.245%。
美债:纽约尾盘,美国10年期国债收益率跌1.64个基点,报4.9125%,亚太盘初上扬至4.9537%刷新日高,随后持续震荡下行,北京时间02:09刷新日低至4.8653%,随着美国总统特朗普讲话而收复部分失地,WTI原油期货持续扩大跌幅、02:10跌至95.15美元逼近10月15日底部92.46美元。两年期美债收益率涨0.20个基点,报4.5895%,最近两个交易日大致持稳;30年期美债收益率跌2.67个基点,报5.2815%。2/10年期美债收益率利差跌2.037个基点,报+31.682个基点。10年期通胀保值国债(TIPS)收益率涨1.48个基点,至2.5993%;两年期TIPS收益率涨12.25个基点,至2.1606%,20:00以来持续走高;30年期TIPS收益率跌0.98个基点,至3.0755%。
商品期货
国内期货:11月2日,国内商品期货收盘,主力合约跌多涨少。跌幅方面,欧线集运跌超4%,沪银跌近4%,燃油、低硫燃油、焦炭跌超3%,沪金、焦煤跌近3%,多晶硅、铂跌超2%,工业硅、烧碱、沪锡、纸浆、菜油等跌超1%;涨幅方面,鸡蛋涨近4%,红枣涨近3%,甲醇涨超2%,苯乙烯涨近2%,玻璃、氧化铝、苹果、塑料、纯苯涨超1%。
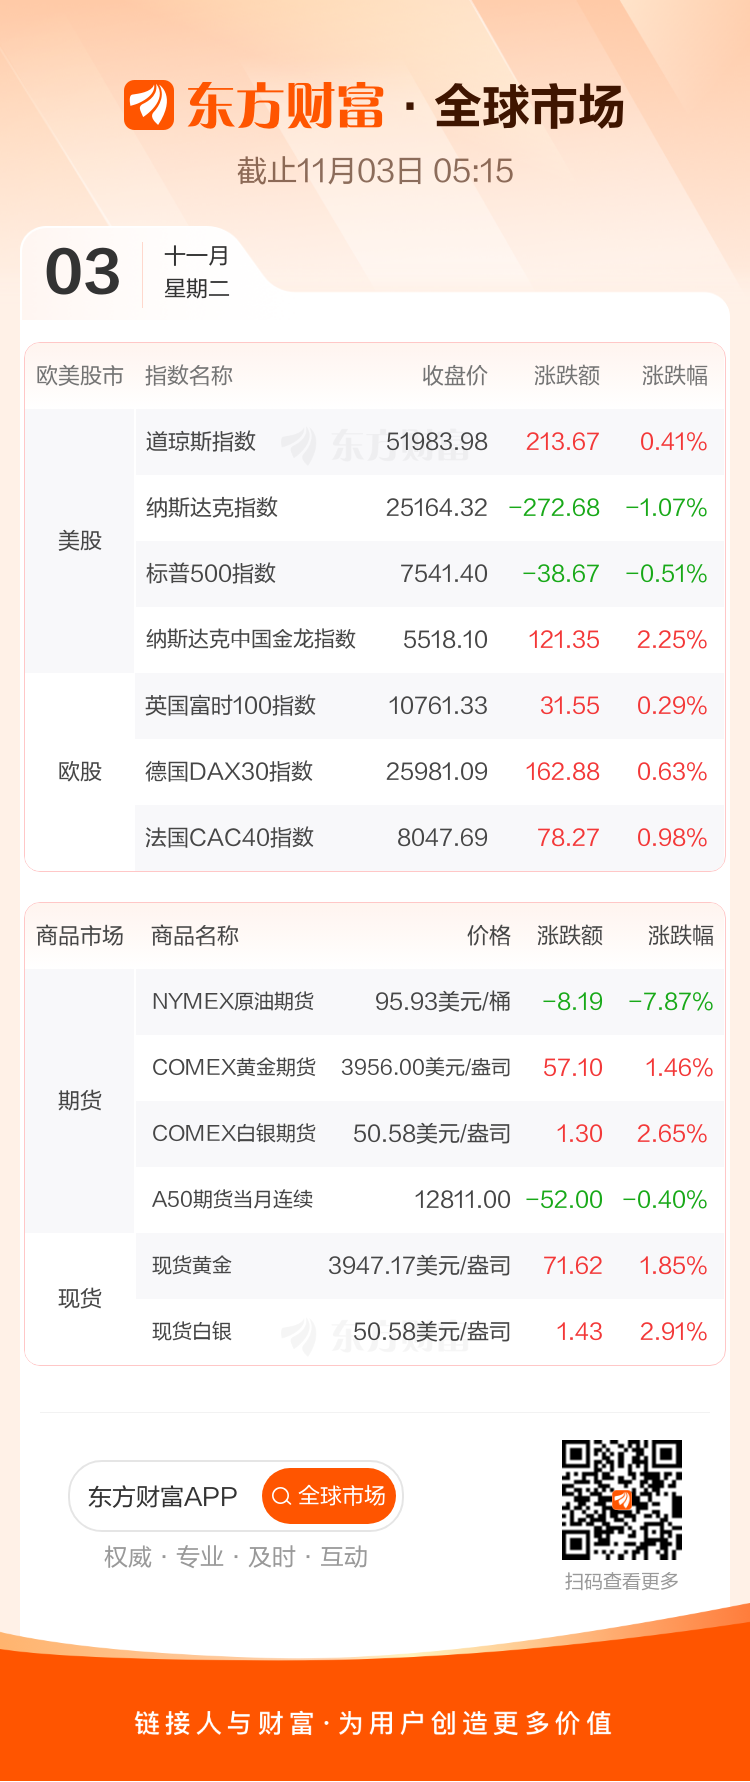
国际金银:COMEX黄金期货当月连续合约上涨57.10美元,涨幅1.46%,报3956.0美元/盎司。COMEX白银期货当月连续合约上涨1.30美元,涨幅2.65%,报50.58美元/盎司。现货黄金上涨71.62美元,涨幅1.85%,报3947.17美元/盎司。现货白银上涨1.43美元,涨幅2.91%,报50.58美元/盎司。
国际原油:国际油价11月02日下跌。截至发稿,纽约商品交易所WTI原油期货当月连续合约下跌8.19美元,报每桶95.93美元,跌幅为7.87%。
国际金属:LME期铜收涨190美元,报14345美元/吨。LME期铝收涨25美元,报3094美元/吨。LME期锌收涨50美元,报3892美元/吨。LME期铅收跌4美元,报1906美元/吨。LME期镍收涨285美元,报15556美元/吨。LME期锡收涨786美元,报49659美元/吨。LME期钴收涨15美元,报33525美元/吨。
国际农产品:彭博谷物分类指数跌0.35%,报29.9182点,一度刷新7月2日以来最低位至29.8282点。CBOT玉米期货持平,CBOT小麦期货涨0.38%。CBOT大豆期货跌1.50%,报12.16美元/蒲式耳,一度跌至12.1550美元,逼近8月17日底部12.0375美元;豆粕期货跌1.60%,豆油期货跌1.28%。CBOT瘦肉猪期货跌0.85%,活牛期货跌0.6%,饲牛期货涨0.35%。
外汇市场
人民币:11月2日,在岸人民币北京时间16:30收报6.6458,较上一交易日上涨99点。离岸人民币北京时间18:00报6.6459,较上一交易日上涨46点。在岸/离岸人民币北京时间18:00价差为15点。
人民币外汇掉期:11月2日,截至北京时间16:30,美元兑人民币6个月掉期报-946点,美元兑人民币1年掉期报-1939点。
美元:美元指数2日下跌。衡量美元对六种主要货币的美元指数当天下跌0.16%,在汇市尾市收于101.719。截至纽约汇市尾市,1欧元兑换1.1194美元,高于前一交易日的1.1167美元;1英镑兑换1.3410美元,高于前一交易日的1.3394美元。1美元兑换157.91日元,高于前一交易日的157.37日元;1美元兑换0.8183瑞士法郎,低于前一交易日的0.8236瑞士法郎;1美元兑换1.3987加元,高于前一交易日的1.3956加元;1美元兑换9.7807瑞典克朗,低于前一交易日的9.8170瑞典克朗。
财经日历