国内首份汇集注册分析师观点的复盘日报。
AI摘要:美联储12月或再加一次息,2027年配置宜先防守再反击,市场风格趋于均衡。创新药出海 BD 交易高增,临床数据密集兑现,板块迎来机会。食品饮料防御性凸显,但居民消费偏弱,内需实质性修复尚需等待。
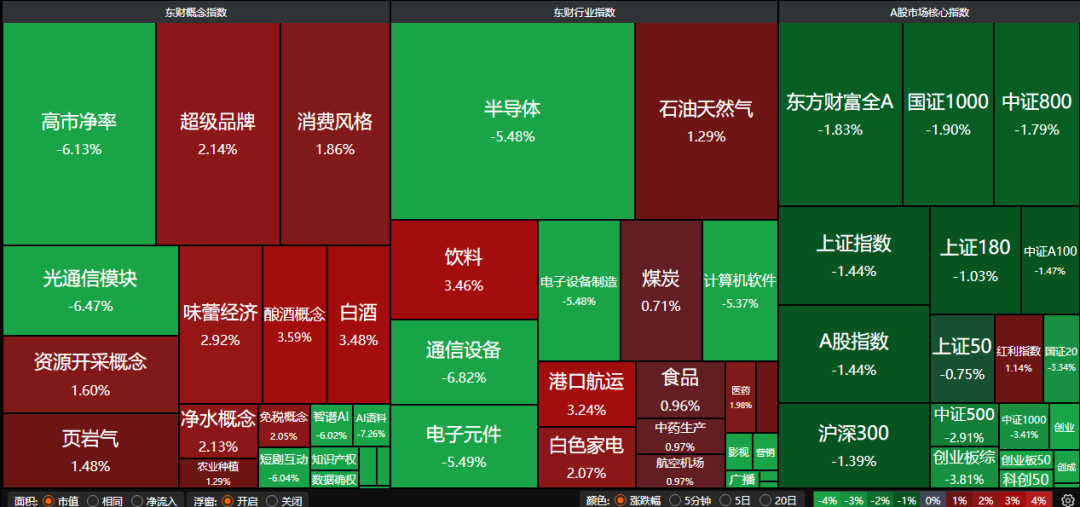
A股三大指数今日集体回调,沪指跌1.44%,深证成指跌2.73%,创业板指跌4.13%。沪深京三市成交额1.69万亿,较昨日放量逾千亿。行业板块多数收跌,白酒、医疗服务、航运港口板块涨幅居前,影视院线、游戏、传媒、广告营销、软件开发、通信设备、半导体板块跌幅居前。
一、【主流券商核心观点】
1、中金公司:美联储加息未结束
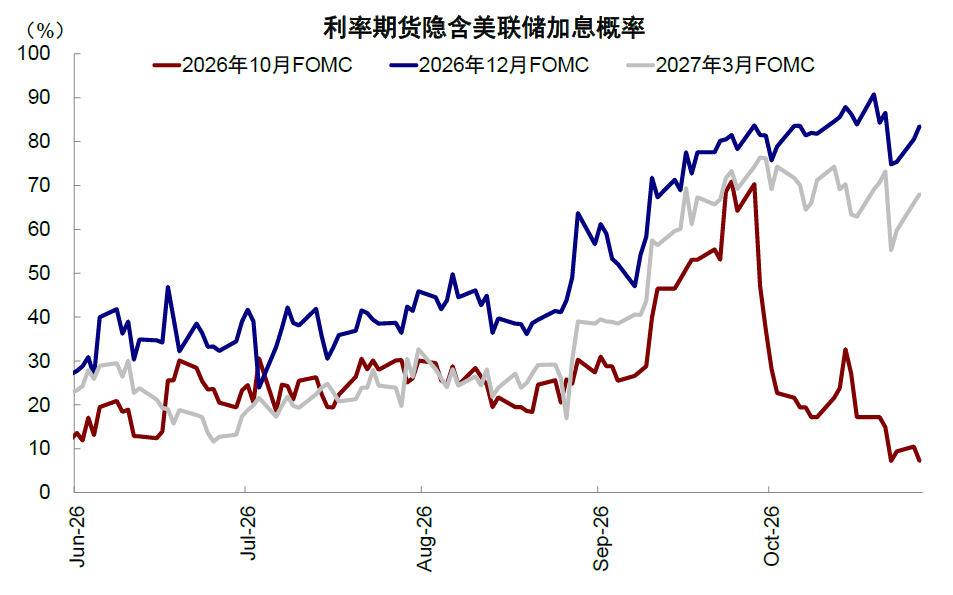
美联储10月按兵不动,决策者抗通胀立场坚定,但也认为政策可以保持耐心。部分鹰派官员转向观望,表明连续加息的紧迫性下降。展望未来,我们预计12月再加息一次,随后继续观望。本轮加息更可能是一轮温和的、渐进式调整,而非激进紧缩。
2、广发证券:风格朝着均衡化修正
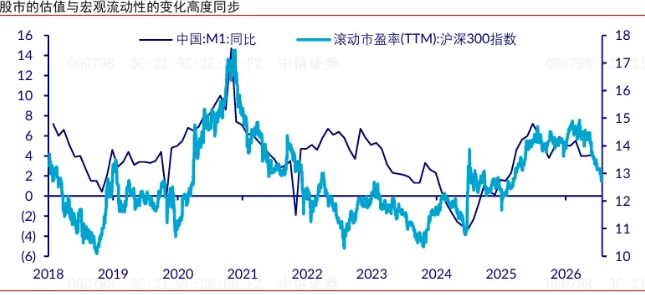
10月份之后市场估值进一步挤压,股价/估值已经反映了对于基本面较为悲观的定价。随着市场行业配置的动态均衡、市场也将进入27年基本面的验证及展望阶段;结合产业进展,对于基本面景气依然较高的行业,26年Q2-Q3交易结构带来的波动率有望逐渐回归稳定。
3、中信证券:2027年配置策略
基准情形下,2027年的宏观环境可能相对平淡,扰动投资者风险偏好的部分利空因素可能临近尾声但尚未完全解除,资产配置建议先防守、再反击。率先对美联储加息风险充分定价的美股等发达经济体股市、黄金和美债,对美联储加息和滞胀风险不敏感的中国国债,以及A股的结构性机会都值得关注。
二、【创新药板块多股涨停】
1、中金公司:关注创新药国际化进展
本次ESMO大会中国研究入选数量和发布数据质量均实现突破,以ADC、IO 2.0为代表的国产创新药资产持续获得全球学术认可。我们认为中国正逐渐确立全球医药早期创新核心策源地位,国内药企在靶点发现、技术迭代与工程化设计方面实现领跑。基于丰富的管线储备和高效的临床效率,我们预计国产创新药数据将继续密集读出、对外授权不断达成,推动全球研发提速。
2、国联民生证券:步入全球价值兑现新周期
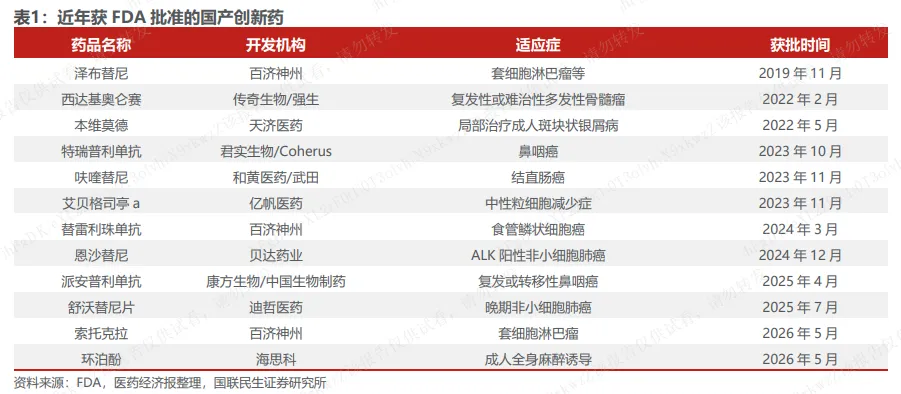
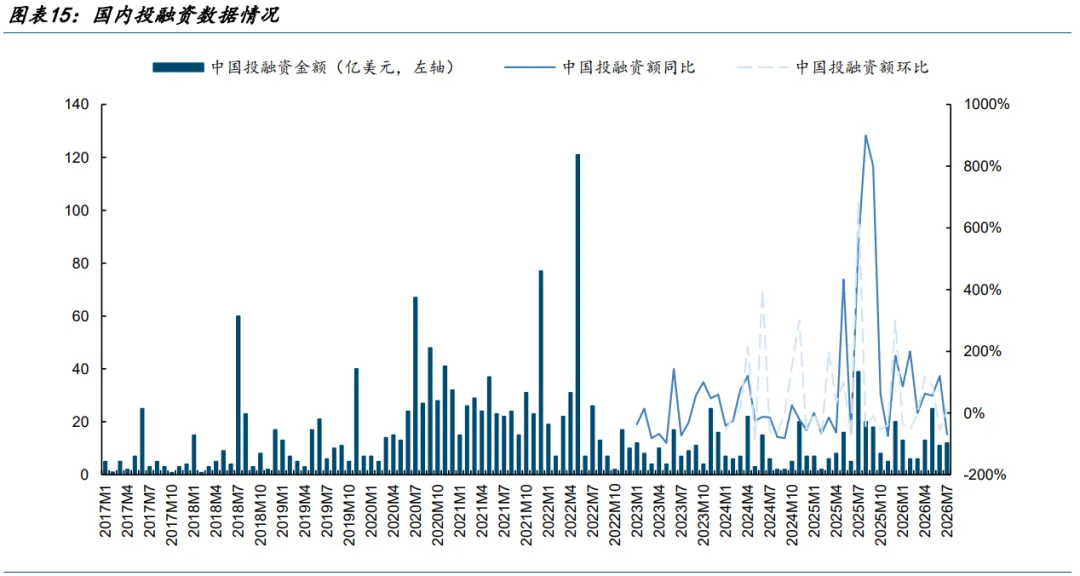
中国创新药出海蓬勃发展,有望迈入全球价值兑现新周期。一方面,中国正成为全球药企重要的创新供给端,BD交易不断创新高。另一方面,国产创新药出海有望步入全球价值兑现新周期。
3、国金证券:关注创新药产业链
前三季度创新药出海延续高景气。据官方披露,一季度我国创新药对外授权交易额超过600亿美元,上半年累计约1100亿美元,前三季度累计约1300亿美元,已接近2025年全年水平。创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。
三、【食品饮料板块涨停潮】
1、中银证券:板块防御属性凸显
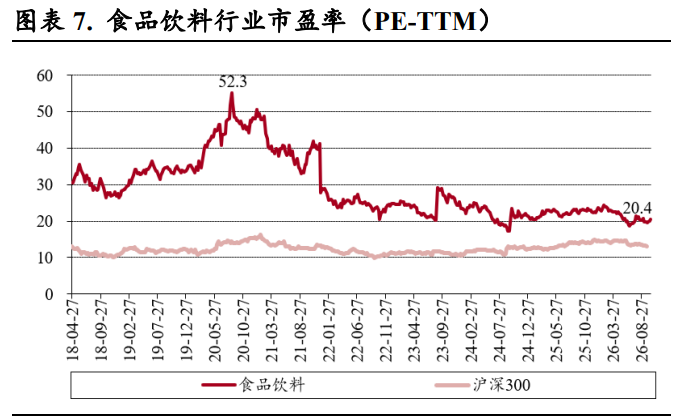
3季报将于月底陆续披露,关注核心标的业绩兑现。过去一个月食品饮料板块涨幅靠前,在行业估值底及部分高股息个股支撑下,板块防御属性凸显。10月底将步入3季报披露期,板块内部分化明显,不同子行业景气度不一。从基本面角度来看,龙头表现相对稳健,部分个股α属性凸显。
2、中金公司:内需修复待加强
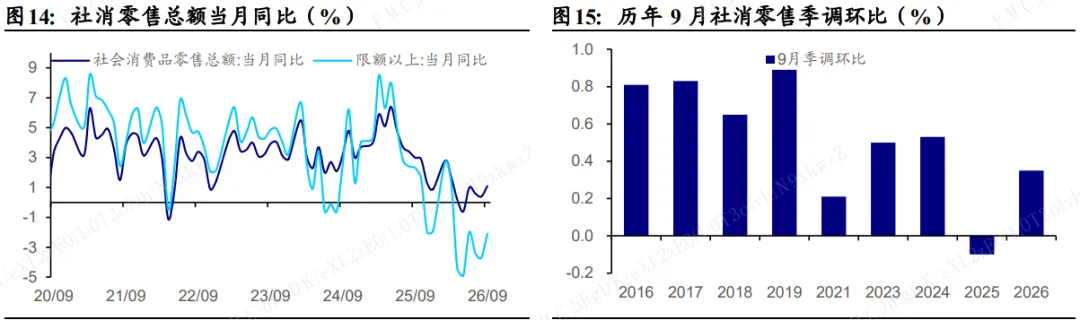
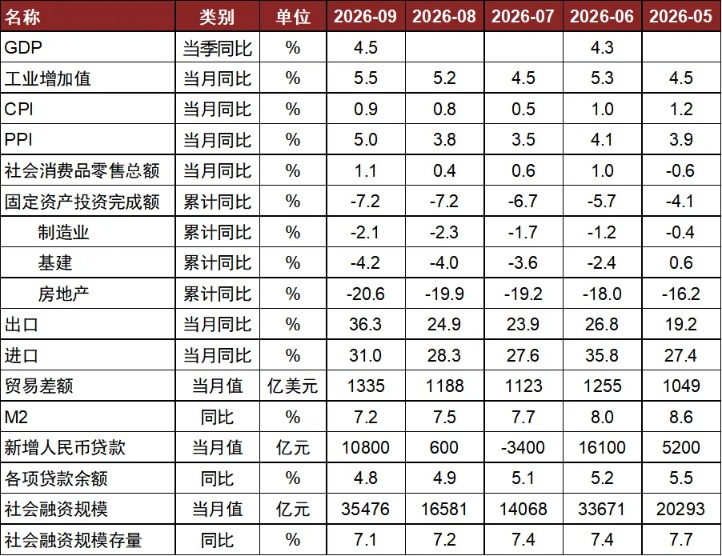
从居民收支情况来看,三季度居民人均可支配收入同比增长5.4%,保持了平稳较快增长;居民人均消费同比增速放缓至3.5%,收入和消费增速差扩大至2个百分点(二季度增速差为1.8个百分点)。这一定程度上反映了在居民部门去杠杆的背景下,居民的消费倾向有所回落,消费增长的内生动能依然承压。
3、国泰海通证券:内需成色待察
展望四季度,经济仍具备保持总体平稳运行的现实基础,但内需修复的可持续性仍面临多重扰动。一方面,稳增长政策效果有望持续释放,叠加去年同期基数走低,GDP同比读数有望延续平稳;另一方面,居民消费意愿和企业投资意愿的修复均存在滞后粘性,叠加地产筑底进程尚未完成,内需成色的实质性改善仍需时间验证。