10月30日,邮储银行发布2026年第三季度报告。前三季度,该行实现营业收入2816.10亿元,同比增长6.24%;实现归母净利润800.56亿元,同比增长4.56%。其中,利息净收入2201.42亿元,同比增长4.58%,非利息收入增速更突出,挑起“第二增长曲线”。
截至三季度末,该行总资产达19.85万亿元,较年初增长6.26%,逼近20万亿关口;不良贷款率0.99%,较二季度末的1.00%回落,在业内继续保持较优水平,同时结束了年初以来的上行势头。
利息业务增长平稳
非息收入挑起“第二增长曲线”
数据显示,前三季度,邮储银行实现营业收入2816.10亿元,同比增长6.24%;实现归母净利润800.56亿元,同比增长4.56%;年化加权平均净资产收益率为9.86%,同比回落0.81个百分点。
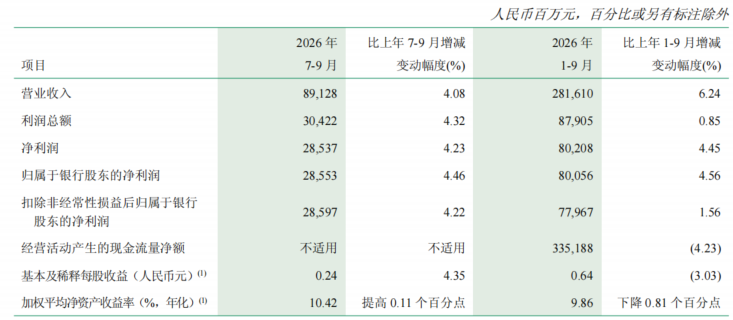
分业务看,前三季度,该行利息净收入2201.42亿元,同比增长4.58%,占营收比例为78.17%;净利差1.60%,同比下降0.08个百分点。其中,客户存款付息率降至0.97%,较上年度下行18个基点;前三季度利息收入同比下降1.74%,而利息支出同比下降10.49%,有效对冲了资产端定价下行的压力。该行持续优化存款结构,大力发展低成本自营存款,叠加存款利率下调,利息支出下降。
非息收入的贡献更为突出,前三季度,该行手续费及佣金净收入251.07亿元,同比增长8.72%,代销基金、代销理财、财务顾问、债券承销等业务共同发力,9月末非货币基金销量同比增长22.39%,代销理财和资产管理计划存量规模较上年末分别增长17.67%和31.30%。
其他非利息净收入363.61亿元,同比增长15.50%,主要是该行积极推进交易转型,加快债券、票据等资产交易流转,买卖价差收益增加,以及证券投资基金估值增加带动。其中,投资收益341.77亿元,同比增长7.98%,公允价值变动净收益由上年同期的-1.44亿元转为29.02亿元,同比增加30.46亿元。
与此同时,拨备计提力度加大,前三季度,该行信用减值损失同比增加71.90%至400.23亿元,对净利润增速形成一定拖累,主要是该行贷款规模增长,以及坚持审慎的风险管理政策,拨备计提增加。
总资产逼近20万亿
不良率结束上行趋势
截至三季度末,邮储银行总资产达19.85万亿元、较上年末增长6.26%,距20万亿关口仅一步之遥。其中,客户贷款总额10.39万亿元,较上年末增长7.71%;金融投资规模7.09万亿元,较上年末增长11.53%,增速明显快于信贷,非信贷资产的配置力度加大。
信贷投放方面,9月末,该行个人贷款4.87万亿元,较上年末增长0.59%,主要是该行持续加大对乡村振兴等领域的信贷投放力度,个人小额贷款增长带动;公司贷款5.00万亿元,较上年末增长16.90%,主要是该行加大对金融“五篇大文章”等重点领域的信贷投放力度,公司贷款规模稳步增长。
资产质量方面,截至三季度末,该行不良贷款率0.99%,较年初提升0.04个百分点,但较年中1.00%回落1个基点,结束了年初以来的上行趋势。风险抵补方面,9月末,该行拨备覆盖率204.74%,较上年末下降23.20个百分点,与加大拨备计提力度相印证。
资本端,9月末,该行核心一级资本充足率为10.21%,较上年末下降0.32个百分点;一级资本充足率11.65%、资本充足率13.85%,分别较上年末下降0.45个和0.67个百分点,但仍显著高于监管要求。
(文章来源:南方都市报)




