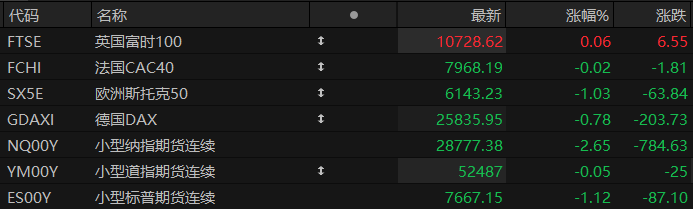
周五盘前,三大股指期货齐跌,欧洲主要指数多数下跌。截至发稿,纳斯达克100指数期货跌2.65%,道指期货跌0.05%,标普500指数期货跌1.12%。
大宗商品方面,截至发稿,布伦特原油上涨2.34%,报113.39美元/桶;WTI原油上涨1.97%,报104.2美元/桶。现货黄金下跌1.45%,至每盎司3,961.72美元。消息面上,美国总统特朗普再次表示:“伊朗战争很快就会结束,无论以何种方式。”
个股方面,AI芯片普跌,英特尔跌超25%,Arm跌超9%,AMD跌近9%,美光跌近5%,博通、台积电跌近4%,英伟达跌近3%。
存储概念走低,闪迪跌近9%,西部数据跌超7%,希捷科技跌近7%。AI云股续跌,Nebius、CoreWeave跌超7%,甲骨文跌近4%。
绩后股分化,Reddit跌近20%,Twilio跌近18%,Roblox跌超17%;阿斯利康涨超5%,Rivian Automotive涨近5%。
比特币报78,000美元附近,加密货币概念股承压,Strategy跌超6%,Coinbase跌超5%。
热点要闻
美伊陷入时间博弈:特朗普急于破局,伊朗寻求拖延
美伊结束战争的外交努力仍未取得突破。卡塔尔斡旋代表本周五重返德黑兰,试图推动双方达成协议,但美国与伊朗在核问题、解除制裁及海上封锁等关键议题上依然存在明显分歧。
据路透社周五报道,此次斡旋行动已与美国方面协调。华盛顿要求从谈判开始便纳入核问题,德黑兰则坚持,美国必须首先解除对伊朗港口的封锁,并取消石油出口制裁。
双方僵持之际,美国中期选举将于当地时间11月3日举行。彭博社分析指出,特朗普政府希望尽快解决持续八个月的战争,而伊朗政治体制及其长期对抗美国的经验,使德黑兰更倾向于通过拖延争取时间。
Anthropic增长放缓?史诗级IPO前夕,大空头发难:其刻意不披露Q3数据
周三,大空头史蒂夫艾斯曼(Steve Eisman)将矛头直指美国领先AI实验室Anthropic,而眼下正值后者即将上市的关键时刻。
艾斯曼是电影《大空头》的原型人物之一。当时他作为纽伯格伯曼集团(Neuberger Berman)的高级投资组合经理,在全球金融危机爆发前做空次级抵押贷款,一战成名。
艾斯曼周三在一档播客节目中指责Anthropic在其IPO招股说明书刻意不披露第三季度财务数据。他认为,更新的数据可能会暴露这家AI 巨头增长大幅放缓。
艾斯曼质疑,该公司在10月26日提交的招股书中为何只披露了截至6月份的财务数据。有迹象表明,自那以来Anthropic的业务增长势头已经走弱。
根据SEC关于财务报表时效性的规定,Anthropic的6月数据在11月12日之后将失效。如果IPO进程晚于该日期,通常需要提交第三季度的财务报表。
民主党议员放话:若赢下众议院将对AI实验室展开严格审查!
民主党议员正向人工智能(AI)公司传递一个信息:如果其政党在下周赢得众议院多数席位,他们将推动对AI实验室进行严格审查。
美国国会民主党进步派党团主席、德克萨斯州的格雷格·卡萨尔(Greg Casar)最新表示,如果民主党成为众议院多数党,就应该传唤大型AI公司的首席执行官,对这些公司给美国人民带来的风险展开质询。他还表示,不排除使用传票强制企业高管出席听证会。
这位来自奥斯汀、已连任两届的国会议员表示,他已向民主党领导层阐明,监督和对AI企业进行听证,应成为该党团在民主党控制的众议院中的重点任务之一。他指出,“尽管进步派可能成为先锋力量,但我们绝不会独自一人追究这些科技巨头的责任。”
ING:美联储料12月再加息 2027年底转向降息
荷兰国际集团(ING)10月28日发布研报指出,美联储以10比2的投票结果维持联邦基金利率目标区间在3.75%至4.00%不变,但通胀仍然偏高,12月加息25个基点仍是最可能情景,届时利率区间将升至4.00%至4.25%。该行预计此后暂停行动,直至2027年12月降息25个基点。
美联储在9月加息后选择观望,仅哈马克和库克支持立即再加息。声明称美国经济“强劲扩张”,通胀仍然偏高,后续政策取决于经济数据。主席沃什承认通胀正在改善,但未承诺12月行动。ING指出,下次会议前将有两份就业报告和新的通胀数据,决策仍存变数。
该行认为,美债收益率上升与美元走强已在一定程度上收紧金融条件。其通胀预测假设是:中期选举后波斯湾能源运输改善,尤其是航运和保险成本下降,从而缓解汽油价格压力。叠加工薪增速约3%、权重达35%的住房分项通胀继续降温,美国整体通胀有望在2027年下半年回归2%。
市场方面,ING认为美联储虽然暂停加息,但政策表态整体偏鹰,10年期美债收益率重返5%以上有其依据,未来可能向5.25%攀升。美联储尚未明确缩表方案,当前流动性状况稳定。美元在决议后小幅走弱,但美国增长强劲、通胀高企,短期内仍可能维持近期区间高位。
铠侠Q3营业利润环比飙升57%,资本开支大幅不及预期,Q4利润指引也低于预期
铠侠控股(Kioxia Holdings)周四发布截至2026年9月30日的第二财季业绩(第三自然季),营业利润达1.9947万亿日元(约合127亿美元),较上年同期暴增逾22倍,与分析师平均预期基本吻合。这份靓丽成绩单的背后,是数据中心运营商为抢购NAND闪存芯片不惜豪掷重金的市场现实。
公司同时宣布每股90日元的中期股息——这是铠侠史上首次派息。从更长周期来看,上半财年(4月至9月)累计营收达4.2472万亿日元,同比激增437%;归母净利润为2.1979万亿日元,较上年同期的589亿日元增长逾36倍,基本每股收益从36.42日元飙升至1349.33日元。
然而,展望未来,第三财季(10月至12月,即第四自然季)营业利润指引为1.995万亿日元,低于分析师预估的2.35万亿日元,令外界对增长持续性产生疑虑。
更值得关注的是,第二财季资本支出仅为846亿日元,大幅低于市场预期的1013亿日元,引发投资者对铠侠能否在AI军备竞赛中保持扩产节奏的质疑。铠侠股价自6月峰值至今已累计下跌约60%,这一资本支出数据或将进一步加剧市场的担忧情绪。
美股聚焦
亚马逊绩后股价大跌,华尔街密集唱多:AWS增长逻辑未变
亚马逊公布三季度财报后股价大跌,但多家华尔街机构仍持乐观看法。亚马逊财报本身并不弱:营收同比增长12%至2019亿美元,营业利润跃升61%至281亿美元,营业利润率创历史最高水平。市场抛售的焦点不在当期业绩,而在AI投入回报与自由现金流承压。
摩根大通:维持“增持”评级,目标价365美元。分析师Doug Anmuth指出,AWS三季度同比增长39%,略低于该行41%的预期,但仍为五年来最快增速,且处于产能受限状态;他认为,管理层对需求的强可见度,使其有信心承诺未来两年40%以上的增长,并更积极地投资AI算力基础设施。
美国银行:维持“买入”评级,目标价317美元。分析师Justin Post表示,在新企业合同推动下,积压订单环比和同比均强劲增长,定制芯片使用率稳步提升且芯片外销在即,Alexa购物使用量持续增长,这些因素让该行确信亚马逊具备强大的AI定位,是科技板块的首选股之一。
摩根士丹利:维持“增持”评级并列为首选股,目标价由350美元下调至335美元。分析师Brian Nowak认为,AWS三季度39%的同比增速低于该行模型预测的42%,但更多是预期层面的落空——三季度收入环比增加38亿美元为AWS历史第二高单季增量,不改变其进一步加速的潜力。截至发稿,亚马逊盘前跌6.56%,报227.80美元。
埃克森美孚Q3炼油利润创纪录,增持莫桑比克LNG项目股权
埃克森美孚第三季度利润超出市场预期,炼油业务创纪录的盈利成为主要推手。在中东冲突及乌克兰对俄罗斯燃料基础设施的袭击扰乱全球能源供应之际,汽油和柴油价格上涨显著提振炼油利润,也凸显出公司此前在美国墨西哥湾沿岸炼油产能上的投资优势。
埃克森美孚10月30日盘前公布的财报显示,第三季度总营收及其他收入为1131.64亿美元,同比增长32.7%;归属于股东的净利润为154.13亿美元,同比增长104%;报告口径每股收益为3.72美元,同比增长111%;调整后每股收益为4.23美元。调整后每股收益高于分析师平均预期的4.13美元。
当季公司整体利润达到其156年历史上的第四高水平,其中炼油业务表现尤为突出。能源产品分部报告利润为71.69亿美元,环比增长31%;调整后利润达到90.53亿美元,环比增长121%,同比接近增长四倍,创下历史新高。
高油价叠加炼油业务强劲,雪佛龙Q3净利润同比飙升180%
周五美股盘前,雪佛龙发布2026年第三季度业绩。在高油价与美国炼油毛利创纪录的共同推动下,公司盈利升至历史第四高,并全面超出分析师预期。
财报显示,雪佛龙三季度归属股东净利润99亿美元,较去年同期的35亿美元增长约180%;调整后每股收益为5.28美元,较分析师平均预期高出35美分。尽管公司将股票回购规模收缩至25亿美元,但仍处于全年指引区间之内。
炼油业务是雪佛龙本季超越预期的关键引擎。该业务三季度利润达49.3亿美元,创历史最高纪录,约为去年同期的四倍。伊朗与乌克兰冲突已导致全球多达10%的炼油产能退出,推动燃料价格在全球范围内大幅上涨。
在资金配置上,雪佛龙连续第二个季度将超额利润主要用于减债,较壳牌和雷普索尔(Repsol)更为保守——后两者均将回购规模上调逾65%。
闪迪Q1电话会:AI驱动NAND结构性增长,长期订单延伸至2030年后
周四美股收盘后,闪迪公布2027财年第一季度财报并举行电话会议。受人工智能基础设施建设推动的NAND闪存需求激增及产品价格上涨提振,公司当季营收同比增长378%,数据中心业务收入更是飙升近17倍。公司预计下一季度营收将进一步增长,并宣布实施1拆8股票拆分计划。
闪迪管理层在最新电话会上重点释放了对未来前景的积极信号:AI推理需求正推动NAND进入结构性增长周期,数据中心将继续成为增长引擎,预计2027日历年比特需求增长约40%,且NBM长期协议管道已延伸至2030年以后、需求超过供应。
公司预计明年PC、智能手机和数据中心的NAND比特需求均将正增长,汽车有望成为边缘业务中最大的市场之一,QLC采用正在加速,HBF等新技术也在推进。整体来看,管理层对AI驱动NAND需求的长期性和自身盈利可见性抱有信心,并承诺将100%超额现金返还股东。
高盛:PC市场疲软拖累英特尔前景,下调目标价至100美元
高盛10月29日研报指出,尽管英特尔第三季度盈利超预期,服务器CPU需求强劲,先进制程及封装业务取得进展,但PC市场明显走弱,导致第四季度业绩指引大幅低于市场预期,可能对股价构成压力。该行维持“中性”评级,将目标价由150美元下调至100美元。截至发稿,英特尔盘前跌超25%。
英特尔第三季度营收165.13亿美元,同比增长20.9%,基本符合市场预期;非GAAP毛利率44.1%,高于市场预期的41.9%;调整后每股收益0.52美元,超过市场预期的0.39美元。
数据中心与AI(DCAI)业务表现突出,收入73.18亿美元,环比增长17%、同比增长78%。受AI智能体及通用服务器需求推动,英特尔预计2026年和2027年服务器CPU销量增幅均超过30%,2030年相关市场规模有望达到2000亿美元。
但PC业务明显承压。第三季度客户端计算业务收入80.97亿美元,低于市场预期的88.91亿美元。英特尔预计2026年PC销量下降约12%,2027年整体市场规模进一步萎缩约10%。受IT预算紧张、库存偏高及存储供应限制影响,第四季度客户端业务收入可能环比下降约20%,库存调整或持续至2027年第二季度。
(文章来源:哈富证券)




