10月30日早盘,A股三大指数延续调整,银行板块低开高走逆势拉升,工商银行、建设银行、交通银行、江苏银行盘中均创历史新高。截至早间收盘,板块微跌0.02%,表现居行业板块前列。个股方面,西安银行涨近7%,青农商行涨超4%,苏州银行涨超1%,江阴银行、苏农银行等涨近1%。
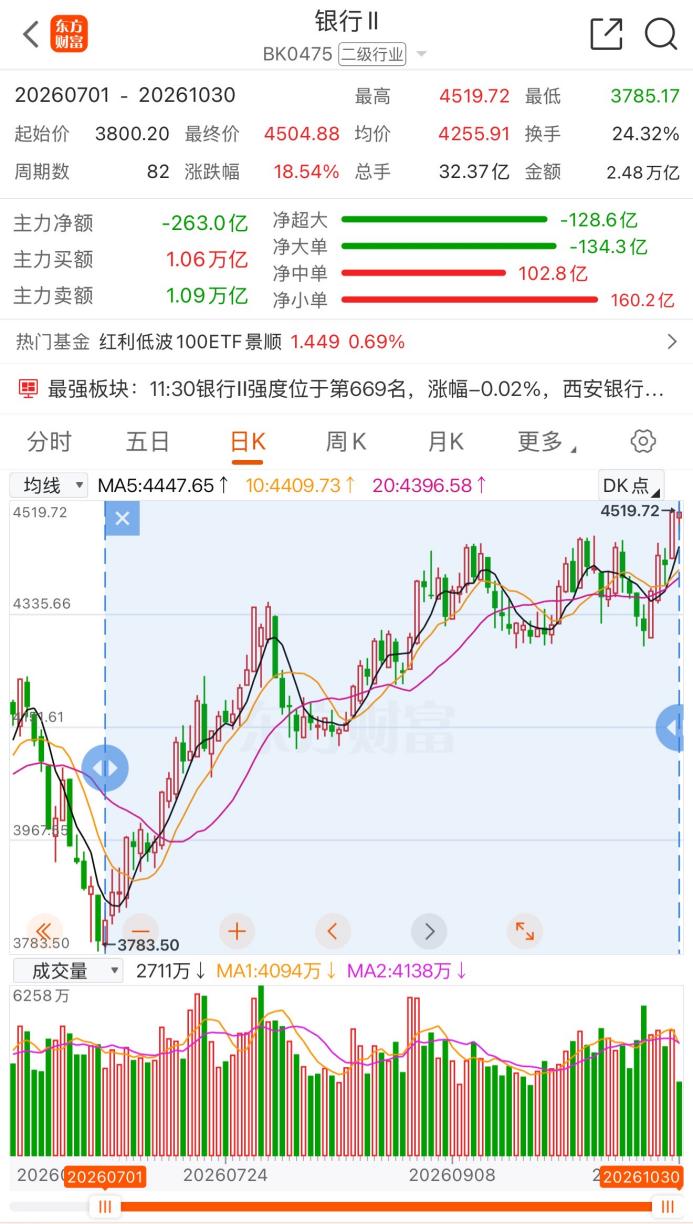
银行压舱石作用凸显
在上证指数编制新规实施的背景下,银行股作为市场“压舱石”的角色进一步凸显。据中证指数有限公司官网10月29日数据,长鑫科技权重为4.64%,为第一大权重股;紧随其后的是农业银行、工商银行。在前十大权重股中,银行股占据重要位置。
据上证报,从编制规则看,上证指数权重由A股市值乘以权重因子计算的调整市值决定。农业银行为银行股A股市值第一,工商银行、中国银行、招商银行则紧随其后。从指数功能看,科技权重上行赋予沪指成长弹性;国有大行则凭借高股息、低波动、稳定盈利和持续分红能力,继续承担指数运行的“稳定器”角色。
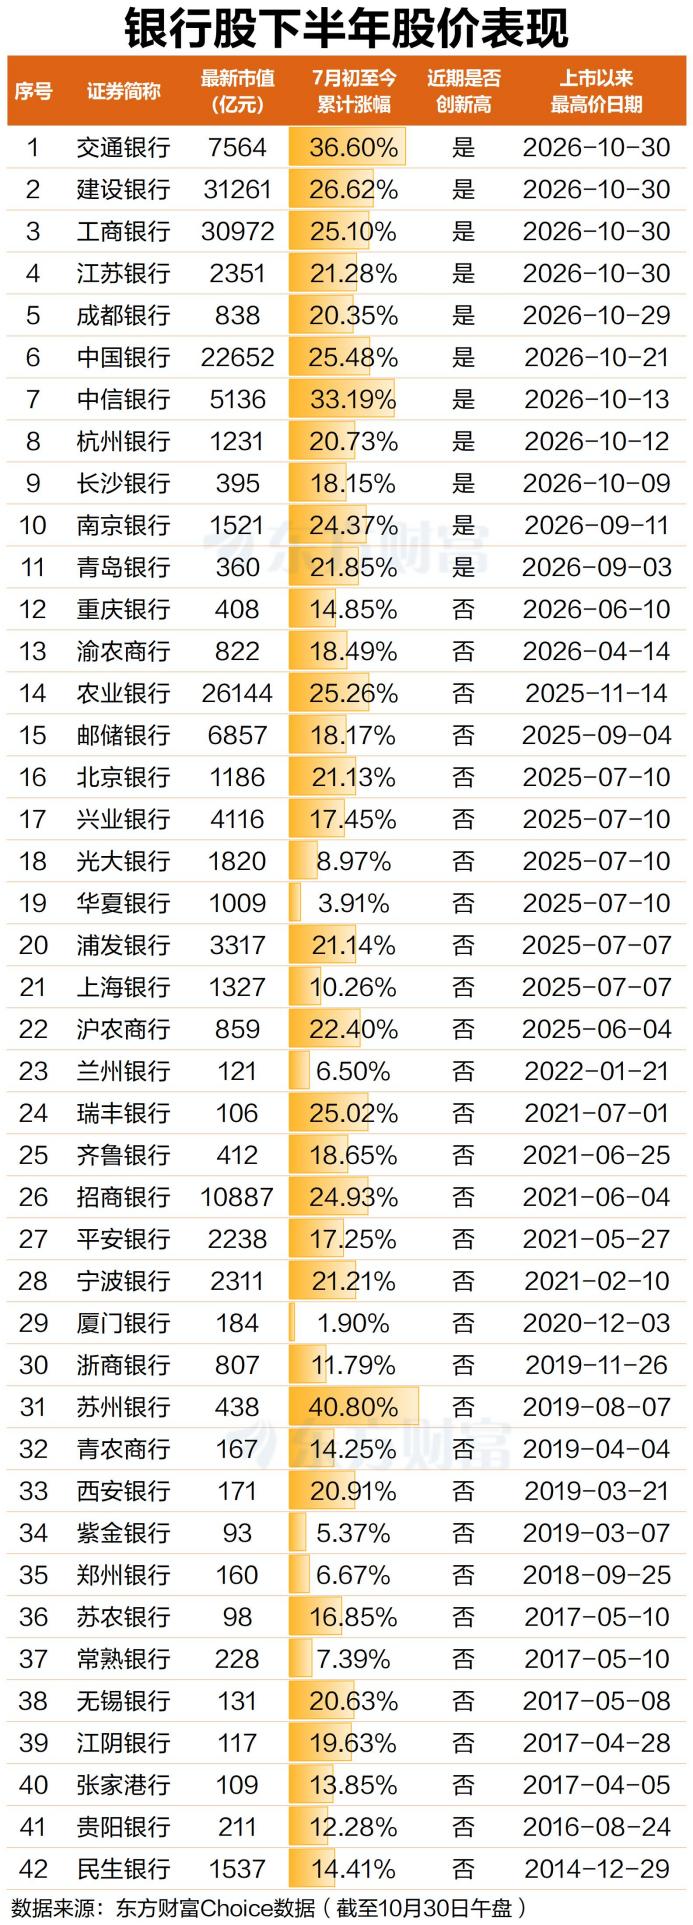
市场表现方面,银行板块特别是国有大行近期持续走强。据东方财富Choice数据,截至10月30日午间,银行板块下半年累计上涨18.54%,42只成分股股价全部上涨,涨幅中位数为19.14%。
具体来看,苏州银行涨幅最大,超40%;交通银行、中信银行涨幅居前,均超30%。建设银行、中国银行、农业银行、工商银行、瑞丰银行、招商银行、南京银行、沪农商行、青岛银行等17股涨超20%。

公募基金银行仓位提升
据中金公司统计3Q26银行股公募基金仓位以及估值情况,银行仓位水平回升,但整体低配程度较高。
3Q26银行股基金仓位为1.63%,较2Q26上升0.37ppt,整体仓位水平略微回升。
仓位回升主要由于市场风格出现再平衡,前期涨幅较大、交易拥挤度较高的科技成长板块有所调整,市场资金逐步向银行等高股息、低估值及防御性板块切换,推动基金银行股仓位小幅回升。但与基准指数相比,目前银行板块整体仍被基金低配10.6个百分点,较2Q26低配程度扩大2.51ppt。
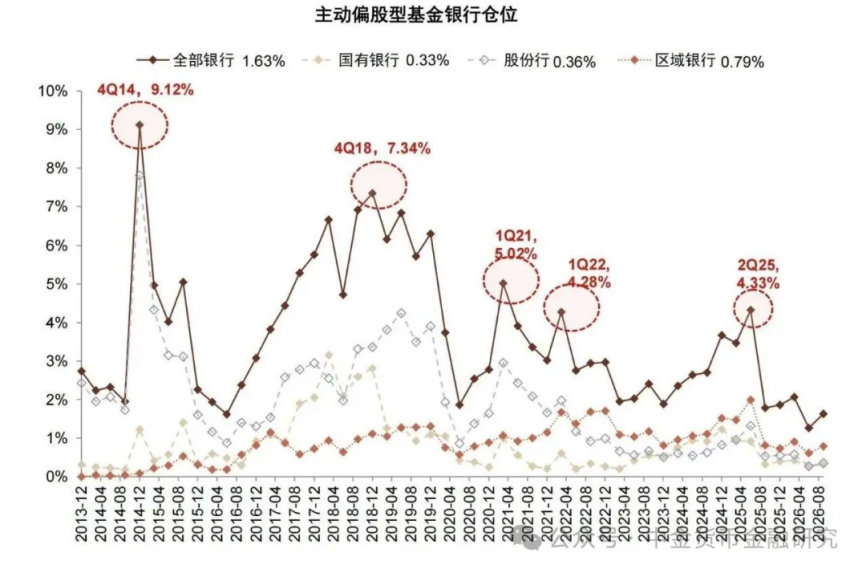
3Q26银行板块受益于高股息配置需求及市场风格再平衡,防御性配置价值有所体现。从基本面来看,行业营收增速有望延续改善趋势,但信贷需求偏弱、规模扩张放缓及零售资产质量压力仍需关注。
展望后续,预计银行业整体经营保持稳健,净息差环比持平或小幅下降,整体业绩仍将延续稳中向好态势。个股配置方面,建议关注股息回报稳定、经营基本面稳健的国有大行,以及区域经济基础较好的区域性银行。
(文章来源:东方财富研究中心)




