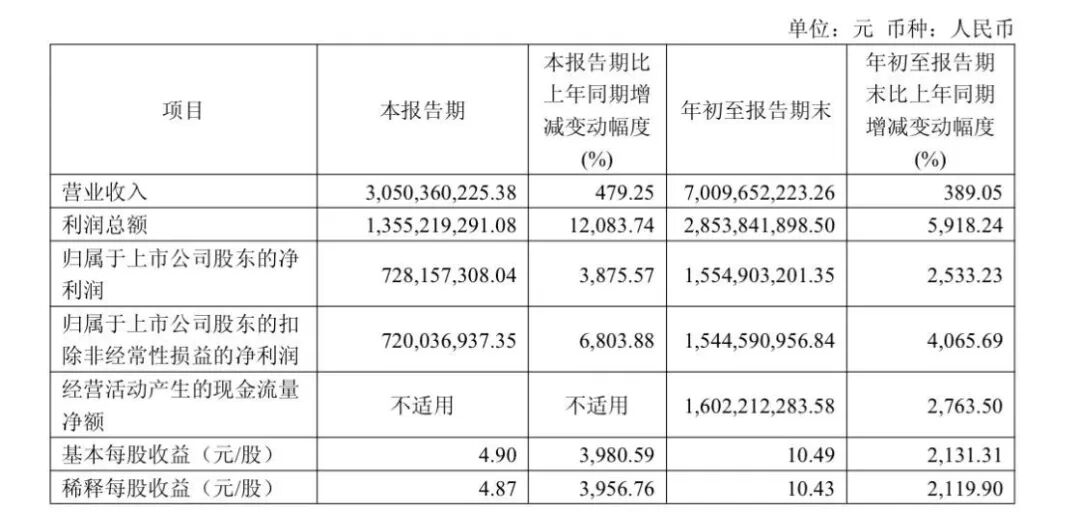
10月29日晚,普冉股份(688766)公告称,公司第三季度实现营业收入30.5亿元,同比增长479.25%;归属于上市公司股东的净利润7.28亿元,同比增长3875.57%。前三季度公司实现营业收入70.10亿元,同比增长389.05%;归属于上市公司股东的净利润15.55亿元,同比增长2533.23%。
公司表示,业绩增长主要系受益于全球AI算力建设、存储芯片市场供给格局的有利变化,通用存储芯片产品价格呈上行趋势,叠加公司“存储+”战略持续落地,MCU、Driver等模拟新产品在工业控制、AIoT领域快速放量,产品结构持续优化,带动公司整体营业收入较去年同期实现大幅增长。
招商证券判断,2026年全球新增存储供给有限,原厂有效产能释放滞后,供需缺口预计延续至2027年。
据SemiAnalysis数据,以需求量计算,2026年DRAM整体供应低于需求约7%;在这一总量缺口之内,HBM的整体供应缺口预计从2026年的约6%扩大到2027年的约9%。
2026年三大原厂资本开支虽同比大幅增长,但新增晶圆产能几乎全部集中于HBM生产,NAND几乎无实际晶圆增量。SK海力士在三季度业绩会上表示,存储供不应求格局可能持续到2030年。
之路资本合伙人景谊明此前对上海证券报记者表示,三星、SK海力士、美光等原厂正将产能优先向HBM、DDR5等高附加值产品倾斜,NOR Flash、SLC NAND等利基型存储的供给因此持续收缩;叠加AI算力建设带来的增量需求,利基存储市场的供需缺口不断扩大。
“HBM价格越涨,原厂把产能向高端产品集中的动力就越强,利基存储的供给缺口也就越难在短期内弥合。”景谊明说。
另有业内人士对记者称,利基存储市场的客户不追求极限性能,更看重供货稳定性。供给缺口一旦出现,涨价传导速度快于DDR5、HBM等原厂主导的高端通用存储产品,企业利润改善幅度也更为可观。
银河证券近日发布研报称,展望今年四季度,原厂产能优先倾斜HBM、服务器主存,利基DRAM、NOR新增供给有限,车载、工业、边缘AI终端旺季需求有望持续支撑相关产品的报价。
(文章来源:上海证券报)