10月29日,银行板块盘中持续走高。“工农中建”四大行均涨超1%,A+H股总市值历史首次突破10万亿。青岛银行收盘涨超8%,成都银行收涨6%。
今年下半年以来,四大国有银行股价屡创新高,再获投资者青睐。
“银行股更容易在反直觉的承压环境下跑赢。”业内人士认为,银行股具有经济转型的长期性,同时上市银行业绩整体平稳。今年,银行营收利润增速有所改善,资金配置也正在推动银行股的重估。
本周银行三季报陆续公布。至截稿时,已有十余家银行公布了三季报,营收与净利润整体呈现上升趋势。
频频创新高 10月以来银行股持续上涨
10月29日,银行股再度迎来全线飘红走势。截至收盘,42家A股上市银行中有40家银行股价收涨。青岛银行收涨8.02%,成都银行收涨6.08%,成为当日涨幅最多的两家银行。同时,瑞丰银行、齐鲁银行涨幅超过4%,另有4家银行涨幅超过3%。
在国有银行中,交通银行涨幅最高,达到3.63%;工商银行涨幅次之,收涨2.57%。而四大行当日总市值首次超过了10万亿元。Wind数据显示,截至收盘,工商银行总市值2.95万亿元,建设银行总市值2.34万亿元,农业银行总市值2.59万亿元,中国银行总市值2.15万亿元。
10月以来,银行板块屡屡逆势上涨,国有大行与优质城商行轮番刷新股价高点,10月8日、12日、14日、19日、27日均有多只银行股刷新历史高点。
根据Wind数据显示,近60日涨跌幅中,交通银行涨幅最高,达到20.73%;中信银行、中国银行涨幅均超过19%。此外,工商银行、农业银行、交通银行、建设银行的涨幅亦均超过10%。
南开大学金融发展研究院院长田利辉认为,这并非风险偏好扩张驱动的普涨行情,而是资金在不确定环境中向确定性资产集中的典型表现。同时,本轮银行股上涨由业绩回暖、净息差企稳回升、险资持续增持以及分红率提升四重因素共振所致,其中任何单一因素都不足以解释当前强度。
三季报陆续出炉业绩成银行股上涨“底气”
银行股持续性的普涨,在业内人士看来,除了市场风格轮换的因素,银行股业绩向好是其持续上涨的重要因素之一。中金公司在研报中指出,市场认为银行是周期股,业绩与估值应该承压,但上市银行业绩整体保持平稳。
截至10月29日记者截稿,已有12家A股上市银行发布了三季报,以城农商行为主,整体延续企稳回升态势。据贝壳财经记者不完全统计,这12家银行中,仅有瑞丰银行营业收入同比下降0.68%,兰州银行归母净利润同比下降10.03%,其余银行均保持营收、净利润的双增长。
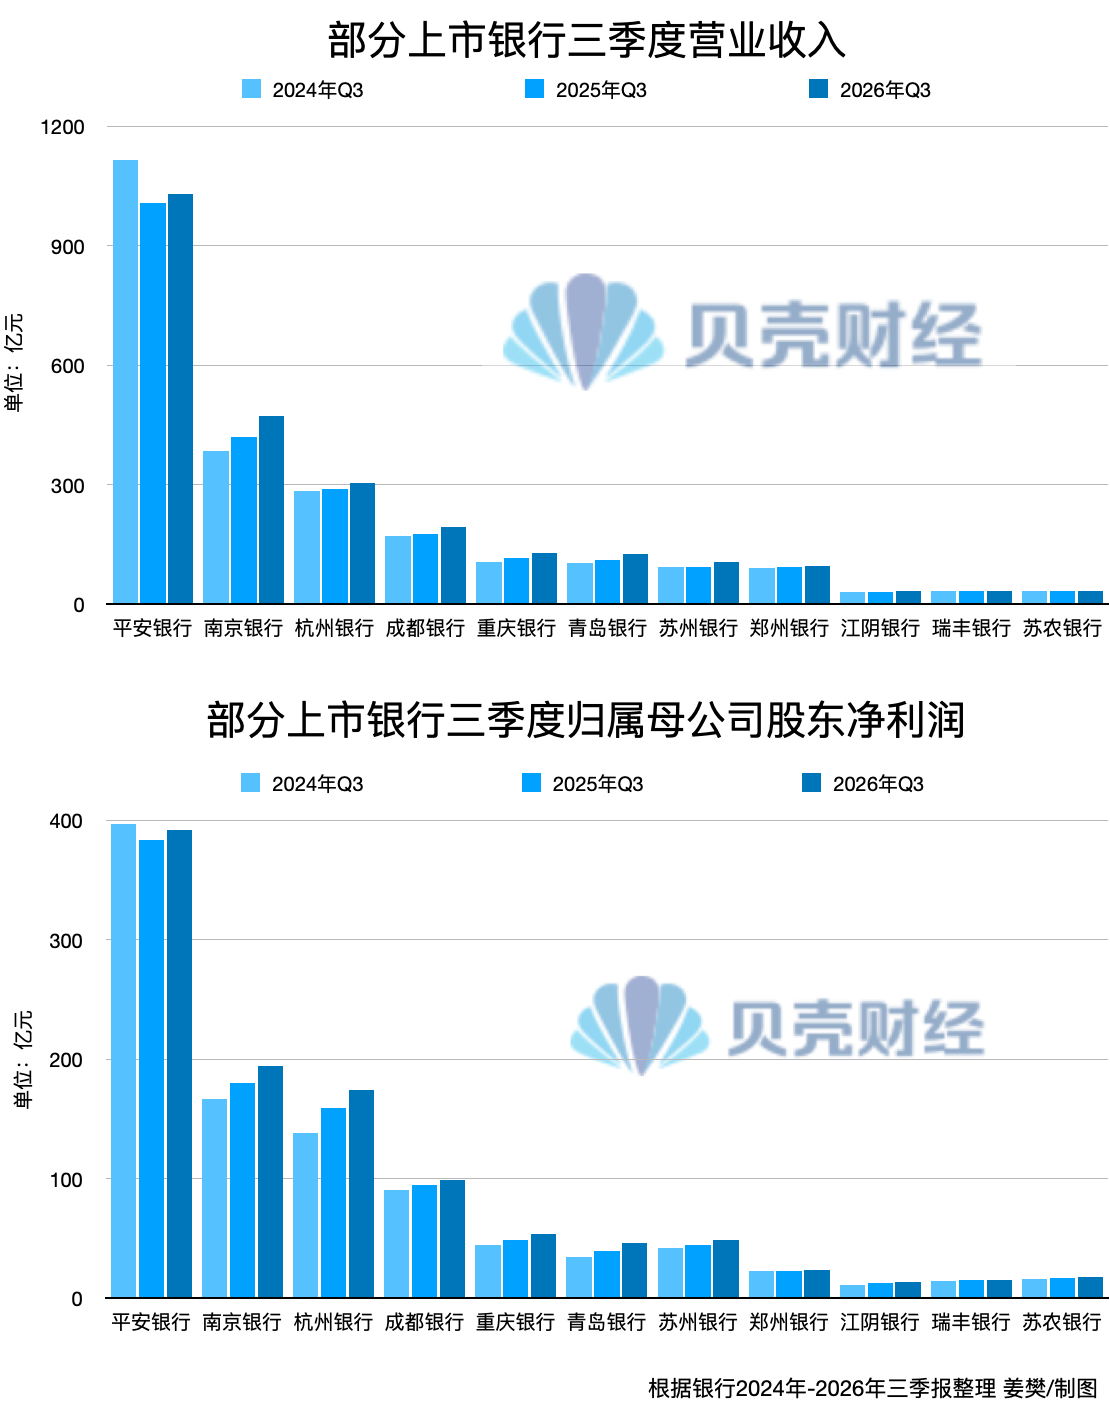
平安银行是当前唯一一个披露三季度业绩的股份制银行。数据显示,该行前三季度实现营收1031亿元,归母净利润392亿元,分别同比增长2.4%、2.2%。三季度单季,该行营收及归母净利润增速为3.8%、0.2%。
在城农商行中,青岛银行、重庆银行的营收和净利润增速均实现双位数增长。数据显示,青岛银行涨幅最多,前三季度,该行实现营业收入126.65亿元,同比增长15.00%;归属于母公司股东的净利润46.17亿元,同比增长15.67%。南京银行、苏州银行的营业收入同比增速均在10%以上,南京银行、杭州银行、苏州银行的净利润增速亦均保持在8%以上。
三季度,银行净息差保持稳定。在已披露的三季度报的12家银行中,仅有3家银行净息差较上年末略有下降,1家持平,其余8家银行净息差均有所回升。
中泰证券研究所所长戴志锋预计,今年三季度、四季度息差受存款重定价季节性减弱影响、环比有小幅下行压力。这也将利好银行利息收入,预计前三季度,上市银行净利息收入同比增长7.9%,城商行仍能维持10%以上的增长。
银行资产质量普遍向好不良率稳中有降
今年三季度,银行资产质量持续向好。根据贝壳财经记者不完全统计,在已披露数据的上市银行中,银行不良贷款率较去年末普遍持平或略有下降。
平安银行、南京银行、杭州银行、成都银行等多家银行不良率与去年底持平,郑州银行、重庆银行、苏农银行、苏州银行、江阴银行等多家银行则较去年略有下降。其中,成都银行、杭州银行、江阴银行等多家城农商行的不良率均低于1%。
“近年来,银行一直把资产质量放在首位。”一位银行业内人士告诉贝壳财经记者,当前银行贷款增长较此前有所放缓,但银行对信贷风控的把控并未放松,从源头上减少不良贷款的产生。与此同时,银行还加大了不良贷款的核销力度,尤其是近年来不良高企的个人不良贷款。
根据银登中心数据,2026年前三季度,不良贷款转让本息总额合计约3410亿元,转让规模逐季走高。其中,一季度转让本息总额837.4亿元,二季度升至1135.9亿元,三季度进一步增至1436亿元,三个季度环比增幅分别约为36%、26%。9月单月转让规模达762亿元,创下年内单月新高。
此外,在不良率趋稳的同时,部分关注贷款率却有所上升。而关注类贷款占比往往是资产质量的先行指标,该指标上升,则意味着银行不良生成可能有所提高。
数据显示,今年三季度,平安银行不良率持平于1.05%,不良余额连续两个季度下降。不过,关注率分别较二季度末上升24个基点至2.07%。而杭州银行三季度末不良贷款率保持在0.76%,但其关注率较二季度末微升1个基点。
估值正在重塑银行股是否值得投?
尽管银行股在10月屡创新高,但银行股仍全员处于“破净”状态。
根据Wind数据,截至10月29日,宁波银行市净率最高,为0.98。农业银行、招商银行、成都银行的市净率均超0.9。而国有大行中,建设银行市净率为0.88,中国银行为0.85,工商银行市净率为0.8。
田利辉认为,这说明市场给予银行的仍是现金流定价而非成长定价。投资者愿意为稳定的股息支付溢价,却不愿为未来的盈利想象支付溢价。这种定价方式既构成了板块的安全垫,也划定了估值修复的“天花板”。
戴志锋则预计,银行确定性业绩会带来银行股2026年的稳健收益。当前,政策定力有所增强,经济发展持续向好,这意味着对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速将成亮点,业绩确定性增强。
“拥有区域优势、确定性强的城农商行,以及高股息的大中型银行都将是较好的投资主线。”戴志锋指出。
不过,中金公司指出,当前传统银行的经营模式面临挑战。银行需要重塑理念,从规模诉求到高质量发展。银行“聚焦”属性强的银行在未来更有可能会胜出,银行需要重新优化网点人力、管理要素和数字科技在内的生产要素,从而对冲经济产业转型压力。
(文章来源:新京报)