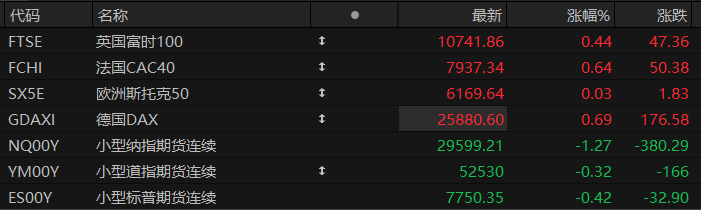
周四盘前,三大股指期货齐跌,欧洲主要指数普遍上涨。截至发稿,纳斯达克100指数期货跌1.27%,道指期货跌0.32%,标普500指数期货跌0.42%。
大宗商品方面,截至发稿,布伦特原油下跌0.91%,报110.62美元/桶;WTI原油下跌0.83%,报101.93美元/桶。现货黄金下跌0.94%,至每盎司4,030.42美元。据伊朗官方消息,伊朗最高领袖强调应落实伊方条件以结束战争,油价随后短线回落,但美伊局势仍存升级风险。
个股方面,明星科技股绩后分化,谷歌-A跌超11%,微软微涨。网络安全概念、软件股重挫,飞塔信息跌近27%,ServiceNow跌近19%,Palo Alto Networks跌近7%,CrowdStrike跌超6%,Salesforce跌近6%。存储概念 走低,闪迪、希捷科技跌近3%,SK海力士跌近2%。礼来绩后涨超4%,有望开盘创历史新高;卡特彼勒绩后跌超10%。
美国三季度核心个人消费支出(PCE)物价指数年化季环比初值2.5%,预期2.4%,前值3.3%。
美国商务部公布的数据显示,9月美国个人消费支出价格指数同比上涨3.6%,剔除食品和能源价格后的核心个人消费支出价格指数同比上涨3.1%。
分析认为,受中东地缘冲突推升国际油价影响,能源价格上涨带动9月整体通胀反弹,市场关注企业是否将燃油成本转嫁给消费者。核心PCE是美联储最看重的通胀指标,其服务业分项反映国内价格压力是否顽固,一旦该细分项数据进一步走高,金融市场将更多押注美联储在今年12月举行的议息会议上加息25个基点。
热点要闻
高盛:美联储暂停加息不等于政策转向,通胀风险仍存
高盛10月28日发布研报指出,美联储当天决定维持联邦基金利率目标区间在3.75%至4.00%不变,继9月加息25个基点后暂停进一步收紧货币政策。不过,两名官员投票反对这一决定,主张继续加息。
具体来看,美联储理事丽莎·库克(Lisa Cook)和克利夫兰联储主席贝丝·哈马克(Beth Hammack)均支持将利率上调25个基点。两人在7月会议上也曾反对维持利率不变,显示美联储内部仍存在进一步收紧货币政策的呼声。
在会后声明中,美联储继续强调通胀水平仍然偏高,并新增表述称,积累更多经济信息将帮助委员会确定适当的政策立场,以确保通胀及时回归2%的目标。这一变化表明,后续经济数据仍将是决定货币政策走向的重要依据。
与此同时,美联储上调了对美国经济活动的评价,将此前的“稳健扩张”调整为“强劲扩张”,反映出对当前经济增长状况的更积极判断。
高盛指出,除上述调整外,本次政策声明的其余内容与9月会议基本保持一致。整体来看,美联储在肯定经济增长韧性的同时,仍强调通胀风险,并选择等待更多数据后再决定下一步政策行动。
美银警告:美股防御板块大涨,释放风险信号!
美国银行分析师发现,美股近期出现了与1999年互联网泡沫后期相似的市场走势:医疗保健、日常消费品等防御性板块快速上涨,资金在人工智能(AI)概念股波动加剧之际转向其他领域。
美银认为,这种异常强劲的板块轮动正使其专有的泡沫风险指标接近危险水平,显示美股市场正在呈现更多泡沫化特征。
2026年以来,美股医疗保健、材料和日常消费品板块分别上涨15%、14%和12%,成为表现较强的市场板块。
能源板块以52%的涨幅领跑美股主要板块,较科技板块高出约20个百分点。不过,能源股上涨主要受到伊朗战争及油价历史性飙升推动,与其他板块的资金轮动存在不同驱动因素。
美银指出,投资者近期对AI行业的风险更加警惕,资金开始流向传统上波动较低、盈利相对稳定的防御性行业。
科技巨头持续扩大的AI资本支出成为市场关注焦点。投资者一方面担心巨额投入难以转化为足够的利润,另一方面也担忧AI投资增长放缓,可能对上游供应商及相关产业链产生连锁影响。
野村研报揭示“AI增长恐慌”退潮! 盈利兑现与资金流接力共振,AI算力主题领衔科技股反攻
野村跨资产策略师查理·麦克埃利戈特发布的最新研报显示,围绕AI的交易主题正在走出此前一轮由AI融资成本激增相关担忧情绪、过度拥挤持仓与对冲基金加速去杠杆进程共同放大的AI算力与科技增长恐慌。
该策略师强调,大型AI融资获得承接、半导体巨头们与两大云计算巨头普遍交出强劲业绩,以及Anthropic上市申报披露,共同缓解了持续两周的“AI增长恐慌”,拥挤仓位与过度杠杆的出清也为行情修复创造了条件。
美股聚焦
礼来Q3营收同比增长39%大超预期,GLP-1贡献逾六成营收,年内第三次上调全年指引
礼来公司凭借旗下减重与糖尿病药物的强劲需求,交出一份远超华尔街预期的三季度成绩单,并再度上调全年展望,进一步巩固其在全球GLP-1药物市场的领导地位。
公司第三季度营收达244亿美元,同比增长39%,超出分析师平均预期的225亿美元;调整后每股收益7.48美元,亦大幅高于预期的5.59美元。受此提振,礼来股价周四早盘上涨3.7%,年内累计涨幅扩大至约20%。
礼来将全年营收指引上调至910亿至920亿美元,高于此前的850亿至870亿美元区间,这是公司今年以来第三次上调全年展望。与此同时,考虑到近期收购产生的相关费用,公司将调整后每股收益指引小幅下调至35至36美元。受此提振,截至发稿礼来股价盘前涨4.5%。
微软时隔逾九年重返美国高评级债市,拟筹资至少250亿美元
微软公司重返美国高评级债券市场,终结长达九年的发行空窗期,此举将为这家全球最大软件公司的人工智能投资浪潮提供弹药。
据彭博29日知情人士透露,微软计划通过此次最多10个期限档次的债券发行筹资至少250亿美元,期限从2年到40年不等。这是微软自2017年以来首次在美国发行高评级债券,彼时公司通过7个档次共募资170亿美元。
消息公布后,微软盘前股价一度涨超4%,随后涨幅收窄至约1.24%。
看了财报后,高盛、摩根大通双双下调谷歌目标价
谷歌母公司Alphabet第三季度财报公布后,华尔街主要机构随即下调目标价。搜索业务收入低于预期,叠加外汇逆风与资本支出持续高企,令市场对其自由现金流前景的担忧明显升温。
摩根大通将Alphabet目标价从425美元下调至375美元。高盛同样下调12个月目标价,从435美元调降至385美元,降幅约11.5%,但维持买入评级不变。按高盛10月28日收盘价324.89美元计算,新目标价对应约18.5%的上行空间。
财报显示,Alphabet第三季度搜索及其他业务收入为633.5亿美元,低于高盛预期的642亿美元及市场一致预期的648.95亿美元。与此同时,公司维持2026年资本支出1950亿至2050亿美元的指引不变,并预告2027年资本开支将进一步大幅增加,令自由现金流前景承压,成为投资者关注的核心焦点之一。截至发稿,谷歌盘前跌超11%。
美国快递物流企业联邦快递(FedEx)第三季度营收和调整后每股收益均超出市场预期,并上调2026年全年业绩指引。不过,受相关投资损失等因素影响,公司当季净利润同比下降,运输成本上涨仍对经营构成压力。
截至9月30日,联邦快递营收为228.6亿美元,高于市场预期的224.2亿美元;调整后每股收益为3.74美元,也高于预期的3.36美元。
同期,公司净利润为2.90亿美元,合每股1.21美元,低于上年同期的6.50亿美元和每股2.73美元。公司表示,短期投资损失、债务清偿收益及部分重组成本等项目影响了当季业绩。在剔除以上提到的一次性项目后,联邦快递公布的调整后每股收益为3.74美元。
迈威尔科技据悉拟收购光通信龙头Lumentum 交易最快下周揭晓
据媒体报道,芯片设计公司迈威尔科技正就收购光通信龙头Lumentum进行深入谈判,双方最快可能于下周宣布达成交易。 受此消息影响,周四美股盘前,迈威尔科技股价暴跌近10%,Lumentum涨约5%。
知情人士透露,目前双方正在接洽,潜在交易规模可能十分庞大。不过,双方尚未敲定最终协议,交易细节仍可能发生变化。
据悉,Lumentum生产用于云计算和AI数据中心的光学及光子产品,包括激光器、光学元件和网络系统。随着人工智能(AI)工作负载不断增长,对更高速数据传输的需求持续上升,光通信相关领域也日益受到投资者关注。
目前,Lumentum的磷化铟技术尤其受到市场追捧。该公司首席执行官迈克尔·赫尔斯顿此前表示,由于AI数据中心建设快速推进,部分产品的订单已经排至2029年,公司现有供货能力也远不能满足市场需求。
值得注意的是,迈威尔科技与Lumentum此前已建立业务合作关系。迈威尔目前采购Lumentum的激光器,双方还于今年3月宣布,将联合展示光连接解决方案与光路交换平台协同工作的系统,以满足大型AI数据中心对高带宽、低延迟和高能效网络的需求。此次潜在收购若能达成,双方现有的供应与技术合作有望进一步深化。
(文章来源:哈富证券)