10月29日,宁波银行对外发布2026年三季报。截至9月末,该行总资产约4.10万亿元,较年初增长12.92%,首次突破4万亿大关,成为继江苏银行、北京银行之后全国第三家总资产突破4万亿元的城商行。同时,自2007年上市以来,该行不良贷款率已连续19年保持在1%以下。
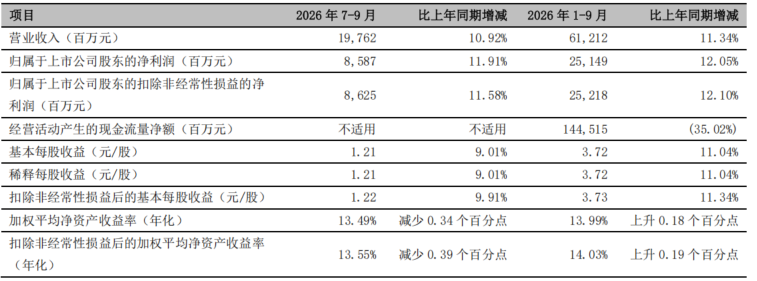
前三季度,该行实现营业收入612.12亿元,同比增长11.34%;实现归母净利润251.49亿元,同比增长12.05%,营收、净利保持双位数增长,其中利息与中间业务协同发展;年化加权平均净资产收益率回升至13.99%,同比提升0.18个百分点,盈利能力稳步回升。
营收、净利双位数增长
利息、中间业务协同发展
数据显示,前三季度,宁波银行实现营业收入612.12亿元,同比增长11.34%;归母净利润251.49亿元,同比增长12.05%,两项核心指标均延续上半年的双位数增长。从单季看,三季度该行实现营业收入197.62亿元、归母净利润85.87亿元,同比分别增长10.92%和11.91%,增长韧性不减。
从营收结构看,利息净收入仍是“压舱石”。前三季度,该行实现利息净收入450.39亿元,同比增长14.03%,占营收比例为73.58%;净息差1.71%,较2026年上半年小幅上行0.01个百分点,呈现企稳向好态势。
中间业务与利息业务协同增长,成为营收端的另一重要引擎。手续费及佣金净收入达60.83亿元,同比增长25.47%,主要受财富代销及资产管理费收入增加带动。不过,三季度资本市场阶段性调整,投资者情绪转弱,该行手续费及佣金净收入单季同比下滑13.56%,但并未改变其前三季度整体保持较高速增长。
与此同时,业务及管理费168.34亿元,同比微降0.19%,成本收入比降至27.50%,较2025年末的32.72%明显优化。收入增长与费用管控形成的“剪刀差”,构成了拨备前利润改善的基础。
前三季度,该行年化加权平均净资产收益率为13.99%,同比提升0.18个百分点,盈利能力回升。
总资产首次突破4万亿元
不良率连续19年低于1%
截至2026年9月末,宁波银行资产总额达4.10万亿元,较年初增长12.92%,首次突破4万亿元,成为全国继江苏银行、北京银行后第三家总资产站上4万亿元的城商行,规模体量迈上新台阶。
其中,公司贷款及垫款达1.97万亿元,较年初增长13.69%,其中制造业贷款占比12.26%、较年初提升0.56个百分点,信贷资源持续向实体经济重点领域倾斜;负债端,客户存款达2.27万亿元,较年初增长12.18%,负债基础保持稳固。
资产质量方面,截至2026年9月末,不良贷款率0.76%,与年初持平,自2007年上市以来,该行不良贷款率已连续19年保持在1%以下;拨备覆盖率达373.63%,较年初提升0.47个百分点。
资本充足方面,2026年9月末,该行核心一级资本充足率9.56%,较年初提升0.22个百分点,主要源于净利润留存与风险加权资产管控的共同作用。前三季度,该行风险加权资产2.53万亿元,较年初增长7.84%,明显慢于总资产12.92%的扩张速度,说明本轮扩表更多投向相对低资本占用的资产。
(文章来源:南方都市报)