10月28日,中国平安发布2026年第三季度报告。
数据显示,今年前三季度,中国平安的营业收入约7281.34亿元,同比下降12.6%,归母净利润为966.45亿元,同比下降27.3%,如单看三季度,两项指标的跌幅进一步扩大至54%、93.7%。
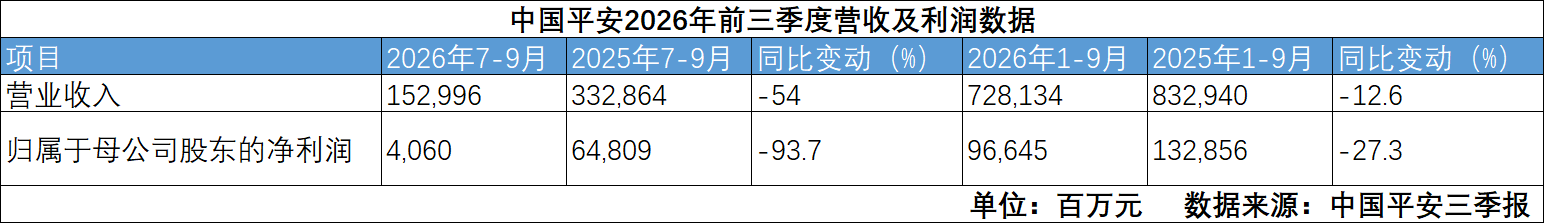
不过,中国平安同时披露了归母营运利润,前三季度这一指标为1259.05亿元,同比增长8.3%。
三季报中称,营运利润指标以财务报表净利润为基础,剔除短期波动性较大的损益表项目和管理层认为不属于日常营运收支的一次性重大项目及其他。
资本市场波动影响利润指标
将平衡“高股息权益”和“成长型权益”
贝壳财经记者注意到,同日发布2026年三季报的中国太保,净利润同比也出现较大幅度的下降。
中国平安三季报称,三季度,公司营业收入、归母净利润下降主要受资本市场波动影响。进入三季度,资本市场震荡下行,市场风格明显切换。其中,上证指数跌6.16%,创业板指、深证成指分别跌27.8%、20.47%。
中国平安三季报显示,2026年前三季度,公司保险资金投资组合实现2.3%的非年化综合投资收益率,同比下降3.1个百分点,主要受去年同期资本市场表现较好、基数较高影响;非年化净投资收益率为2.5%,同比下降0.3个百分点。
截至今年9月30日,中国平安的保险资金投资组合规模约6.83万亿元,较年初增长5.2%。
中国平安三季报称,公司积极应对利率下行风险,择机逢高配置利率债,确保成本收益与久期良好匹配。同时,秉持长期投资理念,不断优化红利价值、科技成长均衡配置,筑牢高股息优质底仓,前瞻布局人工智能相关软硬科技,培育成长动能。
10月28日,在中国平安于上证路演中心召开的2026年第三季度业绩说明会上,该公司回应投资者提问时表示,公司资金运用的目标始终是保险资金的保值增值,实现安全性、流动性、收益性的平衡,创造穿越周期的稳定投资收益。公司投资策略保持稳健,坚持“固收”和“权益”的平衡,“高股息权益”和“成长型权益”的平衡。
寿险及健康险新业务价值下降
新能源车险保费增长21.2%
从负债端来看,今年前三季度,中国平安的寿险及健康险业务的新业务价值约为309.87亿元,同比下降13.3%,不过,非代理人渠道新业务价值贡献占比36.9%,同比提升1.8个百分点。
同时,截至2026年9月末,平安寿险的个险代理人中,大专及以上人力占比51.3%,较2025年9月末提升2.1个百分点。
银保渠道方面,平安寿险持续深耕国有大行及头部股份制银行,加速拓展优质城商行,产品持续创新,构建特色服务权益体系,提供高价值、多样化产品方案。
社区金融服务渠道方面,前三季度,该渠道存续客户全缴次继续率同比提升1.6个百分点。
整体来看,前三季度中国平安的寿险及健康险业务的营运利润约872.38亿元,同比增长5.7%。
前三季度,平安产险实现原保险保费收入2652.15亿元,同比增长3.5%,其中,新能源车险原保险保费收入同比增长21.2%,非机动车辆保险原保险保费收入991.53亿元,同比增长10.0%,整体综合成本率为95.6%,同比优化1.4个百分点。
AI方面,中国平安三季报披露称,公司日均Token消耗量从2025年12月日均300亿跃升至2026年9月日均超3300亿。同时,相较2025年12月,2026年9月单位算力Token产出提升509%,单位Token成本下降81%。
展望未来,中国平安在三季报中称,外部环境变化影响加深,短期内国内经济仍面临一定挑战,但长期来看,我国经济高质量发展的大势没有改变。公司将坚持深化“综合金融+医疗养老”双轮并行、科技驱动战略,用更具韧性的增长回馈社会、股东、客户。
(文章来源:新京报)