21世纪经济报道记者石恩泽
物理AI的叙事,迎来了一次业绩检验。
10月29日,兆威机电(003021.SZ、02692.HK)披露2026年第三季度报告。前三季度,兆威机电实现营业收入12.62亿元,同比微增0.53%;归母净利润1.23亿元,同比下降32.35%。
业绩利空已在盘面初步显现。10月29日,兆威机电A股开盘报96.44元,较前一交易日收盘价低开约1%,不过其股价较10月16日收盘价仍累计上涨约58%,以开盘价测算的滚动市盈率约132倍。
这份三季报,让资金叙事与公司基本面之间的落差第一次有了可量化的对照。
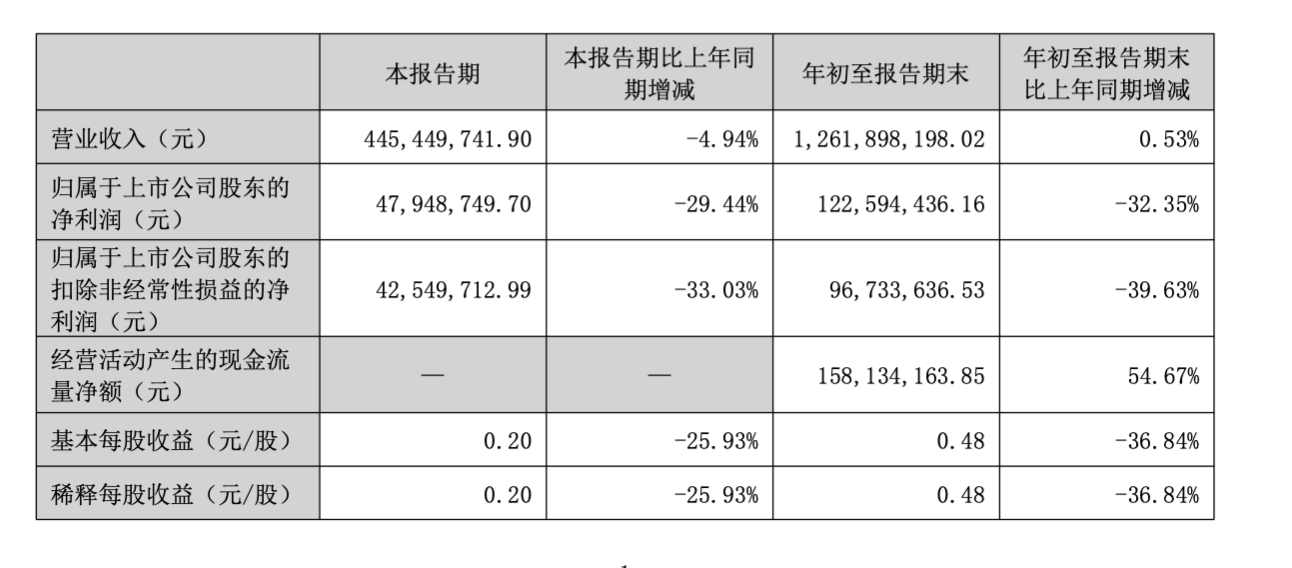
兆威机电的收入端已明显放缓。前三季度,兆威机电营业收入同比仅增0.53%,其中第三季度单季实现营业收入4.45亿元,同比下滑4.94%,出现了单季度负增长。
利润端则出现明显下滑。前三季度,兆威机电归母净利润同比下降32.35%,扣非归母净利润9673万元,同比下降39.63%,第三季度单季归母净利润同比下滑29.44%。今年以来,兆威机电的利润降幅在三个报告期持续扩大。
成本压力是利润下滑的第一重原因。前三季度,兆威机电营业成本同比增长1.85%,快于营收增速,综合毛利率约31.3%,同比下降约1个百分点。
费用端同样在侵蚀利润。前三季度,兆威机电研发费用1.34亿元,同比增长4.8%,研发费用率约10.6%,投入方向包括灵巧手等新业务。管理费用8545万元,同比增长20.7%,财务费用则由上年同期的净收益2358万元转为净支出654万元,公司解释主要系美元汇率下降。
资产质量方面,兆威机电前三季度计提存货跌价准备,资产减值损失达628万元。此外,公司非经常性损益合计2586万元,主要来自政府补助与理财产品收益,占归母净利润约两成,扣非之后的盈利质量进一步打折。
这份报表中也有为数不多的亮点。前三季度,兆威机电经营活动现金流净额1.58亿元,同比增长54.67%。H股上市募集资金到账后,公司货币资金达16.13亿元,较年初增长逾六倍,若计入12.06亿元交易性金融资产,即公司阶段性配置的理财产品,兆威机电广义在手资金合计超过28亿元,归母净资产较年初增长46.55%,账面资金相当充裕。
业绩披露前,兆威机电的股价早已先行。自10月16日至10月28日,兆威机电在八个交易日内累计上涨约六成,其间10月22日、23日连续涨停,股票交易异常波动公告亦未能给行情降温。兆威机电H股同期上涨约24%,单日涨跌动辄一至两成,波动同样剧烈。
值得注意的是,三季报的披露,进一步凸显其目前过高的估值。按前三季度数据测算,兆威机电滚动归母净利润已降至约1.96亿元,以10月29日开盘价96.44元计算,兆威机电总市值约258亿元,滚动市盈率约132倍。
此外,机构此前对兆威机电2026年全年归母净利润的一致预测为3.08亿元,而前三季度仅完成约四成,盈利预测大概率面临下修。
然而,多方仍然愿意为这套叙事出价。一位长期关注机器人产业链的买方人士向记者表示,兆威机电的价值锚不在当期利润,而在于物理AI数据入口的稀缺卡位,灵巧手是物理交互数据采集的上游工具,2025年公司机器人产品收入同比增长近三倍,货币资金与理财产品合计超过28亿元,足以支撑其等到产业放量的一天。
空方的理由同样直接。一位私募人士向记者表示,兆威机电机器人业务收入占比仅1.4%,利润却连续三个报告期下滑,超过130倍的滚动市盈率已透支数年的成长,一旦机构盈利预测下修与资金情绪退潮叠加,股价面临业绩与估值双杀的风险。
两种逻辑的分歧,本质上是产业趋势与买入价格的分歧。物理AI的“卖铲人”故事可以是对的,超百倍的市盈率却未必是对的。
对投资者而言,兆威机电关键的验证信号有两个:一是灵巧手收入何时从千万级迈向亿级,二是毛利率与净利率何时止住连续下滑的势头。
目前以超百倍市盈率买到的只是叙事的期权,而不是业绩的兑现。
(文章来源:21世纪经济报道)