摘要:万斯致信试图重启和平谈判;甲骨文指引2028财年下半年现金流转正;迈威尔科技拟收购Lumentum;微软谷歌绩后分化;亚马逊、闪迪、英特尔盘后发财报;三星电子9:00举行业绩发布会。
全球市场:
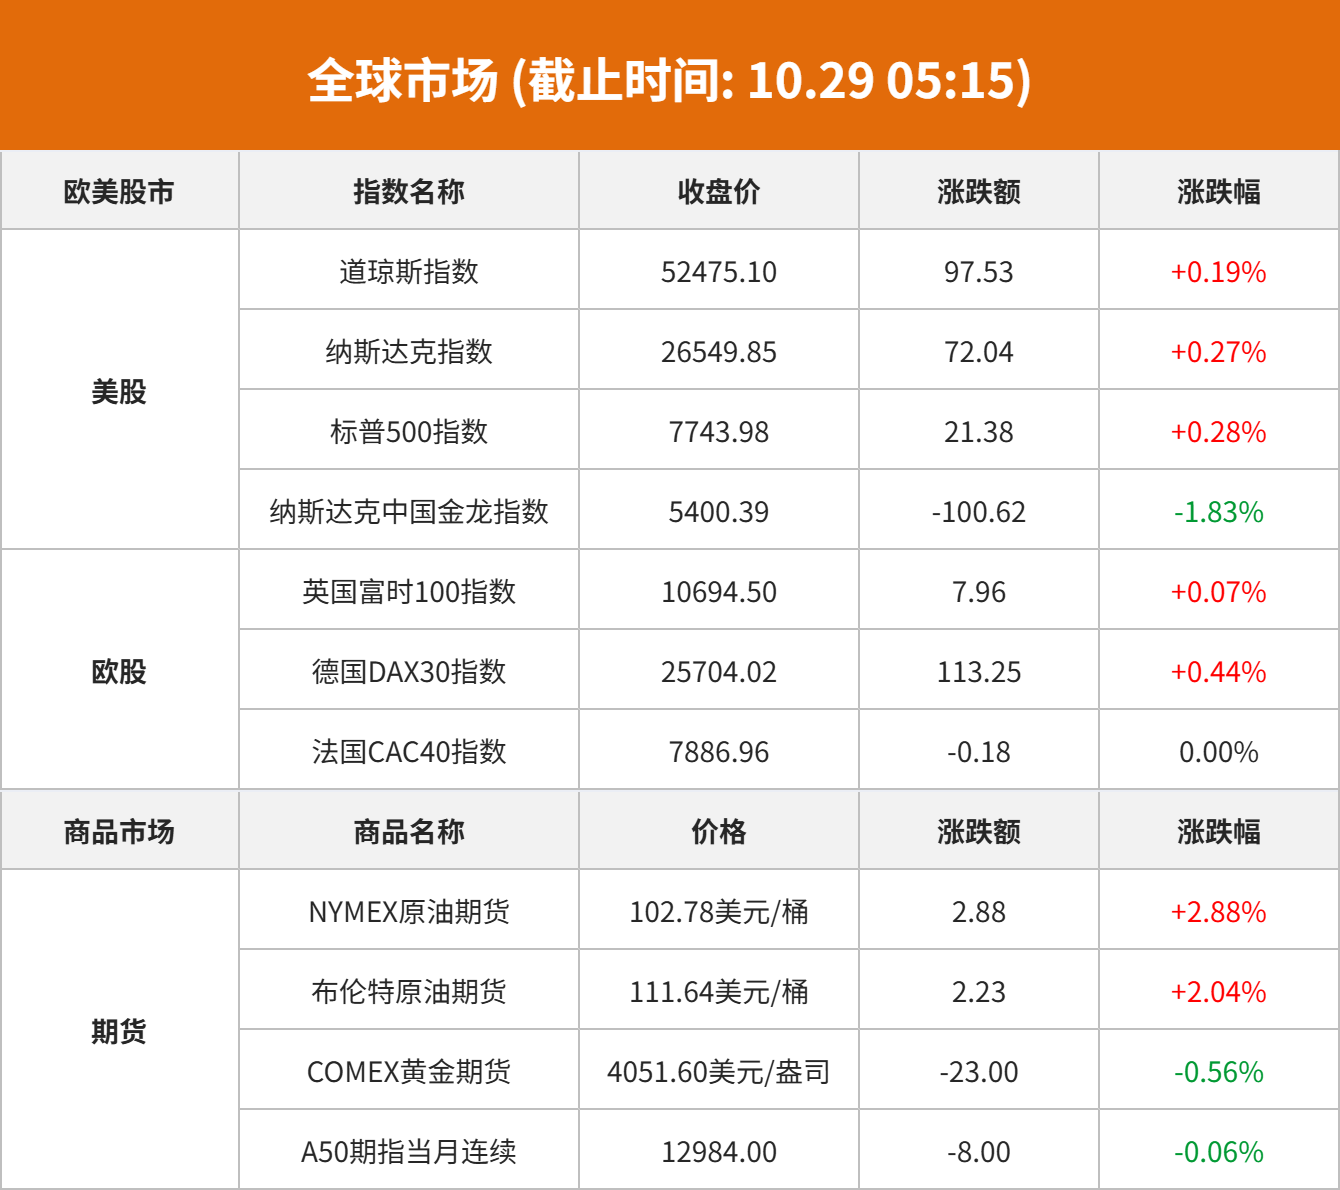
美股市场:美股三大指数10月28日收盘全线上涨。截至收盘,道琼斯工业平均指数比前一交易日上涨97.53点,收于52475.1点,涨幅为0.19%;标准普尔500种股票指数上涨21.38点,收于7743.98点,涨幅为0.28%;纳斯达克综合指数上涨72.04点,收于26549.85点,涨幅为0.27%。
“科技七巨头”涨跌不一,谷歌-A涨1.34%,亚马逊涨0.59%,微软跌0.06%,特斯拉跌0.80%,苹果跌0.94%,英伟达跌1.17%,Meta跌1.24%。谷歌母公司Alphabet第三季度营收和利润均不及预期,显示其人工智能巨额投资尚未产生足够回报以证明支出合理。谷歌盘后下跌10%。微软第一财季Azure云业务营收增长48%并超出预期,整体营收也增长19%至923亿美元并高于预期。微软盘后一度涨6%。
存储芯片、光通信板块延续涨势,为连续第三个交易日走强。个股方面,SK海力士涨13.30%,美光科技涨5.86%,闪迪涨7.66%,Lumentum涨5.52%,Ciena涨3.43%。据知情人士透露,迈威尔科技正就收购数据中心光学器件制造商Lumentum进行深入谈判,Lumentum盘后直线拉升涨超10%,迈威尔科技则跌超10%。
AI云服务公司走强,甲骨文涨超10%,CoreWeave涨超7%,NEBIUS涨近7%。
纳斯达克中国金龙指数跌1.83%,报5400.39点,权重股涨跌互现,跌幅集中于中小市值标的。个股方面,腾讯控股ADR跌0.67%,阿里巴巴涨0.72%,拼多多跌1.19%,网易跌1.44%,京东跌0.47%,百度涨1.57%;新东方跌12.54%,高途跌8.17%,陆金所控股跌3.88%。
欧股市场:欧洲三大股指10月28日涨跌不一。英国伦敦股市《金融时报》100种股票平均价格指数报收于10694.5点,较前一交易日上涨7.96点,涨幅为0.07%;法国巴黎股市CAC40指数报收于7886.96点,较前一交易日下跌0.18点,跌幅为-0.0%;德国法兰克福股市DAX指数报收于25704.02点,较前一交易日上涨113.25点,涨幅为0.44%。
商品市场:国际油价10月28日上涨。截至发稿,纽约商品交易所WTI原油期货当月连续合约上涨2.04美元,报每桶101.94美元,涨幅为2.04%。COMEX黄金期货当月连续合约上涨6.60美元,涨幅0.16%,报4081.2美元/盎司。COMEX白银期货当月连续合约下跌0.47美元,跌幅0.87%,报54.04美元/盎司。现货黄金上涨7.13美元,涨幅0.18%,报4067.46美元/盎司。现货白银下跌0.44美元,跌幅0.81%,报53.98美元/盎司。
热点要闻:
美媒:万斯致信伊朗高官雷扎伊,试图重启和平谈判
据华尔街日报,美国官员及知情人士透露,美国副总统万斯正与伊朗最高国家安全委员会秘书雷扎伊接触,试图重启和平谈判。万斯已在特朗普指示下致信雷扎伊,正试探美伊双方能否找到足够的共同立场,以说服特朗普未来几周内不要下达对伊朗发动一轮短促而猛烈打击的命令。一些美国官员认为,与伊朗强硬派接触或许能取得更好的外交成果。
万斯的信件以及此后美伊官员之间的讨论并未涉及和平方案的具体内容,而是聚焦于可能的谈判框架。雷扎伊上周表示,在伊朗的核心诉求得到具体满足之前,伊朗不会与华盛顿谈判。万斯的一名发言人拒绝就相关谈判置评。伊朗外交部一名发言人表示不了解万斯此次接触的情况。
以媒:伊朗最早可能于周四对卡塔尔新提案给出答复
据以色列i24NEWS获悉,卡塔尔方面正在等待德黑兰对新提案作出答复,伊朗最早可能于周四给出答复。两名地区外交官透露,根据目前的提议,伊朗将需就其核计划采取具体措施,作为交换,美国将放宽部分制裁,并解冻部分资金。目前正在考虑的措施是恢复国际原子能机构核查人员对伊朗各处核设施的检查。
迄今为止,美伊谈判的难点在于,伊朗要求先解除封锁、适度放宽制裁,然后才讨论核问题。而特朗普政府则要求,伊朗在谈判第一阶段就必须在核问题上采取行动。一名美国高级官员向i24NEWS表示:“美国在任何情况下都不会在中期选举前攻击伊朗。”
美联储维持利率不变,但两名官员主张再次加息
美联储此次会议决定维持利率不变,此前该央行上月刚刚加息。此举为美联储争取了更多时间,以判断是否有必要进一步加息,防止能源成本上涨和人工智能建设热潮蔓延至更广泛的通胀领域。这一决定将美联储基准利率维持在3.75%至4%的区间,以10比2的投票结果获得通过。
美联储理事库克和克利夫兰联储主席哈玛克投下反对票,主张加息25个基点。在政策声明中,负责制定利率的委员会并未明显改变华尔街的预期,即美联储可能在12月的下一次会议上再次加息。声明称:“随着更多信息不断积累,委员会将能够判断适当的政策立场,以确保通胀及时回归委员会设定的2%目标。”
沃什将出席11月16日听证会,聚焦AI对生产率及就业的影响
美联储主席沃什表示,他计划出席美联储生产率与就业工作组于11月16日在旧金山湾区举行的现场听证会,听取社会各界人士对技术、生产率及其对货币政策影响等问题的看法。他在新闻发布会上表示,此次会议将探讨人工智能驱动的生产率提升在短期、中期和长期内对经济产生的影响。
沃什说:“这究竟会带来一场生产率奇迹,还是这一过程会缓慢发生?我本人非常希望进一步完善自己对这个问题的看法。”他补充道:“这究竟会让我们在未来几年实现物价稳定变得更加困难,还是更加容易?这对就业会产生什么影响?不仅包括中长期影响,也包括短期影响。因此,我们将在11月16日主要通过公开方式对此展开探讨。”
沃什宣布将调整FOMC会议安排,明年有一次会议不投票
美联储主席沃什表示,我们已决定从明年秋季开始调整联邦公开市场委员会(FOMC)的会议安排。每年召开8次会议是合适的。美联储2027年仍将按计划召开8次会议,但其中一次会议将不对货币政策利率进行投票,而是专门讨论政策战略。2028年,8次会议中将有两次专门用于讨论政策战略,不会对政策利率进行投票。这些会议将不属于正式的政策决策会议。
个股聚焦:
英伟达推出本地AI语音模型,RTX Spark新增模型与智能体工具支持
英伟达(NVDA.US)宣布,Nemotron 3.5 Transcribe开放权重语音模型已支持RTX Spark,可实现语音转录、说话人识别及翻译,支持40种语言。Liquid AI的LFM3系列模型也已获得支持,可在本地运行并进行微调。
此外,英伟达新增GPU资源管理功能,允许用户在前台应用与后台AI智能体之间分配GPU算力。RTX Spark笔记本目前已由华硕、戴尔、惠普、联想、微软及微星等厂商推出,起售价2599美元,最高配备128GB统一内存,FP4 AI算力最高达1 petaflop。
微软夜盘涨近3%,Azure营收超预期增长48%,自由现金流稳健
微软(MSFT.US)第一季度营收同比增19%、EPS增18%,均强于分析师预期。微软Azure云计算业务营收增长48%,达到331.7亿美元,高于市场预期的328.4亿美元。
当季资本支出为452亿美元,高于上年同期的349亿美元。微软此前对第一财季资本支出的预测为500亿美元。公司公布的自由现金流为186亿美元,市场此前预计自由现金流为85.4亿美元。
谷歌夜盘跌近9%,AI投资回报承压,谷歌季度营收与利润双双不及预期
谷歌-C(GOOG.US)公布的季度营收和利润均低于市场预期,表明公司尚未能通过人工智能业务创造足够回报,以证明其巨额投资的合理性。Alphabet表示,截至9月30日的三个月内,剔除支付给合作伙伴的分成后,营收为1,112亿美元,每股净利润为2.12美元,均低于华尔街预期。谷歌竞相为自身及客户建设人工智能基础设施,推动资本支出飙升至创纪录水平。
这些投资帮助谷歌跻身于向Anthropic和Meta等人工智能公司提供计算能力的顶级供应商之列。谷歌也在自行开发人工智能模型,并将其整合到搜索引擎、YouTube和Gmail等面向消费者的产品中。不过相对于支出规模,这些努力迄今尚未取得相应回报。
谷歌推出Gemini 4 Carbon前沿AI模型
谷歌-C(GOOG.US)发布其新一代前沿AI模型Gemini 4 Carbon后,股价升至盘中高点。该模型旨在维持网络安全防御能力并处理复杂工程问题。Carbon能够处理长时间智能体工作流、生成安全代码,并降低模型偏离对齐目标和虚构内容的比率。
Carbon旨在谷歌两周前推出的Gemini 4 Argon模型基础上进一步发展。谷歌计划在向消费者开放Carbon之前,先收集网络安全防御测试人员的反馈。Carbon定价为每百万输入token收费2美元,每百万输出token收费10美元。
高盛:DRAM价格或持续上涨至2028年上半年,明年HBM市场收入料增超230%
高盛最新研报指出,2027年DRAM与高带宽存储(HBM)市场前景依然强劲。TrendForce预计,服务器需求增长及供应扩张有限将推动DRAM价格持续上涨至2028年上半年,即使消费电子需求疲弱,市场仍将保持供需紧张,长期供货协议(LTA)覆盖率可能达60%至70%。
预计2027年HBM综合平均售价同比上涨122%至每Gb3.7美元,推动全球HBM市场收入同比增长超230%,突破2000亿美元。高盛重申三星电子(005930.KR)和SK海力士(SKHY.US)“买入”评级,12个月目标价分别为50万和350万韩元,维持三星电子优先股38万韩元目标价。
苹果推出首款触屏MacBook Pro
苹果(AAPL.US)推出全新MacBook Pro,首次为Mac加入触摸屏和OLED屏幕,并搭载M5 Pro或M5 Max芯片,机身也更加轻薄。此举打破苹果近20年来不愿为Mac加入触屏的惯例。苹果希望通过这些升级提升Mac的吸引力,并带动高端机型销售。
甲骨文预计2028财年下半年自由现金流转正,设定2030财年长期营收目标为高于2250亿美元的水平
甲骨文(ORCL.US)首席财务官在投资者日表示,预计2028财年下半年自由现金流转正,2029财年自由现金流将超过300亿美元。预计2029财年资本支出将减少,支撑300亿美元以上的自由现金流。到2030财年将额外融资规模限制在200亿美元。重申2027财年展望,预计营收超900亿美元,非公认会计准则每股收益8.1美元。
资本支出将在2027财年和2028财年达到顶峰,2029财年将逐步下降。2029财年净债务与调整后EBITDA之比将低于3.5倍。从2029财年开始,增长将依靠自有资金支持。设定2030财年长期营收目标为2250亿美元以上。
OpenAI与ServiceNow扩大合作
OpenAI与ServiceNow(NOW.US)宣布扩大合作伙伴关系,将更多OpenAI模型和智能体引入ServiceNow产品,并将ServiceNow工作流与ChatGPT和Codex打通。双方旨在让企业更便捷地利用AI构建应用、处理IT服务请求和解决安全问题。此次扩展基于两家公司1月宣布的合作,将把OpenAI的能力嵌入ServiceNow对客户的服务及其自身业务运营的更多环节。
ServiceNow夜盘大跌超17%,Q3净利润同比下滑近45%至2.77亿美元
ServiceNow(NOW.US)公布2026年第三季度财报,该公司股价盘后跌超18%。数据显示,公司当季营收达到41.06亿美元,同比增长20.5%,按固定汇率计算增长20%;GAAP净利润为2.77亿美元,较上年同期的5.02亿美元下降约45%;GAAP摊薄后每股收益为0.27美元,低于上年同期的0.48美元。
迈威尔科技据称正就收购Lumentum进行深入谈判
据知情人士透露,迈威尔科技(MRVL.US)正就收购数据中心光学器件制造商Lumentum(LITE.US)进行深入谈判,这可能是人工智能领域规模扩张竞赛中的一笔巨型交易。交易最快可能于下周宣布。
福特汽车第三季度总营收495.3亿美元,同比减少1.9%
福特汽车(F.US)第三季度总营收495.3亿美元,同比减少1.9%;调整后每股收益0.49美元,上年同期0.45美元,预估0.41美元;调整后息税前利润27亿美元,同比+3.8%,预估23.8亿美元。
福特汽车预计全年调整后息税前利润105亿美元至110亿美元,此前预计100亿美元至110亿美元,预估105.2亿美元;仍然预测资本支出95亿美元至105亿美元,市场预估99亿美元。
科磊预计第二财季营收为45亿至49亿美元,市场预估为45.2亿美元
科磊(KLAC.US)第一财季营收为41.4亿美元,高于预估的40.4亿美元;资本开支为1.948亿美元,高于预估的1.014亿美元;调整后每股收益为1.22美元。公司预计第二财季营收为45亿至49亿美元,预估为45.2亿美元;预计第二财季调整后每股收益为1.33至1.55美元。
飞塔信息预计第四季度营收为21.6亿至22.5亿美元
飞塔信息(FTNT.US)第三季度营收为20.8亿美元,高于预估的20.7亿美元;调整后每股收益为91美分,高于预估的86美分。公司预计第四季度营收为21.6亿至22.5亿美元,市场预估为21.7亿美元。
港市前瞻:
南向资金追踪|净卖出约8亿港元回流智谱及中际旭创流出泡泡玛特
数据显示,南向资金昨日成交约670.37亿港元,较前一日放量约70亿港元。相当于恒指成交额的36.95%,短线占比持续低于四成。
港股昨日震荡回稳,恒指微涨0.23%。但南向资金继续净卖出约8.04亿港元。其中,沪港股通净流入约0.56亿港元,而深港股通净流出约8.60亿港元。
且趋势上,南向资金已连续11个交易日流出,累计净卖出约304.04亿港元。
个股方面,交易所数据显示,昨日南向资金:
大幅净买入:智谱(02513.HK)5.55亿港元;中芯国际(00981.HK)5.33亿港元;中际旭创(03308.HK)3.44亿港元;金斯瑞生物科技(01548.HK)1.14亿港元。
大幅净流出:泡泡玛特(09992.HK)6.55亿港元;长飞光纤光缆(06869.HK)2.88亿港元;建滔积层板(01888.HK)1.45亿港元;脑动极光-B(06681.HK)0.08亿港元。
投资要点
智谱昨日涨3.81%,资金前5日加仓274万股,短线再度加速回流。
中芯国际昨日涨5.43%,资金前5日减持6233万股,仍处流出趋势。
中际旭创昨日涨8.28%,资金前5日加仓28万股,短线连续回流。
金斯瑞生物科技昨日涨11.21%,资金前5日减持1544万股,短线仍以流出为主。
泡泡玛特昨日跌0.98%,资金前5日减持67万股,短线连续流出。
长飞光纤光缆昨日涨7.62%,资金前5日减持42万股,短线仍以流出为主。
建滔积层板昨日涨8.28%,资金前5日减持575万股,短线延续流出趋势。
脑动极光-B昨日涨52.30%,资金前5日减持1879万股,短线仍以流出为主。
港股公告精选
中国石油股份(00857)前三季度归母净利润1557.76亿元,同比增长21.9%。
中石化油服(01033)前三季度归母净利润约7.11亿元,同比增长6.2%。
君实生物(01877):特瑞普利单抗用于治疗含铂化疗失败的局部晚期或转移性尿路上皮癌获得国家药品监督管理局常规批准。
国联民生(01456)前三季度归母净利润约21.08亿元,同比增长19.59%。
豪威集团(00501)预计第四季度实现营业收入77.59亿元至83.24亿元,同比增长9.71%至17.71%。
江西铜业股份(00358)前三季度归母净利润116.87亿元,同比增长94.02%。
安井食品(02648)前三季度归母净利润11.42亿元,同比增长20.27%。
芯碁微装(09630)前三季度归母净利润约4.61亿元,同比增长约1.32倍。
中广核电力(01816)前三季度归母净利润约96.03亿元,同比增长12.75%。
中远海能(01138.HK)前三季度归母净利润约73.89亿元,同比增长171.9%。
新东方-S(09901)发布第一季度业绩,股东应占净利润2.73亿美元同比增加13.5%。
三环集团(06951)前三季度归母净利润约38.65亿元,同比增长97.35%。
昭衍新药(06127)前三季度实现归母净利润约9.3亿元,同比增长约10.52倍。
上海复旦(01385)前三季度归母净利润10.6亿元,同比增加221.08%。
财经日历:
(文章来源:哈富证券)