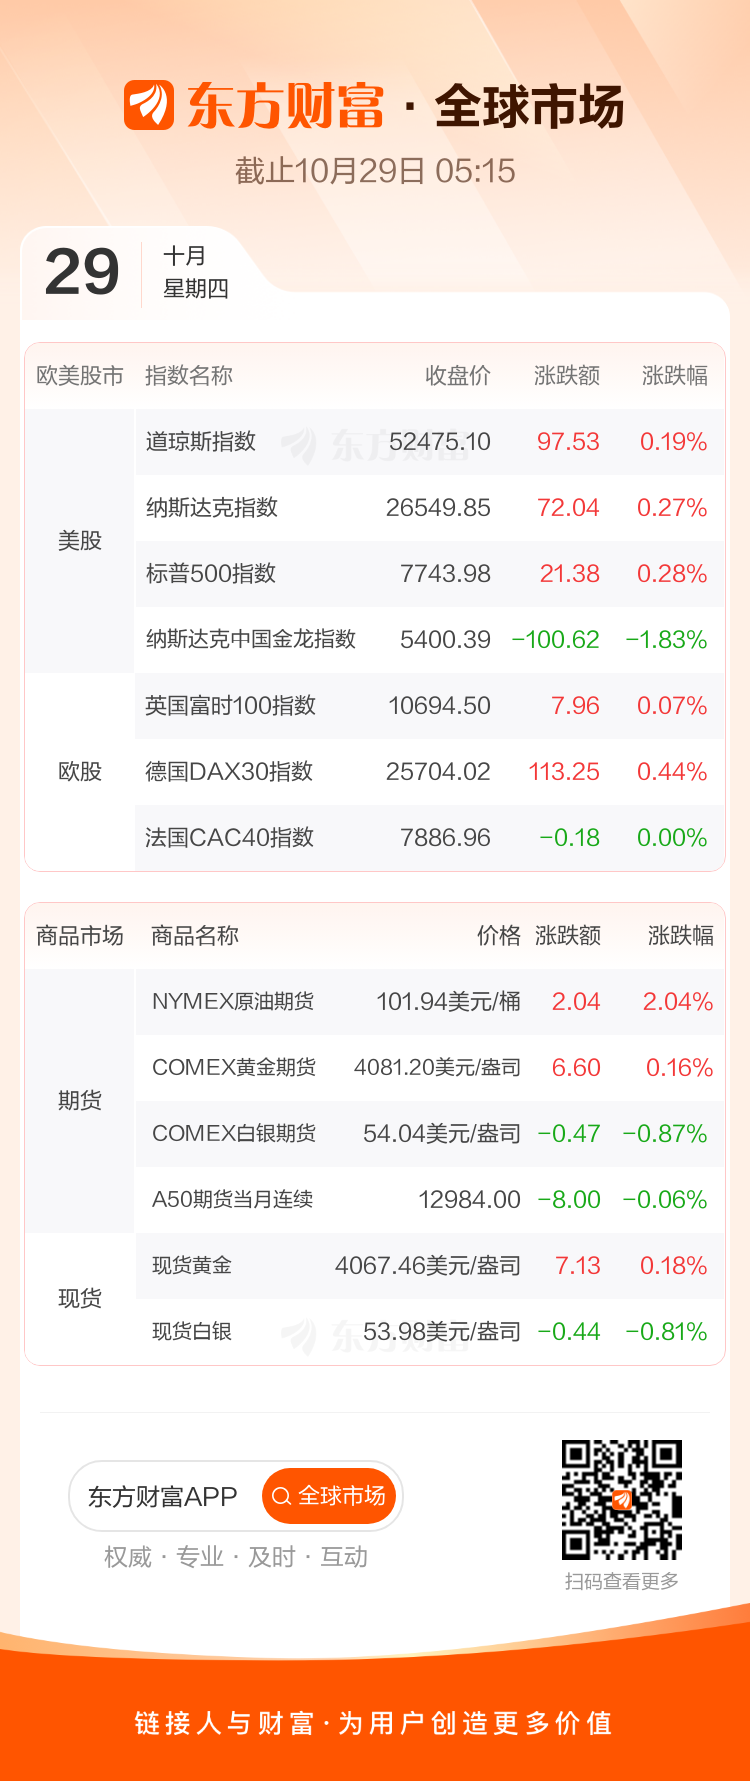
美股市场:美股三大指数10月28日收盘全线上涨。截至收盘,道琼斯工业平均指数比前一交易日上涨97.53点,收于52475.1点,涨幅为0.19%;标准普尔500种股票指数上涨21.38点,收于7743.98点,涨幅为0.28%;纳斯达克综合指数上涨72.04点,收于26549.85点,涨幅为0.27%。
“科技七巨头”涨跌不一,谷歌-A涨1.34%,亚马逊涨0.59%,微软跌0.06%,特斯拉跌0.80%,苹果跌0.94%,英伟达跌1.17%,Meta跌1.24%。谷歌母公司Alphabet第三季度营收和利润均不及预期,显示其人工智能巨额投资尚未产生足够回报以证明支出合理。谷歌盘后下跌10%。微软第一财季Azure云业务营收增长48%并超出预期,整体营收也增长19%至923亿美元并高于预期。微软盘后一度涨6%。
存储芯片、光通信板块延续涨势,为连续第三个交易日走强。个股方面,SK海力士涨13.30%,美光科技涨5.86%,闪迪涨7.66%,Lumentum涨5.52%,Ciena涨3.43%。据知情人士透露,迈威尔科技正就收购数据中心光学器件制造商Lumentum进行深入谈判,Lumentum盘后直线拉升涨超10%,迈威尔科技则跌超10%。
AI云服务公司走强,甲骨文涨超10%,CoreWeave涨超7%,NEBIUS涨近7%。
纳斯达克中国金龙指数跌1.83%,报5400.39点,权重股涨跌互现,跌幅集中于中小市值标的。个股方面,腾讯控股ADR跌0.67%,阿里巴巴涨0.72%,拼多多跌1.19%,网易跌1.44%,京东跌0.47%,百度涨1.57%;新东方跌12.54%,高途跌8.17%,陆金所控股跌3.88%。
欧股市场:欧洲三大股指10月28日涨跌不一。英国伦敦股市《金融时报》100种股票平均价格指数报收于10694.5点,较前一交易日上涨7.96点,涨幅为0.07%;法国巴黎股市CAC40指数报收于7886.96点,较前一交易日下跌0.18点,跌幅为-0.0%;德国法兰克福股市DAX指数报收于25704.02点,较前一交易日上涨113.25点,涨幅为0.44%。
商品市场:国际油价10月28日上涨。截至发稿,纽约商品交易所WTI原油期货当月连续合约上涨2.04美元,报每桶101.94美元,涨幅为2.04%。COMEX黄金期货当月连续合约上涨6.60美元,涨幅0.16%,报4081.2美元/盎司。COMEX白银期货当月连续合约下跌0.47美元,跌幅0.87%,报54.04美元/盎司。现货黄金上涨7.13美元,涨幅0.18%,报4067.46美元/盎司。现货白银下跌0.44美元,跌幅0.81%,报53.98美元/盎司。

隔夜要闻
北京时间周四(10月29日)凌晨,美联储宣布将联邦基金利率目标区间维持在3.75%至4%之间不变,符合市场普遍预期。上月,美联储时隔三年多来首次加息,将联邦基金利率目标区间上调25个基点到3.75%至4%。
欧洲天然气近四年来首破100欧元!中东战火冲击供应 冬季能源危机阴云再起
由于中东战事导致液化天然气(LNG)航运受阻、冬季前LNG供应紧张,欧洲基准天然气合约价格周三盘中突破每兆瓦时100欧元,为2022年12月以来首次。与此同时,美国可能在中期选举后对伊朗恢复大规模军事打击的消息,进一步加剧了市场对供应中断持续时间的担忧。
加拿大央行宣布上调利率,以防范能源价格上涨带来的通胀上行风险,并表示未来可能需要进一步提高借贷成本。加拿大银行周三表示,该行将基准隔夜利率上调至2.5%,这是三年多来的首次加息。此次加息符合市场预期,也是加拿大金融界经济学家的共识预测。
北京时间周四凌晨,美联储主席沃什在议息会议后的新闻发布会上宣布调整议息机制,但对于市场最关心的加息路径,他依旧没有给出任何明确信号。日内早些时候,美联储宣布将联邦基金利率目标区间维持在3.75%至4.00%不变,符合市场普遍预期。决议以10比2的票数通过,理事库克和克利夫兰联储主席哈马克主张再加息25个基点。这也是库克加入美联储理事会以来首次在货币政策决议上投下反对票。
营收猛增61%、订单翻倍!液冷巨头维谛:大规模基建浪潮仍在加速
在云计算三巨头放榜前,液冷龙头维谛技术的财报先给投资者吃下一颗定心丸。当地时间周三早晨,维谛公布的第三季度业绩显示:营收达到43.13亿美元,同比增长61%;调整后每股收益达到2.21美元,同比增长78%。两项指标均明显超过市场预期,分析师此前预计营收为37.6亿美元、调整后每股收益为1.82美元。
谷歌第三季度营收1,275.8亿美元,同比增长25%,预估1,279.3亿美元;服务收入963.0亿美元,同比增长11%,预估984亿美元;广告营收820.1亿美元,同比增长11%,预估835.7亿美元;云收入307.1亿美元,上年同期151.6亿美元,预估291亿美元;其他业务营收3.72亿美元,同比增长8.1%,预估3.878亿美元;每股收益2.12美元,上年同期2.87美元;经营利润405.8亿美元,同比增长30%,预估431.6亿美元;营业利益率32%,上年同期31%,预估33.7%;资本支出513.6亿美元,上年同期239.5亿美元,预估557.8亿美元。
微软第一季度经营利润459.2亿美元,预估439.2亿美元;第一季度资本支出393.7亿美元,预估459.3亿美元;第一季度营收922.8亿美元,预估906.3亿美元;第一季度调整后每股收益4.89美元,预估4.73美元。
据知情人士透露,迈威尔科技正就收购数据中心光学器件制造商Lumentum进行深入谈判,这可能是人工智能领域规模扩张竞赛中的一笔巨型交易。交易最快可能于下周宣布。Lumentum市值约830亿美元,迈威尔科技市值约2210亿美元。Lumentum盘后一度拉升涨超10%,迈威尔科技则跌超10%。
当地时间10月28日,甲骨文在美国拉斯维加斯举办2026年投资者日活动。联席首席执行官Clay Magouyrk、Mike Sicilia和首席财务官Hilary Maxson出席,介绍了公司战略和最新中期财务指引。其中,自由现金流目标大幅好于市场预期,带动公司股价大涨。
Meta和Snap面临美国重大法律考验:社交媒体是否导致青少年成瘾?
当地时间周三,Meta和Snap将因涉嫌损害青少年心理健康,在洛杉矶迎来一场关键庭审。这是美国数千起社交媒体相关诉讼中,最新一起进入审判阶段的案件,其裁决结果可能影响后续案件的审理及和解进程。这是第二起指控社交媒体公司故意将平台设计成具有成瘾性的个人诉讼。今年3月,Meta和YouTube在首起同类案件中败诉,被判赔偿600万美元。
在为支撑AI热潮的庞大数据中心和芯片网络提供资金之际,一种新的焦虑正笼罩华尔街:初步迹象显示,信贷市场吸纳债务的能力正接近极限。当下,为AI基础设施建设融资的债券和贷款,收益率接连飙升至两位数。银行家发现,将风险转移给保险公司和其他投资者变得更加困难。
谷歌正调整云业务战略,从过去主要通过自身云平台提供芯片、AI模型和云服务,转向借助外部合作伙伴扩大自研AI芯片的销售渠道,以触达更多客户,并挑战英伟达在AI芯片市场的主导地位。谷歌母公司Alphabet当地时间周二(10月27日)宣布,将与甲骨文合作,在后者的云基础设施(OCI)上提供谷歌张量处理单元(TPU)。甲骨文将成为谷歌之外首家提供TPU的超大规模云服务商,相关算力预计于2027年开始部署。
亚马逊加码智能家居:一次推出5款新品 16英寸智能屏“叫板”苹果HomeView
亚马逊集中推出多款搭载Alexa的智能家居新品,加码全屋智能赛道。业内指出,面对苹果公司在智能家居领域的新一轮发力,亚马逊希望借助这批新品,进一步巩固Alexa在家庭场景中的存在感,抢占智能入口。据媒体当地时间10月28日报道,亚马逊当天发布了五款以Alexa AI助手为核心的新产品,包括升级版Echo Dot智能音箱、首次配备摄像头的Echo Studio智能音箱、Echo Time智能时钟、Alexa Photo Frame数码相框,以及Echo Show 16智能显示屏。
丹麦生物技术公司Genmab的一款试验性癌症疗法在后期临床试验中将患者死亡风险降低了50%,推动其美股股价创下历史新高。Genmab在官网宣布,全球III期LiGeR-HN1临床试验取得积极的顶线结果。
免责声明:本文基于AI生产,仅供参考,不构成任何投资建议,据此操作风险自担。东方财富发布此内容旨在传播更多信息,与本平台立场无关。东方财富力求但不保证数据的完全准确,如有错漏请以中国证监会指定上市公司信息披露媒体为准,东方财富不对因该资料全部或部分内容而引致的盈亏承担任何责任。用户个人对服务的使用承担风险,东方财富对此不作任何类型的担保。