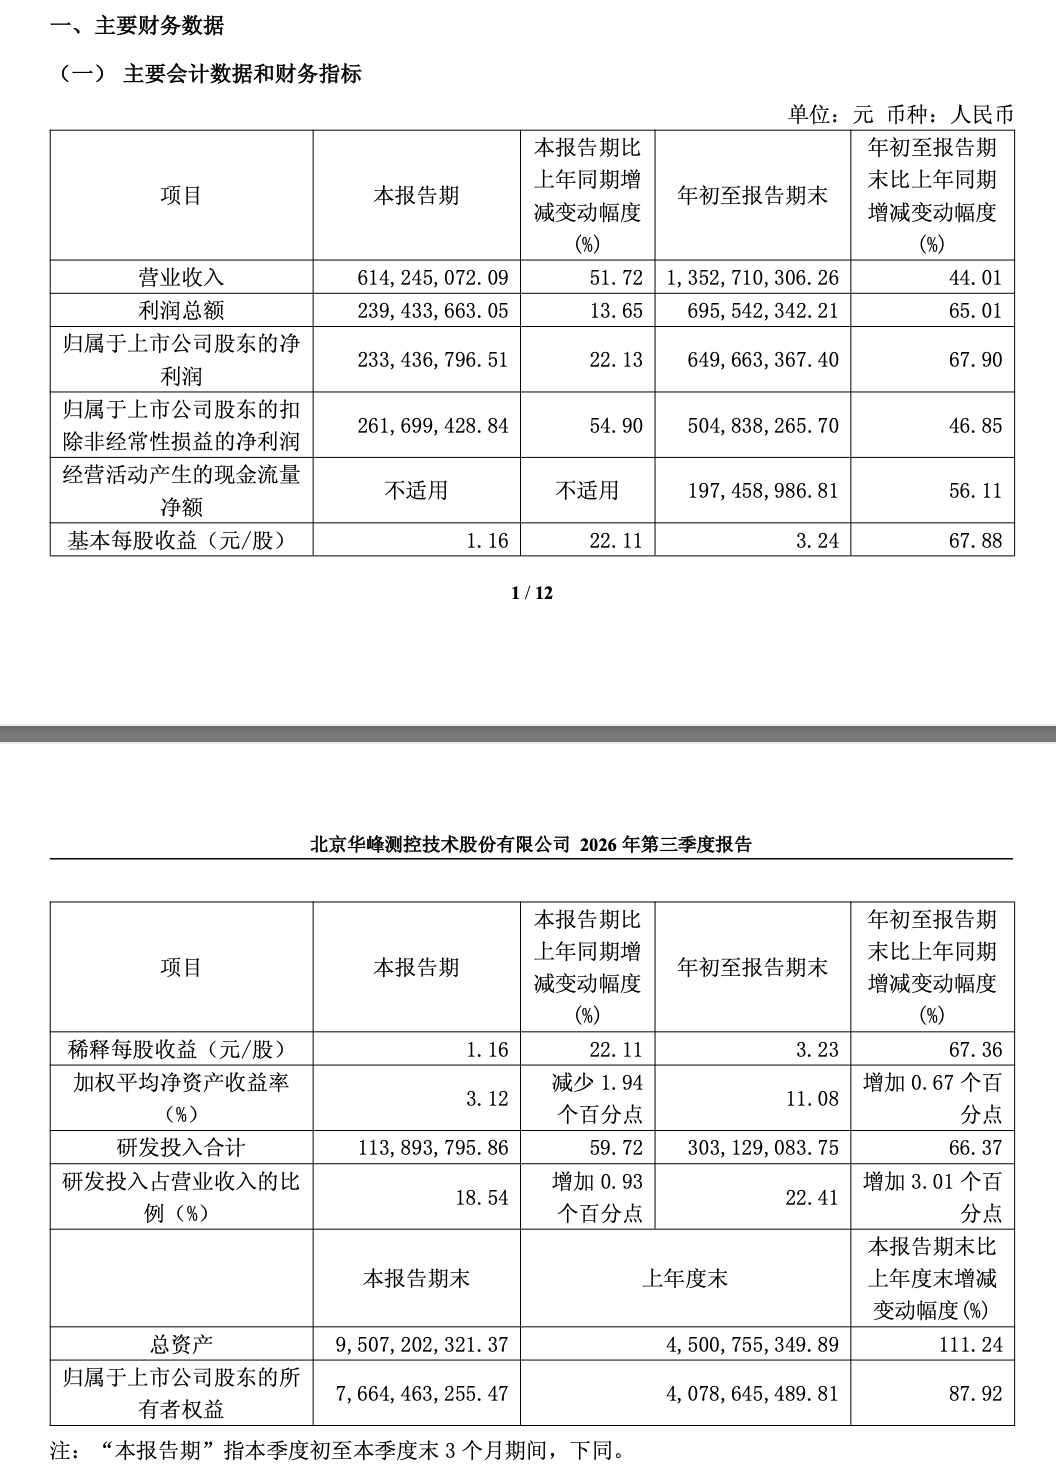
《科创板日报》10月28日讯(记者黄修眉)华峰测控今日(10月28日)晚间披露2026年第三季报,前三季度实现营收13.53亿元,同比增长44.01%;归母净利润6.50亿元,同比增长67.90%。
其中,第三季度单季营收6.14亿元,同比增51.72%;归母净利润2.33亿元,同比增22.13%。
华峰测控表示,业绩增长主要受市场需求增加带动。拆开看,撑住这份报表的是两条线:一条是跑了多年的模拟/电源测试机基本盘,一条是刚冒头、但机构盯得最紧的算力芯片测试。
公开披露显示,华峰测控靠数模混合与电源类测试机起家,主力产品STS8200、STS8300全球累计装机已突破9000台。2026年上半年,STS8200收入占比仍略高于STS8300,后者随PMIC和电源芯片测试需求抬升占比持续上行。
真正让市场给溢价的不是基本盘,是STS8600。该平台面向CPU、GPU、DPU、车载ADAS、高端MCU等SoC测试,配套主动温控、SLT、老化方案一起打包。公司在9月的调研中披露,STS8600已进入客户导入和小批量装机阶段,放量节奏取决于客户验证与量产进度。
AI芯片越做越大,单颗测试时长和测试成本同步拉长,测试机厂间接吃到算力扩产红利。要接住这波需求,研发投入先得跟上。2026年前三季度,华峰测控研发费用3.03亿元,同比增长66.37%;第三季度单季1.14亿元,占营收18.54%。自研ATE专用芯片并行推进。
订单端也在佐证这条线的景气度。该公司在9月的投资者调研中透露,公司订单可见度已延伸到2027年3月左右,部分需求能看到明年一季度末到二季度初,客户对较长交付周期的接受度在提升。
不过,华峰测控亦表示,随着收入规模扩大,公司理论上可以获得一定的规模效应。但目前公司现有产品及生产管理体系已经较为成熟,进一步提升生产效率的空间相对有限,因此规模效应对毛利率的影响相对有限。
同时,当前供应链部分环节仍较为紧张,部分供应商陆续发出涨价通知,原材料成本有所上升,对规模效应形成一定抵消。未来1–2年,供应链状况及原材料价格变化仍可能对公司毛利率产生一定影响。公司将持续加强供应链管理,并通过产品及生产管理等方式保持经营效率。
截至10月28日收盘,华峰测控报243.79元/股,最新总市值约490亿元。
(文章来源:财联社)