AI摘要:A 股临近底部,短期大概率是超跌反弹,建议均衡配置。创新药出海 BD 交易高增,CXO 龙头迎来估值修复。CPO 与光模块订单饱满,高速迭代带动散热材料国产替代,板块景气延续。
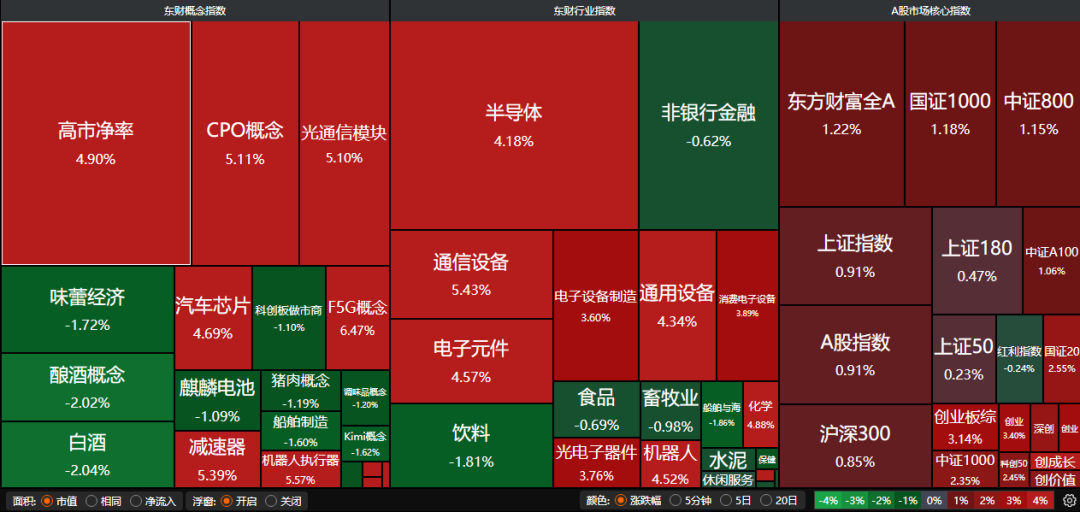
A股三大指数今日集体反弹,沪指涨0.91%,深证成指涨2.02%,创业板指涨3.40%。沪深京三市成交额超过1.6万亿,较昨日放量近2000亿。行业板块多数收涨,航天装备、半导体、非金属材料、医疗服务、电子化学品、元件板块涨幅居前,白酒板块逆市走弱。
一、【主流券商核心观点】
1、招商证券:接近底部特征维持均衡配置
近期市场快速下跌后,A股多项指标已接近历史底部区间。短期或以震荡筑底和结构性机会为主,建议维持均衡配置并重点关注未来两周的重要节点。未来3-6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
2、华泰证券:资金侧趋势回暖或仍需等待
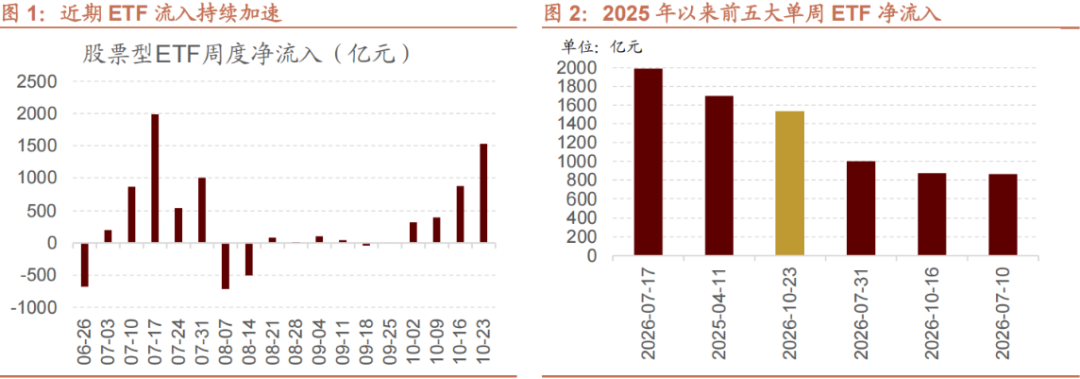
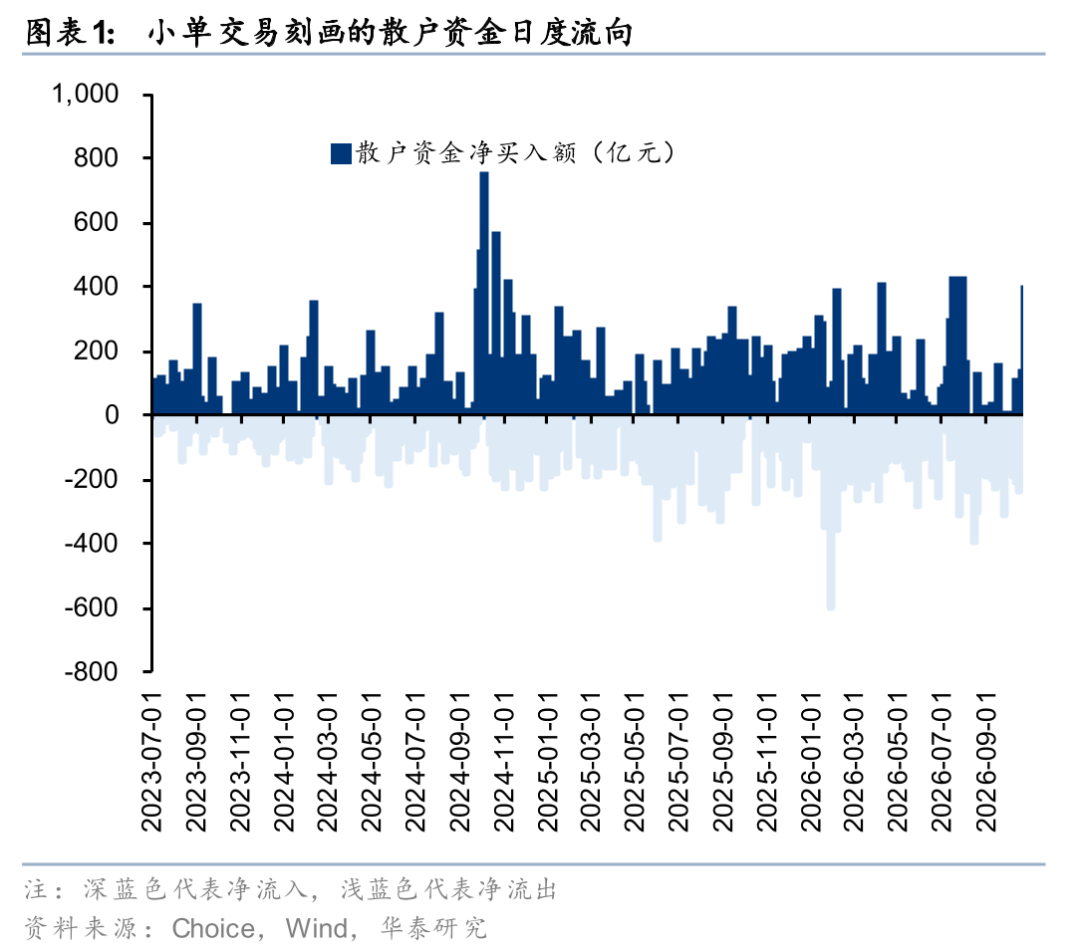
市场情绪持续回落,ETF资金对A股的承接增强,上周资金净流入接近1500亿元,创2026年以来次高,沪深300指数ETF是主要流入方向ETF,累计净流入规模回升至接近4月末水平,相比1月末仍偏低。但资金并未形成合力改善,交易端融资资金、龙虎榜等资金流出压力有所缓解,融资活跃度由7.88%回升至8.07%,但买入的方向仍未形成共识,资金侧趋势回暖或仍需等待。
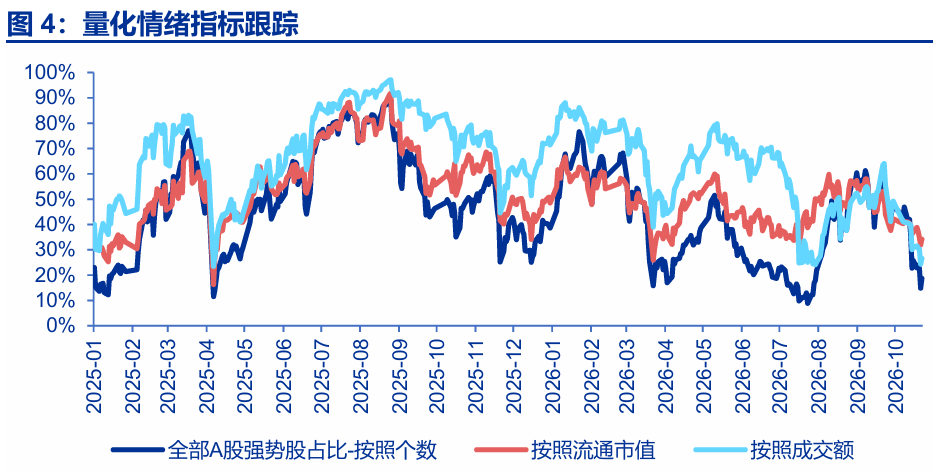
3、申万宏源证券:当前,市场短期性价比显著改善,但中期问题解决线索不足,科技新共识的线索也不足,如果出现反弹,更偏向于超跌反弹属性。按历史经验,大波段调整中的超跌反弹特征:各结构普遍的超跌反弹,至少从趋势下行阶段性转为横盘震荡。超跌的机构重仓股是反弹的重要部分,但通常不会领涨。小微盘占优是常态,主题行情弹性更高。
二、【创新药板块大涨】
1、国联民生证券:步入全球价值兑现新周期
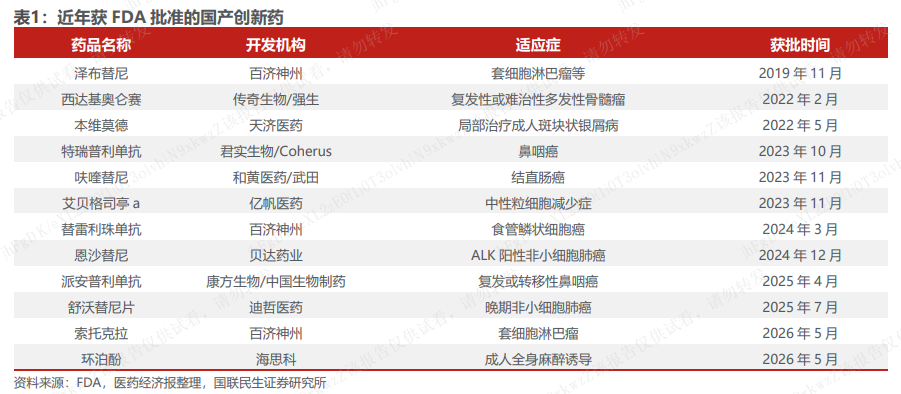
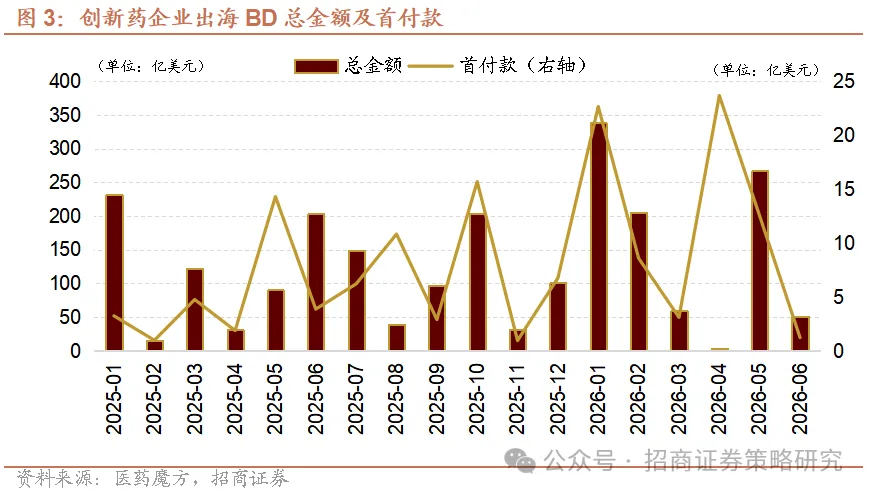
中国创新药出海蓬勃发展,有望迈入全球价值兑现新周期。一方面,中国正成为全球药企重要的创新供给端,BD交易不断创新高。另一方面,国产创新药出海有望步入全球价值兑现新周期。
2、国金证券:关注创新药产业链
前三季度创新药出海延续高景气。据官方披露,一季度我国创新药对外授权交易额超过600亿美元,上半年累计约1100亿美元,前三季度累计约1300亿美元,已接近2025年全年水平。创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。
3、招商证券:创新药超预期
此轮创新药板块的行情由两条逻辑共同支撑。第一,超预期业绩是政策托底与出海BD落地的双重作用结果;第二,本轮行情的启动源于基本面良好的CXO龙头形成溢价和估值修复。国内CXO龙头出海授权数量与利润均实现规模增长后,市场形成“创新药对外授权CXO属于高门槛的技术密集型标的”的共识,为溢价提供了充分支撑。
三、【CPO概念股大涨】
1、东吴证券:热管理材料迎升级机遇
随着光模块持续向更高速率演进,核心器件性能升级与整体热负荷增长将推动高性能散热材料及器件需求持续提升。此外高端散热材料还有国产替代需求:国内光模块需求规模扩大、自主可控需求提升,高端散热材料及模组有望迎来国产替代机遇。
2、中金公司:高景气延续,新技术加速
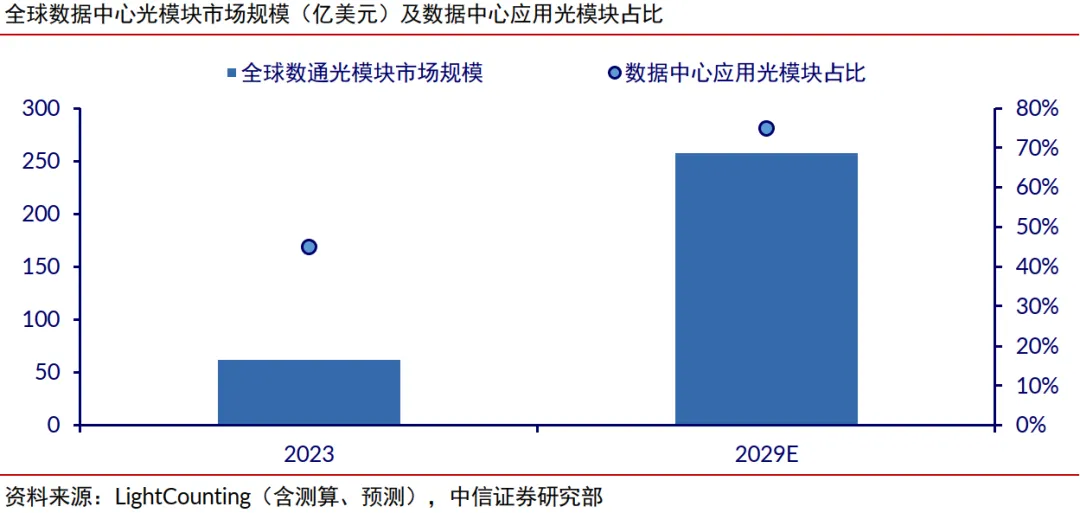
基于第27届光博会调研表示,锁订单、锁物料成为行业关键词,部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后;预计至2028年,NPO在标准和工程方案收敛、良率爬升后有望加速上量,CPO或逐步进入Scale-up架构。
图:光互联应用由网络侧向计算芯片持续下沉
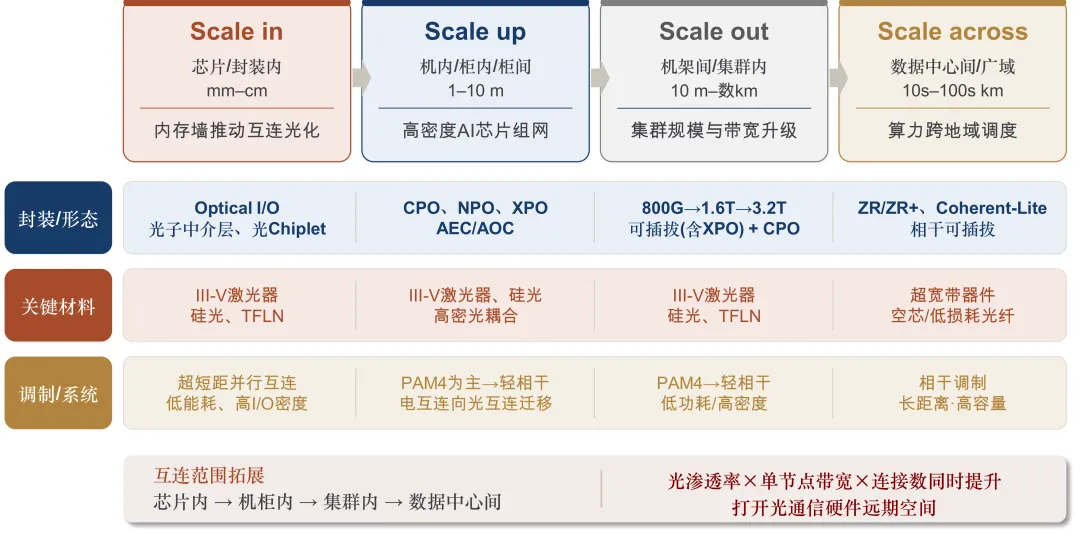
随着AI集群规模进一步扩大,端口速率升级的背景下,光互联将受益于供给紧平衡和价值量提升等因素市场规模快速扩大。当前光模块行业供给主要由国内龙头企业主导,国产光通信将充分受益于行业需求,业绩基本面坚实向好。