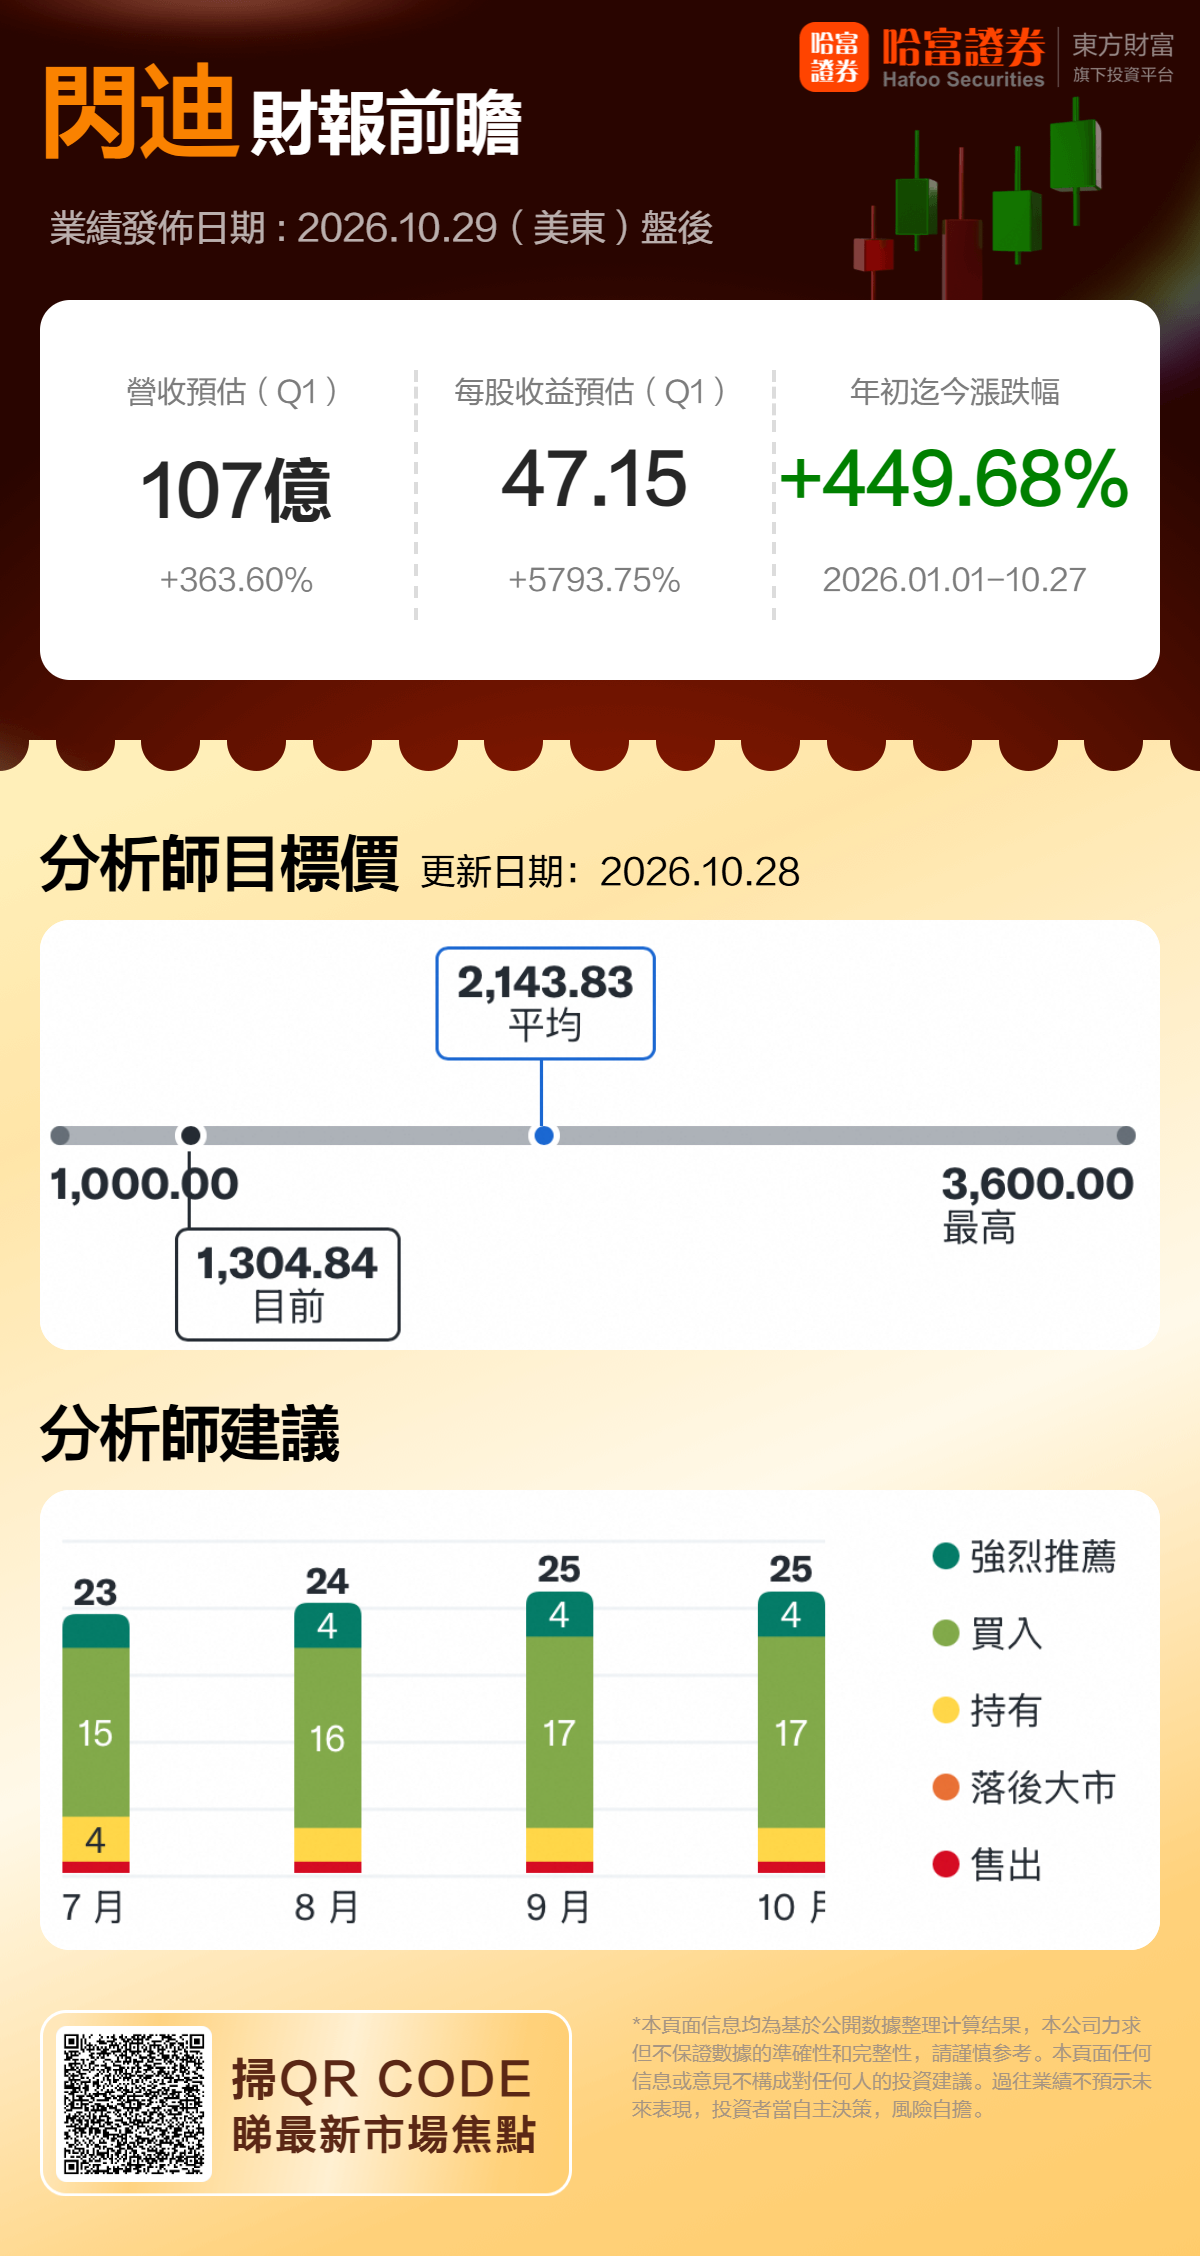
闪迪将于美东时间10月29日盘后公布2027财年一季度业绩。机构预期闪迪2027财年Q1预计实现营收107亿美元,同比增加363.60%;预期每股收益47.15美元,同比增加5793.75%。
一、上一季度回顾
2026财年第四季度,闪迪交出了创纪录的业绩答卷。单季营收达89.7亿美元,环比增长51%,同比暴增372%;GAAP净利润为69.0亿美元,摊薄EPS为43.97美元;非GAAP调整后EPS为39.25美元;调整后毛利率攀升至84.6%,为一年前的3.2倍。
二、本季财报前瞻
数据中心业务:AI驱动的核心增长引擎
数据中心业务是闪迪增速最快的终端赛道。2026财年Q4,该业务收入达29.8亿美元,同比增幅高达1298%,成为拉动增长的第一引擎。AI推理、KV cache卸载和云厂商扩容把企业级SSD需求推到高位;公司自研Stargate平台(面向AI数据湖的128TB以上QLC企业级SSD)上季起开始确认收入,256TB版本预计2027年年中后推出。
管理层预计NAND市场规模2026自然年将超过3000亿美元、2027年逼近5000亿美元,并称出货"按配额分配"的状态将延续到2027年以后。本季数据中心收入占比能否继续抬升、AI存储需求有没有降温苗头,是本次财报的核心看点。
边缘计算与消费级业务
上季边缘业务营收54.32亿美元,环比增长48%,覆盖手机、PC、嵌入式存储、汽车等领域,是公司的收入基本盘。消费电子出货量整体疲软,但高端产品与存储容量升级撑住了收入;汽车、机器人被视为下一阶段增量。这块业务体量大、增长稳健,短期波动相对有限。
消费业务体量缩小、季节性明显,上季消费业务营收5.56亿美元,环比下降32%,主要受季节性淡季影响。存储卡、U盘、零售SSD的收入占比已不足一成,对整体业绩影响有限。
市场关注焦点:
公司已与8家数据中心和边缘客户签署"新业务模式"(NBM)长期合同,最低预期收入合计约940亿美元,预计2027财年覆盖超半数出货量、2028财年约三分之二。这类合同设有价格下限与上限——行情下跌时有保底,行情火爆时也限制弹性。
毛利率可持续性:公司预计2028-2030财年非GAAP毛利率维持约80%,营业利润率约75%,调整后自由现金流利润率约50%。
回购计划:董事会批准140亿美元股票回购计划,总剩余回购授权达155亿美元。
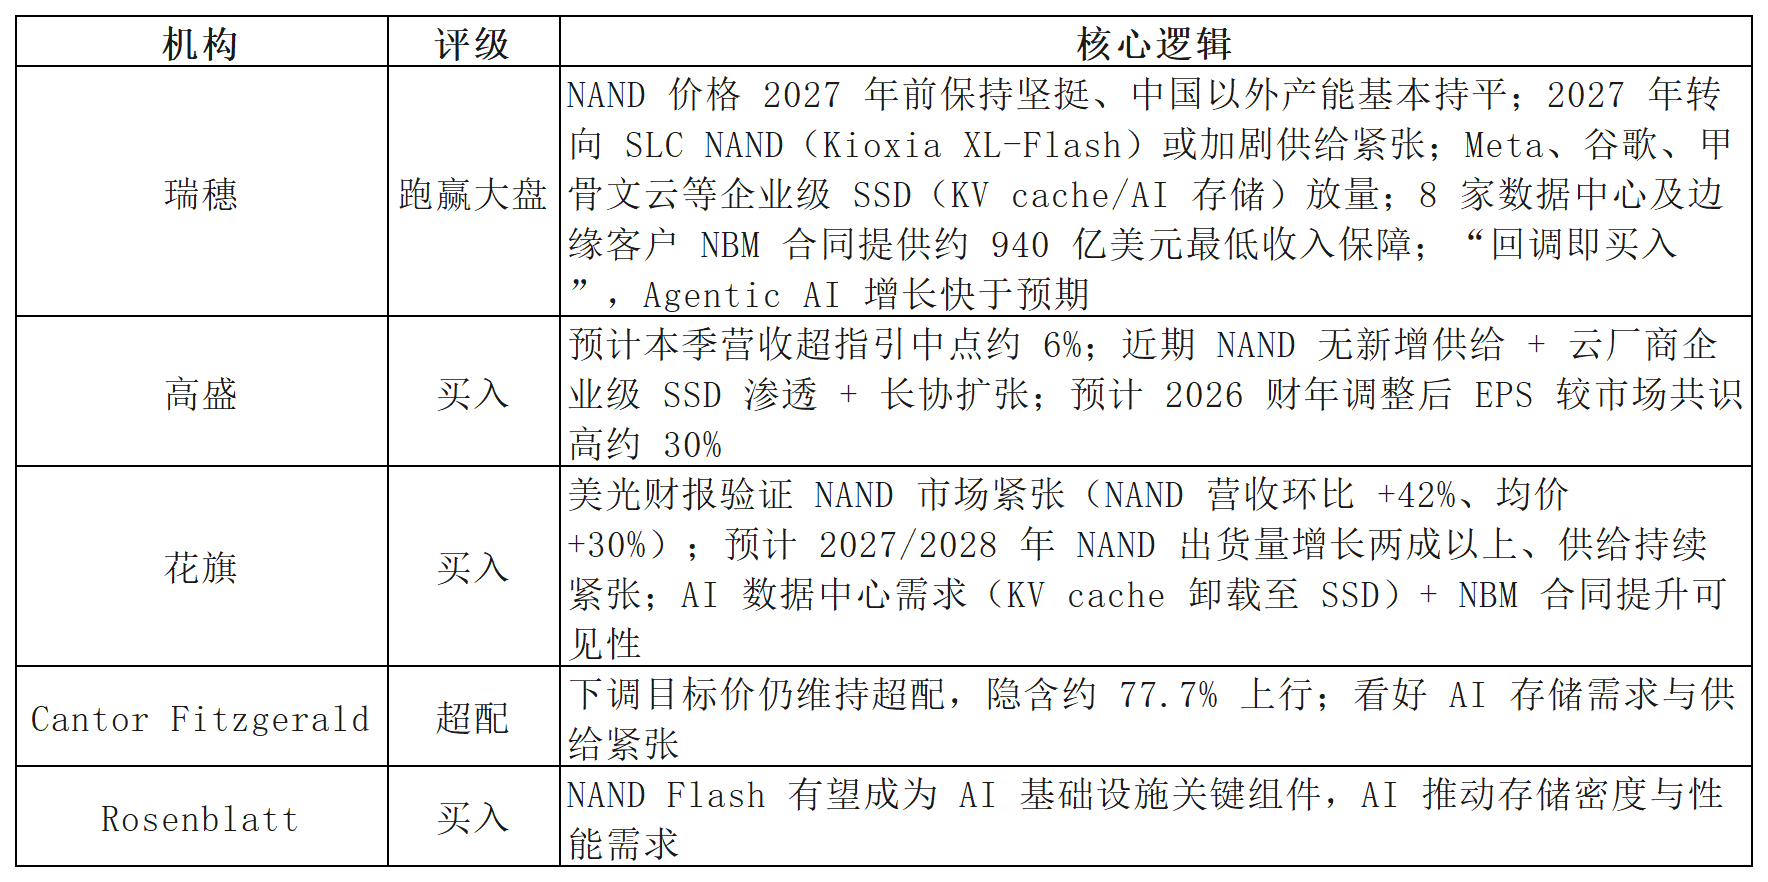
三、机构观点
四、总结
闪迪正处于AI存储需求爆发的红利期,数据中心业务高速增长、产能利用率满载、NBM协议锁定长期收入,基本面逻辑清晰。但市场对其增长预期已较为严苛,稍不及预期可能引发股价剧烈震荡。本次财报的关键看点在于:数据中心业务增速能否延续、毛利率能否维持高位、以及管理层对后续季度的指引是否超预期。
(文章来源:哈富证券)