壹评级:泡泡玛特三季度业绩受高基数拖累,后续关注四季度节日催化
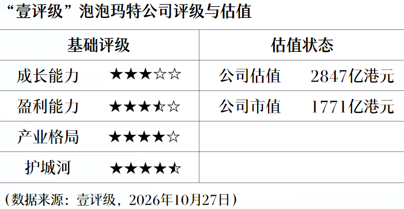
泡泡玛特公告2026年三季度未经审计经营数据,预计整体收入同比下滑45%—50%。其中,国内收入下滑25%—30%;海外亚太、美洲、欧洲及其他地区收入分别下降65%—70%、70%—75%、50%—55%。第一财经“壹评级”认为,公司短期业绩受高基数及产品结构影响承压,但IP壁垒稳固,海外增量空间可观,当前估值处于低估区间。
“壹评级”分析,收入下滑主要系去年LABUBU爆火形成高基数,而新品未能及时接力。国内方面,线下收入下滑5%—10%,但客流、新会员及留存同步改善,经营韧性凸显;线上收入下滑45%—50%,主要受品类需求走弱、社媒热度回落及线上流量投放克制影响。海外方面,业务整体仍承压,线下客流边际已企稳,线上修复偏慢,后续旗舰店落地有望拉动客流回暖。
管理层指引2026年国内全年收入有望实现正增长。利润率方面,下半年毛利率预计环比回落,主要受海外收入占比下降及部分产品调价影响。同时,海外持续拓店带来人力、租金等固定费用上行,费用率抬升,净利率或将承压。
整体来看,公司短期业绩受产品周期与经营节奏扰动,但长期价值仍具备吸引力,后续可关注海外节日催化以及海外运营改善情况。
(文章来源:第一财经)