大家好,今天是2026年10月28日星期三,欢迎来到今日投资机会!
01 全球市场观察
投顾观点:全球风险偏好持续回暖,美股存储、光通信板块继续走强,A股相关概念或将受益
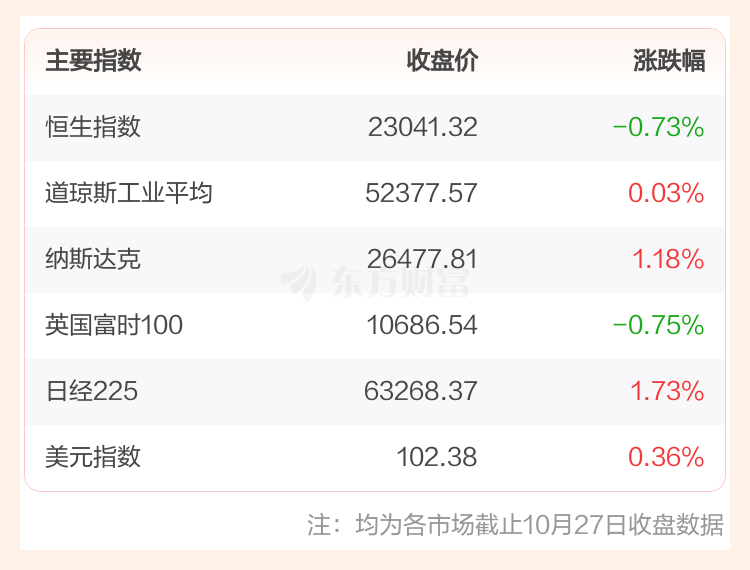
美股市场:截至10月27日收盘,美股三大指数全线上涨。消息面上,甲骨文当地时间周二宣布加码英伟达算力,同时计划在云平台上线谷歌TPU等多家竞品芯片,为不同AI工作负载提供多元选择。投资者日在即,有机构预期其上调长期目标,高额资本开支仍是市场顾虑。据媒体当地时间10月27日报道,甲骨文(Oracle)宣布扩大与英伟达的云端AI芯片合作,同时将在其云平台上引入谷歌、Cerebras Systems等英伟达竞争对手的芯片。
欧股市场:截至10月27日收盘,欧洲三大股指涨跌不一。
商品市场:截至10月27日收盘,国际油价下跌,COMEX黄金期货当月连续合约上涨。
日韩市场:截至10月28日8:30,日经225和韩国KOSPI集体上行。
02 独家策略观点
投顾观点:昨日A股未受外围偏暖传导缩量调整,短期宜以防守均衡思路应对,建议重点关注量能及三季报
1)盘面表现:银行逆涨,指数下移。
昨日A股三大指数高开后持续走低,午后加速回落,尾盘基本收在全天低位附近,全天呈现高开低走、单边下行格局。两市成交额缩量至约1.46万亿元,超4900只个股下跌,市场亏钱效应较为明显。
2)技术解析:光脚收阴,缩量下跌。
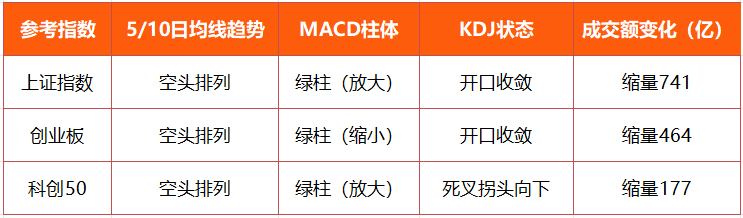
由上图可见,三大指数修复进程中断,短期均线呈空头排列,指标分化走弱。沪指MACD绿柱放大、KDJ开口收敛,叠加缩量741亿,表明反弹动能或已衰竭;创业板MACD绿柱缩小、KDJ开口收敛,指标相对抗跌;科创50MACD绿柱扩大、KDJ死叉拐头向下,或表明短线已重新进入寻底确认阶段。
3) 资金聚焦:防御吸金,成长遭弃。
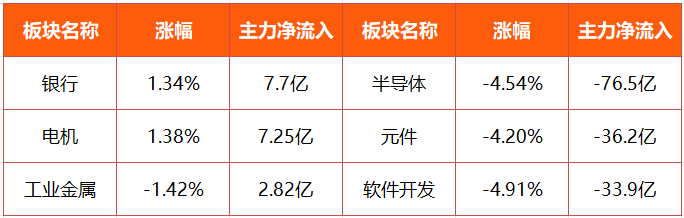
由上图可见,银行、电机和工业金属获主力资金净流入,成为市场资金的避风港;反观半导体、元件和软件开发等遭主力资金抛售。银行板块的逆势上涨且多家银行股价连创新高,或表明短期资金正偏向谨慎。
4)综上所述,昨日A股在隔夜外围反弹背景下高开低走,缩量普跌,科技成长遭重挫。展望后市,短期市场交易清淡、情绪低迷,科创50跌破前期低点背景下,市场重新组织有力反弹概率或不大,建议紧盯下方关键防线的支撑力度。
03 板块机会速递
投顾观点:激光雷达板块或正迎来“车载渗透率提升+机器人增长引擎”的双重共振
激光雷达(涵盖车载ADAS激光雷达整机、机器人与固态激光雷达、SPAD-SoC芯片与芯片化数字化方案、发射/接收光学组件、扫描模组与转镜电机、代工与模组封装等产业链环节)。
关键词:出货新高+智驾平权+机器人第二曲线。
驱动逻辑:
1)车载前装价位下沉,渗透率爬坡陡峭。据集微咨询《2026年激光雷达行业研究报告》,中国乘用车激光雷达渗透率已从2025年初的6.7%飙升至年末的17.9%,15万元以上新能源车渗透率超24%、8万元级车型开始搭载,“智驾平权”推动激光雷达向主流价位下沉,出货爆发具备持续性基础。
2)机器人第二增长曲线,打开行业天花板。机器人激光雷达全球出货量预计从2025年约100万台增至2030年1000万台、复合增速58.5%,2028年前后有望追平车载(集微咨询);割草机器人千万颗级订单、人形/四足/工业移动机器人多点渗透——机器人业务收入占比已达近半(头部厂商中报),估值体系正从“车载零部件”向“机器人+物理AI基础设施”切换。
代表方向:车载激光雷达整机与海外供应链、机器人激光雷达与固态化产品、SPAD-SoC芯片与芯片化方案、发射接收光学组件与扫描模组、转镜电机与精密结构件、代工封装与模组组装等。
从盘面表现来看,激光雷达板块近期在深度调整后出现脉冲式回流,整体呈现宽幅震荡筑底结构。展望后市,激光雷达有望在智驾平权、车载渗透率快速提升、机器人第二曲线放量的多重因素下,持续提升板块的安全边际。
最后,今日有1只新股申购,森峰激光(920085)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)