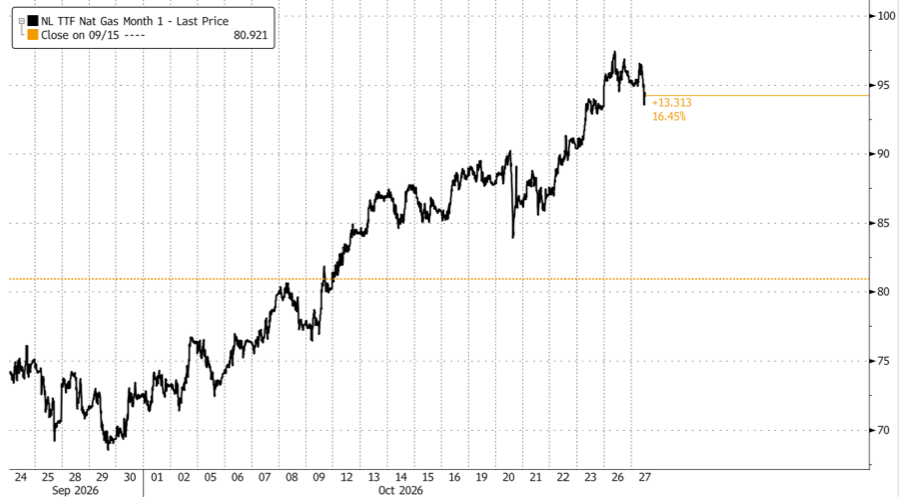
欧洲天然气市场正面临冬季初期的考验,随着新一轮寒潮即将来袭,欧洲基准天然气价格TTF已逼近每兆瓦时100欧元。
相比之下,美国天然气期货价格近期持续下跌,降至今年4月以来的最低水平,原因是美国本土48州气温异常偏高,抑制了供暖需求。这种天气格局可能与厄尔尼诺现象带来的气候影响有关,也凸显出欧美两大天然气市场走势日益分化。
据报道,从本周末开始,欧洲大陆部分地区气温将明显低于往年同期,预计低2至3摄氏度。与此同时,中国东北地区、日本和韩国也将迎来新一轮寒潮,气温将显著低于季节性平均水平。
在上述天气预报发布之际,欧洲天然气价格已持续走高。周一,欧洲基准天然气期货价格一度突破每兆瓦时97欧元,为2022年能源危机以来首次,年内涨幅约234%。
欧洲天然气库存也令市场担忧。目前,欧洲地区储气设施的库存水平仅为75%,而过去10年同期的平均水平约为90%。
欧洲天然气基础设施协会上周四公布的数据显示,欧盟天然气库存自今年以来首次下降。这一变化令人担忧,因为欧盟进入季节性天然气库存消耗期时,库存水平本就低于往年同期,能够抵御连续寒潮冲击的缓冲空间十分有限。
智库Bruegel数据显示,截至10月24日,欧盟储气设施库存率仅为74.6%,低于去年同期的82.9%,更远低于2023年同期的98.5%。能源研究机构IEEFA指出,这是自2011年有记录以来同期最低水平。部分国家甚至已提前消耗冬季库存。
库存缓冲不足意味着欧洲将越来越依赖国际天然气市场,并不得不与亚洲买家争夺有限的供应。在霍尔木兹海峡这一关键海上运输通道仍处于混乱状态的背景下,市场可能需要通过天然气价格大幅上涨,来平衡供应紧张与需求增长之间的矛盾。
此外,俄罗斯天然气供应也面临进一步收缩。俄罗斯LNG在今年第二季度仍占欧盟LNG进口量约五分之一,但欧盟计划自2027年1月起全面禁止进口俄罗斯LNG。IEEFA预计,受相关禁令等因素影响,欧盟可能需要将天然气消费量较上一冬季减少约7%。
大气科学研究机构Atmospheric G2的气象学家Andrew Pedrini表示,市场在冬季来临前最担心的情况,可能是“多个能源需求旺盛地区同时遭遇寒冷天气”。
大西洋彼岸的情况则截然不同。由于美国本土48州近期天气趋暖,美国天然气期货近几周大幅下跌,降至今年4月以来的最低水平。
气象预测机构Commodity Weather Group预计,美国10月和11月合计将成为1950年有记录以来同期第三暖的时期。这进一步强化了市场对美国冬季天气偏暖的预期,而厄尔尼诺现象被认为是影响这一天气格局的因素之一。
分析人士表示:“欧洲天然气价格高企可能贯穿整个冬季,甚至延续至2028年。若冬季气温正常、年内中东冲突结束,且卡塔尔和阿联酋于2027年初恢复正常LNG产量,欧洲储气设施到明年3月底的库存率仍可能降至17%至20%。如果冬季异常寒冷,库存水平可能进一步下降,欧洲将不得不以更高价格争夺亚洲市场的剩余货源。”
(文章来源:财联社)