全球市场
港股市场:10月27日,港股三大指数早盘高开后持续回落转跌,午后跌幅进一步加大,截止收盘,恒生指数跌0.73%报23041点,国企指数跌0.45%报7766点,恒生科技指数跌1.48%报3800点。
盘面上,大型科网股下跌拖累大市,其中,小米大跌4.6%,美团跌近3%,百度跌1.5%,阿里巴巴、京东、腾讯均下跌;香港本地银行股龙头汇丰控股跳水大跌5.56%,中银香港、渣打银行跟跌;内房与医药板块延续弱势,生物技术、药品板块同样跌幅明显,汽车股、手游股、乳制品股、纸业股、建材水泥股等纷纷走低。
另一方面,保险股、内银股表现强势,中国财险涨2.46%,工商银行涨超2%,受外围带动的存储半导体股尾盘多数依旧强势,连续下跌的有色金属股反弹。
美股盘前:三大股指期货涨跌不一,纳斯达克100指数期货跌0.14%,标普500指数期货跌0.08%,道指期货涨0.07%。
存储股盘前上涨,SK海力士涨超2%,盘后将公布Q3财报;美光涨约1.5%,闪迪、希捷科技涨近1%,西部数据微涨。
天弘科技涨超16%,三季度业绩超预期,上调全年营收指引;惠而浦跌超9%,下调全年收入指引;汇丰控股美股盘前跌超7%,Q3税前利润增长不及预期,公司宣布追加10亿美元回购。
商品市场:截至发稿,WTI原油涨0.76%,报102.53美元/桶;布伦特原油涨0.7%,报111.51美元/桶。现货黄金跌0.54%,报3995.08美元/盎司;现货白银跌1.47%,报53.17美元/盎司。
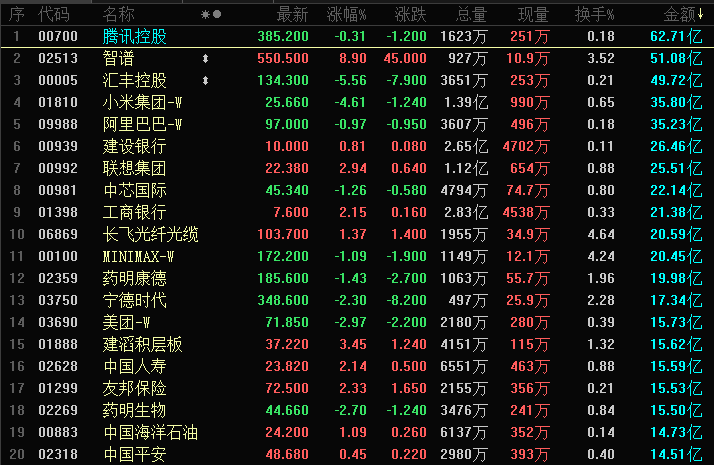
港股成交额前二十
南向资金
南向资金今日净卖出港股12.38亿港元。南向资金今日成交额600.57亿港元,港股大市成交1783.48亿港元。南向十大成交股中,小米集团-W、智谱、中国移动分别获净买入5.46亿港元、4.26亿港元、4.15亿港元。长飞光纤光缆、建滔积层板、中芯国际分别遭净卖出5.19亿港元、3.05亿港元、1.93亿港元。
热点要闻
高盛警告:炼油厂停产规模已超此前最坏预期,全球成品油紧张或持续至2027年
全球炼油厂停产规模已超越高盛自身设定的最坏情景,成品油供应紧张局面料延续至2027年,原油价格可以被外交头条压低,但破损的炼油厂无法靠谈判重启。
据高盛大宗商品团队10月25日发布的最新报告《石油产品追踪:供应疲软或延续至2027年》,中东炼油厂停产规模较季节性正常水平高出约160万桶/日,俄罗斯炼油厂停产规模则高出约420万桶/日,两者合计约580万桶/日的超额停产量,已超过高盛分析师Nikhil Bhandari在9月份“噩梦级炼油危机”报告中设定的500万桶/日最坏情景假设。与此同时,本轮秋季炼油厂计划检修季异常清淡,大量被推迟的维护工作将集中于2027年第二季度兑现,届时亚洲(除中国外)地区——尤其是印度和韩国——的计划停产量将远超季节性正常水平。
高盛报告指出,全球平均零售燃油价格约为223美元/桶,成品油库存在各主要枢纽均处于低位,对额外供应冲击几乎没有缓冲空间。高盛在9月中旬首次推荐做多2027年6月欧洲汽油,10月25日报告再度重申这一立场。
高盛同时维持对原油的看空立场:预计布伦特原油将在12月跌至90美元/桶,并在2027年均值回落至80美元/桶。看空原油、看多成品油——这一组合本身就是最清晰的信号:战争溢价可以从原油中被谈判稀释,但无法从破损的炼油厂中被谈判修复。
中期选举前夕民调出炉:特朗普支持率脱离低点,民主党大概率赢下众议院
在11月3日中期选举前夕,美国最新民调显示,美国总统特朗普的民众支持率较此前小幅升至32%,较上周创下的历史低点回升1个百分点。
不过,民主党在中期选举中的局面仍然不乐观,结果显示,47%选民倾向民主党,36%倾向共和党;另有11%受访者表示,尚未确定投票对象。
根据VoteHub的数据,民主党高达有88%的几率赢得众议院(预计获得232个席位),有60%的几率以52个席位重新掌控参议院。
在美伊冲突爆发前,路透-益普索民调显示,美国选民实际上更认可共和党在经济治理上的能力。但在最新调查里,这一局势已经逆转:37%选民认为民主党经济政策更优,33%选民看好共和党。
大跌后如何看黄金?瑞银:技术上有支撑,但没人想在年底前“增加敞口”
黄金上周跌破4000美元关口,触发大规模止损,市场陷入低迷。瑞银最新报告显示,技术面已出现底部信号,但交易员普遍选择观望——在年底前,没有人愿意为黄金增加新的风险敞口。
瑞银贵金属销售台将当前市场状态定性为"结构性看多、战术性谨慎",并指出随着年底临近,市场参与者越来越专注于保护现有盈亏,而非增加新的风险。
目前现货黄金交投于4015美元附近,市场处于瑞银所描述的"低信念区间":底部有买盘支撑,顶部缺乏动能。瑞银技术分析师Jason Perl的DeMark模型已于上周五转为看多,关键突破位设在4082.80美元——若能有效突破,目标将指向4400美元;若失守,则下方支撑依次在3975、3923和3871美元。
以色列大选开幕:内塔尼亚胡能否续掌权柄?投票之后还有组阁关
当地时间周二,以色列第26届议会选举正式拉开帷幕。作为2023年10月7日新一轮巴以冲突爆发以来,以色列首次举行大选,内塔尼亚胡面临前军方高官埃森科特挑战,选后的组阁谈判将决定总理归属。
投票已经从当地时间早上7点(北京时间午后13时)开始,将一直持续到当地晚间22点。投票关闭后,以色列的电视台将发布出口民调,随后选举结果也将陆续公布。
投票结束未必意味着政治悬念落定,官员们担忧,对伊朗冲突若再度升级,可能干扰组阁进程,增加反对派与内塔尼亚胡联合执政的压力。
最终计票结果预计会在10月30日公布,而正式的选举结果则会在选举一周后的11月4日发布。
公司新闻
存储巨头迎来超级财报周!SK海力士周二美股盘后率先披露
SK海力士将于周二美股盘后公布2026年第三季度财报。公司还确认,将在同一天公布新的股东回报措施。在AI相关资产经历数月调整后,这份财报也将成为市场检验高带宽存储器(HBM)景气度和AI基础设施需求持续性的最新窗口。
随后三星电子、日本铠侠和长鑫科技陆续跟进。这四家公司合计市值超过2万亿美元,并供应大型科技公司数据中心支出约三分之一的组件,一场关键财报周即将开始。
另外,Alphabet(GOOGL.O)、微软(MSFT.O)和亚马逊(AMZN.O)等大型AI资本支出企业也将在本周披露业绩或最新经营数据。市场将通过芯片供应商与数据中心客户两端的数据,交叉验证AI服务器和基础设施需求的持续性。
马斯克坚定看好内存需求,称机器人所需内存将超过其他任何领域
马斯克表示,机器人对内存的需求将比地球上其他事物都要庞大。这一观点可能成为市场进一步看多内存板块的支撑因素,利好美光、SK海力士等公司的股价。
此前,研究机构Counterpoint预期人形机器人对DRAM需求将在2030年较现在成长20倍。马斯克随后回应了这一言论,并称荒谬。他强调,当人工智能从处理信息走向物理现实时,载体机器人对内存的消耗将碾压地球上现有的所有计算设备。
美光科技CEO也对人形机器人使用内存的前景十分看好,这些行业人士的预测表明未来几年内存需求可能保持在高位。
报道:台积电拟上调先进封装价格10%-20%,英伟达、AMD成本承压
台积电计划对旗下先进封装服务大幅涨价,AI芯片需求持续旺盛带来的产能压力正向供应链成本端传导。
据报道,台积电正考虑将其先进封装工艺价格上调10%至20%。此举若落地,将直接推高英伟达、AMD等芯片大厂的生产成本,同时可能进一步拉升苹果iPhone及MacBook的终端售价——苹果产品此前已因内存芯片价格上涨承受一定压力。
泡泡玛特:第三季度整体收益同比下降45%-50%
10月27日,泡泡玛特在港交所公告,2026年第三季度整体收益(未经审核)同比下降45%-50%,其中中国收益同比下降25%-30%,亚太同比下降65%-70%,美洲同比下降70%-75%,以及欧洲及其他地区同比下降50%-55%。2026年第三季度中国各渠道收益(未经审核),与2025年第三季度比较为:线下渠道同比下降5%-10%;线上渠道同比下降45%-50%。
英伟达拟投资30亿美元入股Meta,双方深化AI助手Muse合作
英伟达与Meta宣布达成一项重大战略合作,英伟达计划向Meta的股权发行投资30亿美元,同时双方将全面深化在人工智能(AI)助手Muse及相关大模型领域的合作。
这一规模达30亿美元的直接股权投资,标志着两家科技巨头在AI底层算力与顶层应用之间结成更为紧密的利益联盟。作为合作的硬件核心,Meta将大幅扩大对英伟达下一代计算基础设施的部署,以直接响应市场对高效AI计算资源的激增需求。
恒瑞医药:第三季度归母净利润24.58亿元,同比增长88.92%
恒瑞医药10月27日公告,2026年第三季度实现营业收入89.53亿元,同比增长20.55%;归母净利润24.58亿元,同比增长88.92%;基本每股收益0.37元。前三季度实现营业收入244.09亿元,同比增长5.26%;归母净利润69.23亿元,同比增长20.38%;基本每股收益1.05元。报告期内,公司业绩增长主要受益于对外许可收入增加。
质疑声四起,Moderna CEO安抚市场:个性化癌症疫苗将覆盖更多癌种
Moderna CEO对个性化mRNA癌症疫苗intismeran autogene前景信心十足,称其将在黑色素瘤以外更多癌症中发挥作用,并类比默克畅销药Keytruda,但分析师对其商业价值的质疑并未消散。Jefferies警告跨适应症复制尚无定论;花旗则维持“卖出”评级,指出商业应用空间受限,患者适用性、生产制造及总体生存数据等关键问题仍待解答。
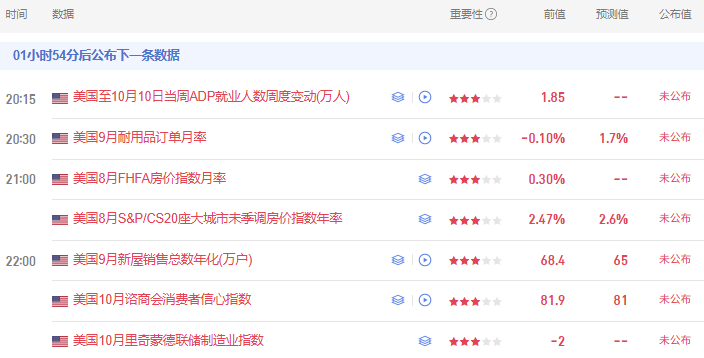
财经日历
(文章来源:哈富证券)