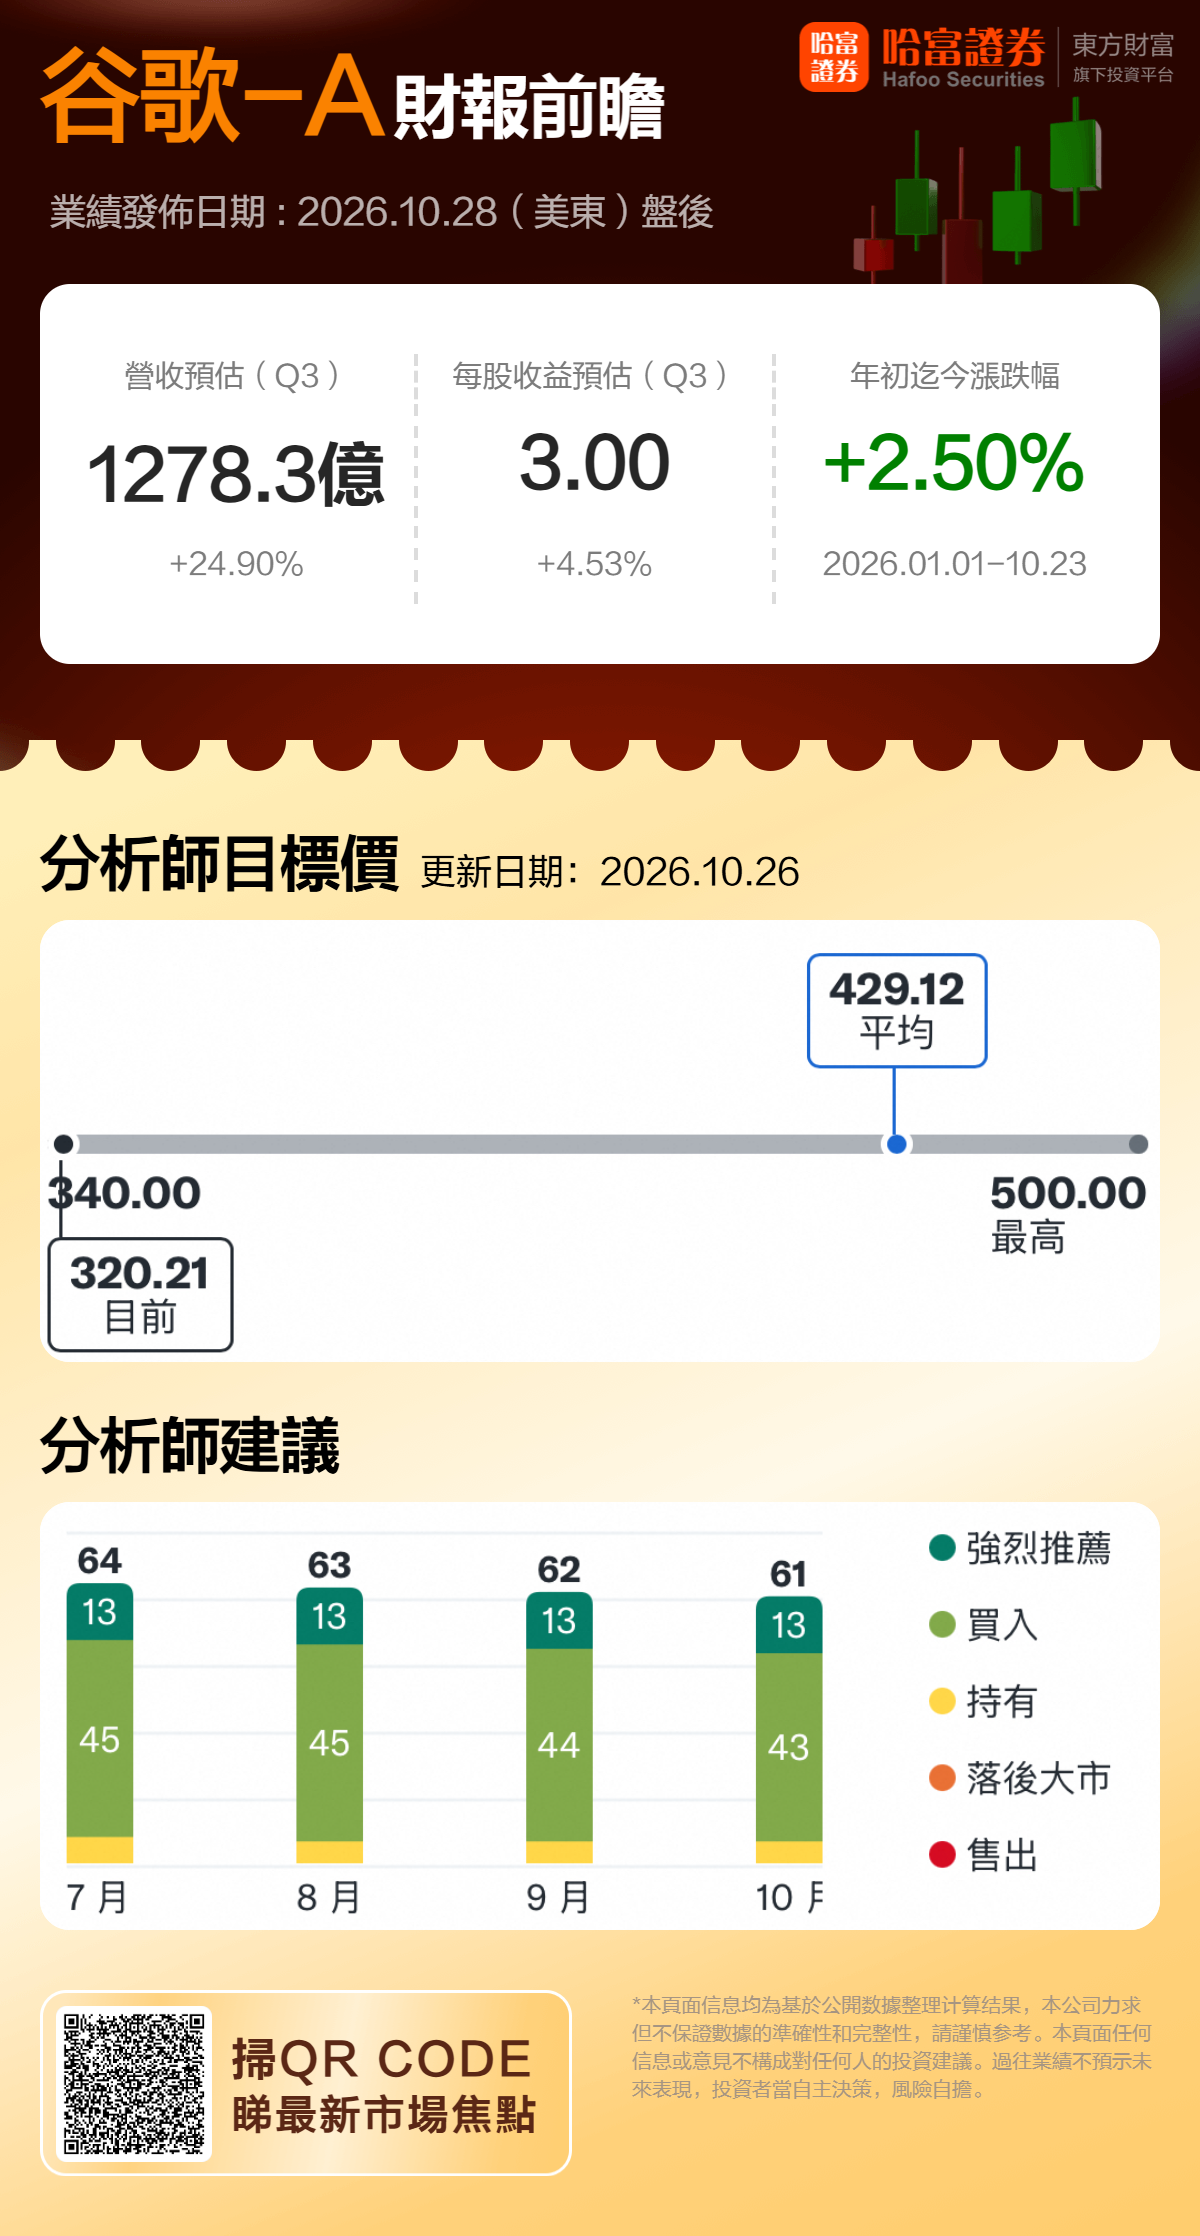
美东时间10月28日盘后,谷歌将发布2026年第三季度财报。机构预期Q3实现营收1278.3亿美元,同比增加24.90%;预期每股收益3.00美元,同比增加4.53%。在AI投入持续加码的背景下,市场关注点已从单纯的增长转向增长质量与投入产出的平衡。
一、前一季度财报回顾
2026年第二季度,谷歌实现营收1198亿美元,同比增长24%,连续第12个季度保持两位数增长。其中谷歌云收入248亿美元,同比激增82%,成为最大亮点。但单季资本开支达449亿美元,自由现金流历史上首次转负,公司将全年资本开支指引上调至1950亿-2050亿美元。
二、Q3财报前瞻
广告业务:AI赋能下的收入韧性
广告业务占据谷歌营收的75%~77%,是绝对的核心业务。市场预期第三季度广告营收为832~844亿美元,同比增长12.5%~13%。分项目来看,搜索引擎收入预期约650亿美元,同比增速约15%;YouTube广告营收约112~116亿美元,增速维持在10%~11%。
管理层在二季度业绩会上已提示,搜索增速自2025年三季度起加速,本季比较基数明显抬高;美银的渠道调研也显示搜索增长在季度内出现减速。
更深层的分歧在于AI搜索的变现。AI Overviews与AI Mode带来增量查询(AI Mode全球月活已超10亿),但也让部分用户不再点击传统结果页,回答下方的广告、Direct Offers等新形态仍处测试阶段,尚未形成规模收入。搜索广告的"商业意图"会不会被ChatGPT、Perplexity及各类AI助手分流,是电话会上绕不开的问题。
云业务:最可能超预期的变量
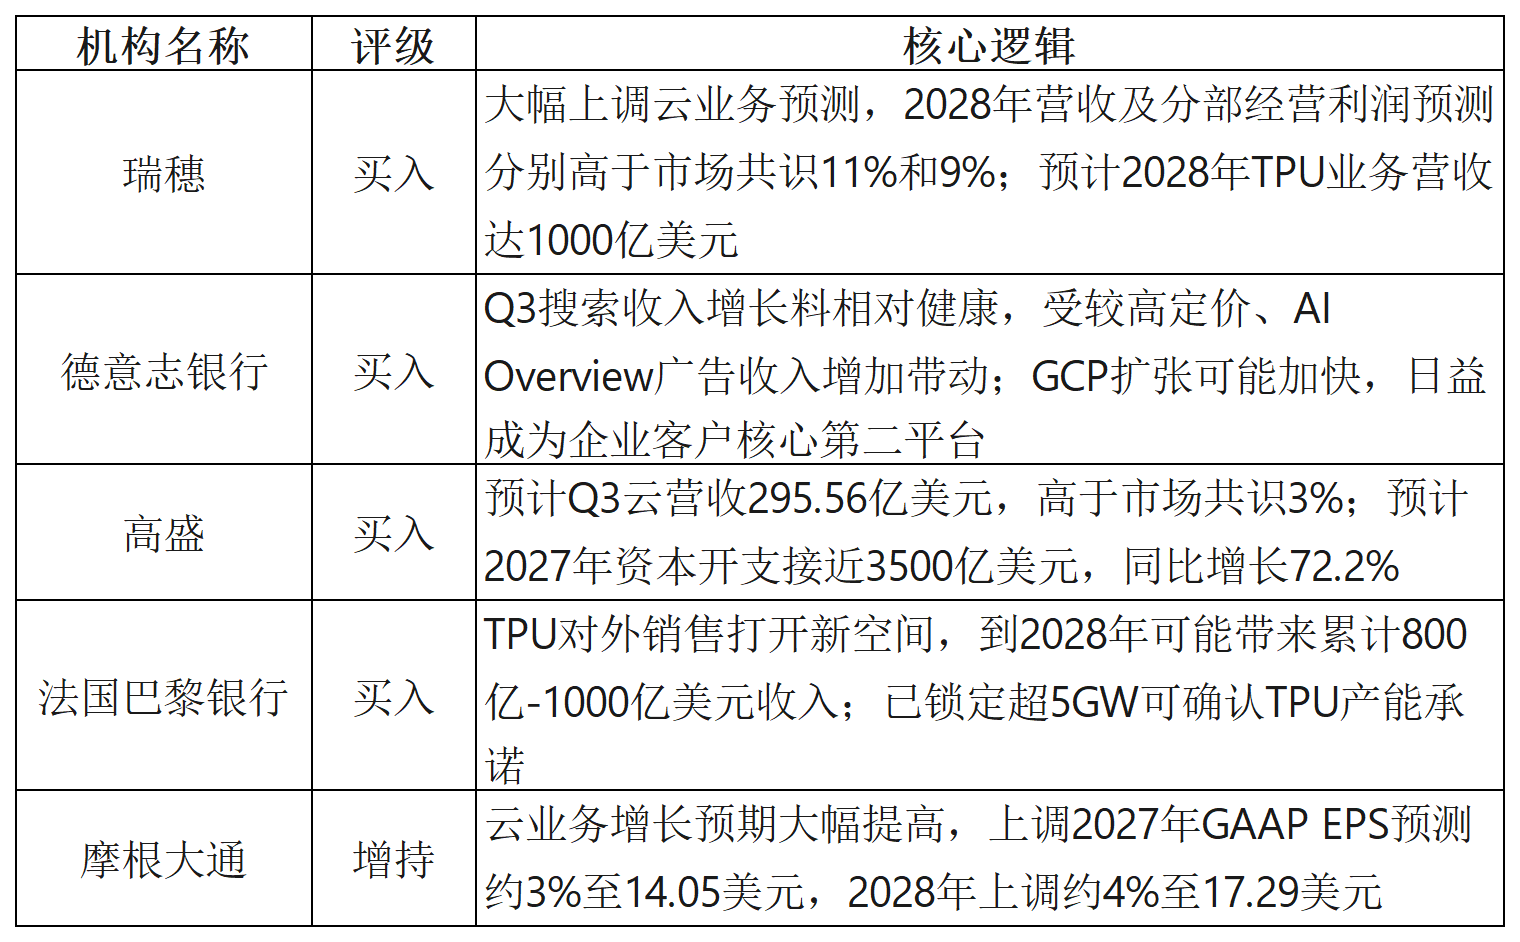
谷歌云是当前增长最快的业务,市场预期第三季度云业务收入增速飙升至90%上方,收入料超过290亿美元,运营利润超过100亿美元。摩根大通近期将云业务Q3营收同比增速预测从88%上调至100%,对应收入规模约303亿美元。美银证券分析师预计三季度Google Cloud收入增速将达到93%。
但供给侧的约束同样不可忽视。CEO皮查伊10月20日对外表示,前沿AI研究优先占用算力,云业务为此让渡了部分短期收入;DeepMind的算力需求"不可妥协",2027年新客户的容量需求将"极其困难"。云的供给天花板能抬到多高,大概率成为电话会提问的重点。
AI与资本开支:烧钱换增长的另一面
三季度谷歌的AI动作密集:10月1日发布新一代模型Gemini 4(Argon),定价对标OpenAI的GPT-6.1 Sol;10月8日面向企业推出Gemini Agent,可自主规划任务并调用Claude等第三方模型;Gemini月活已超10亿,近九成财富100强企业使用Gemini Enterprise。不过市场反应平淡——Gemini 4发布并未点燃股价,华尔街的目光已转向Meta的Muse、OpenAI的Dots等"个人代理",谷歌消费端agent(Spark)的变现路径仍不清晰。
增长的另一面是成本。美银预计Alphabet 2026年资本开支约2000亿美元、2027年约3000亿美元,折旧、能源、数据中心运营与AI相关招聘将持续压制利润率;三季度还因租用第三方算力(9月起SpaceX数据中心)面临温和的利润率压力。经营利润率能否守住在34%附近,是判断"烧钱是否可控"的直观标尺。
三、机构观点
(文章来源:哈富证券)