奥迪中国区总裁的职位,在五年内迎来了第四位接任者。
10月22日,奥迪官网发布任命:张俊将于11月1日起出任奥迪中国区总裁,接替罗英瀚。与此同时,现任奥迪运动有限公司负责人Rolf Michl将出任奥迪中国首席运营官,两人共同组成奥迪中国管理董事会。
这是奥迪中国自2021年以来第四次更换总裁。此前三位总裁均长期在大众集团体系内任职,分别具有销售、生产技术和财务管理背景,任期大多在两年左右。
张俊的履历则不同:他曾在2018至2020年期间在奥迪中国担任管理职务,参与搭建上汽奥迪销售组织,此后先后进入Stellantis和奇瑞,2025年至2026年担任奇瑞国际欧洲区CEO和奇瑞国际奇瑞品牌CEO。
奥迪首席执行官高德诺(Gernot Dllner)表示,张俊和Rolf Michl的加入,将使奥迪中国的管理团队兼具本土和国际管理经验,并对奥迪品牌有更深入的了解。
数据显示,2025年奥迪在华交付61.75万辆,同比下降5%,降幅在BBA中最小:宝马62.55万辆、下滑12.5%,奔驰57.5万辆、下滑19%。单看降幅,奥迪是三家德系豪华品牌中表现最稳的一家。
这样的销量表现是用牺牲利润来换取的。
2025财年,奥迪集团实现销售收入655.03亿欧元,同比增长1.5%;营业利润却从2024财年的39.03亿欧元降至33.71亿欧元,降幅13.6%;经营销售利润率由6.0%收窄至5.1%。
营收微增与利润显著下滑之间的反差,指向两个层面的利润侵蚀:美国关税在2025年对奥迪品牌利润的减损约12亿欧元;布鲁塞尔工厂于2025年2月永久关闭,涉及约3000名员工,全年相关支出进一步累积。
中国市场的利润变化提供了更直接的信号。
2025年奥迪在中国市场的财务收益为5.04亿欧元,较2024年的6.51亿欧元下降22.58%。这一降幅超出了同期销量下滑的幅度,2025年奥迪在华交付61.75万辆,同比下降约5%,意味着中国业务面临的是量价同步承压,而非单纯的规模波动。
终端价格数据可以佐证这一判断:A4L裸车价下探至20万元出头,A6L终端优惠超过10万元,奥迪在华单车均价已降至30万元以内,也低于问界、蔚来等中国高端品牌的成交均价。
2026年三季度,宝马在中国市场销量11.4万辆,同比下降24.8%;奔驰乘用车销量8.7万辆,同比下降31%;奥迪中国甚至未单独发布三季度销量。
销量结构内部的分化进一步放大了问题的复杂性。
2025年,一汽奥迪全年销量约57万辆,自2020年以来首次跌破60万辆关口;上汽奥迪零售量约4.73万辆,同比增长23%,绝对规模却不足一汽奥迪的十二分之一。
两套销售体系在产品端长期存在重叠:上汽奥迪在2021年成立后推出的A7L、Q6等车型集中于燃油车区间,与一汽奥迪的主销产品形成直接竞争。2025年8月,一汽奥迪A5L与上汽奥迪同平台车型之间的价格竞争公开化,同品牌两个渠道在同一价格带内的相互挤压,消耗了各自的渠道利润和品牌溢价。
如果说出销量和利润的下滑是换帅的直接触发条件,那么产品节奏的延迟则构成了更深层的约束。奥迪基于大众集团SSP平台规划的下一代纯电车型A4 e-tron,投产时间已从此前设定的2026年目标,经2025年10月修正为2028年年中,再于2026年9月推迟至2029年3月,累计延迟约三年。
SSP平台延期的直接原因是大众集团在开发过程中将车载电气系统从12V升级至48V,牵动供应商和工程资源的重新配置,而原有开发周期未预留相应时间。
与此同时,奥迪与保时捷共同开发的PPE平台首款国产车型Q6L e-tron,2026年前九个月累计销量仅4042辆。两个平台分别代表奥迪电动化的中期和长期产品供给,前者已经落地但未能形成市场规模,后者尚未进入量产阶段。
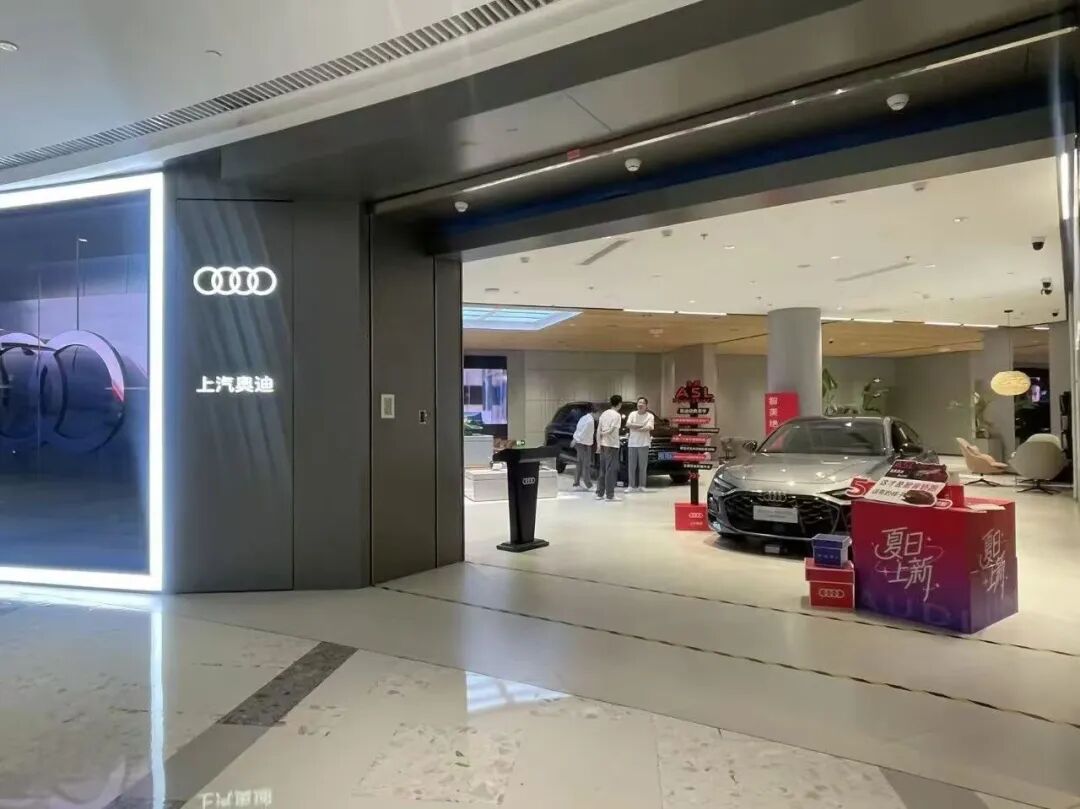
满新/摄
(文章来源:国际金融报)