本周港股三大指数集体陷入调整。截至收盘,恒生指数本周累计跌4.52%,报收23093.37点;科技指数累计跌5.76%,报收3871.66点;国企指数累计跌4.58%,报收7756.25点。
其中恒生科技指数周三失守4000点整数大关后维持弱势震荡,直至今日午后迎来一波反弹,盘中涨幅一度接近3%。
截至今日收盘,恒生指数全天涨0.69%、科技指数涨2.05%、国企指数涨0.87%。
港股科技巨头近期遭密集做空
在主要指数持续回调的背后,更需警惕的是空头资金的加速集结——近期港股科技权重股卖空规模激增,成为压制市场交投情绪的核心阻力。
港交所披露的数据显示,10月13日至22日的8个交易日内,核心科技权重股卖空数据出现断崖式放大:
腾讯控股卖空股数由88.13万股飙升至446.48万股,激增逾4倍;卖空金额由3.73亿港元攀升至17.08亿港元。
阿里巴巴卖空股数由634.23万股增至1400万股,实现翻倍;卖空金额由6.75亿港元翻番至13.75亿港元。
本轮空头集结主要受制于市场对“AI大额资本开支CapEx兑现周期”的深层隐忧:随着算力采购与大模型底层训练的前期投入持续前置,短期对科技巨头的营业利润率构成持续压制,二级市场正在将龙头科技股的估值锚由高毛利的“消费互联网”向重资产属性的“AI算力基础设施”切换重定价。
与此相伴的是南向资金的持续退潮。截至10月22日,港股通南向资金已连续7个交易日净流出,累计抛压规模逾246亿港元。对于长期高度依赖南向长线资金承接的科技与创新药板块而言,在缺乏托底承接盘的背景下,下行波动被显著放大。
AI商业化标的领涨巨量解禁与业绩分化承压
从周内盘面来看,港股个股呈现鲜明的分化格局:资金做多主线高度聚焦于具身智能、物理AI、AI短剧应用及高增长SaaS等商业化兑现标的;而回调重灾区则主要受到巨额限售股解禁、三季报业绩不及买方激进预期以及利好兑现套现等多重打压。
五一视界(06651.HK)周内累计涨幅达58.92%。作为港股首家聚焦“物理AI”与空间智能基础设施的企业,公司深度绑定智能驾驶仿真平台51Sim及数字孪生底层。伴随英伟达产业链以及国内高阶智驾、具身智能虚拟训练环境需求的爆发,核心赛道关注度高企。相较于多数依赖一级融资维系研发的AI概念股,五一视界2026年上半年实现经营活动现金流净额1.03亿元,核心物理AI板块毛利率达86.7%,兼具硬科技壁垒与造血能力。
兑吧(01753.HK)周内累计涨幅达42.25%。产业催化上,红果短剧日活突破2亿、腾讯微信生态持续加码短剧流量扶持,叠加国内首部获公映许可的院线AI电影《三星堆:未来往事》落地,二级市场对“AI生成内容应用平台”的重估热情骤升。此前公告显示,公司自2026年1月上线的AI短剧业务连续数月实现翻倍式放量,7至9月保持环比高增。作为具备轻资产落地属性的AI内容标的,在存量资金偏好“短平快”商业化验证的驱动下,该股10月21日单日暴涨逾40%。
群核科技(00068.HK)周内累计跌幅达36.48%。10月19日,群核科技共计35名股东所持的15.99亿股首发限售股迎来解禁,占公司总股本比例高达92.64%。尽管核心高管自愿锁定约4.83亿股(占总股本27.99%)延长禁售期一年,但场内仍有超60%的总股本进入全流通状态。在早期机构投资者流动性退出诉求的预期下,二级市场避险情绪升温,引发10月20日放量重挫超25%,周内持续探底。
滴普科技(01384.HK)周内累计跌幅达22.55%。公司旗舰产品“DeepWorks企业智能体平台”正式面向全网开放自主注册,但在前期题材充分发酵后,资金在重磅落地窗口期选择“利好兑现”逢高获利了结。
宁德时代(03750.HK)周内累计跌幅达19.06%。公司公布2026年三季报,当季实现归母净利润212.5亿元人民币,同比虽增长14.5%,但环比下滑5.8%,低于此前卖方与买方较为乐观的预期。大华继显随后下调宁德时代H股目标价至400港元,核心顾虑在于海外税率上调及地缘关税扰动,成本向主机厂客户转嫁存在滞后期,压制了短期毛利率弹性。
今日盘面
今日盘面风格切换明显,锂电池、新能源整车、存储芯片及光通信板块集体拉升走强,而前期具备防御属性的银行、石油板块则逆势承压回落,映射出存量资金风险偏好迎来边际修复。
锂电池股领跑宁德时代涨超5%
截至收盘,宁德时代(03750.HK)涨5.44%,中创新航(03931.HK)涨4.88%,正力新能(03677.HK)涨3.75%。
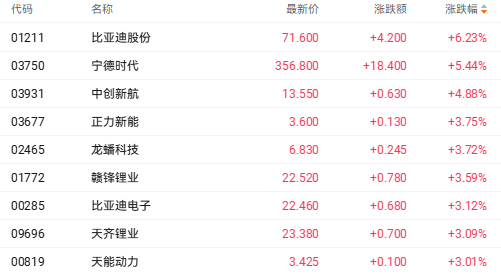
消息方面,北汽集团与宁德时代在北京签署百万换电战略合作协议,双方将围绕整车联合开发、换电电池供给、换电网络共享、电池银行及商业模式创新展开全方位合作。北汽将推动旗下多品牌车型全面接入宁德时代“巧克力换电”生态,共同冲击百万辆换电目标。
中信里昂上调行业预期比亚迪涨超6%
截至收盘,比亚迪股份(01211.HK)涨6.23%,小鹏汽车-W(09868.HK)涨5.10%,蔚来-SW(09866.HK)涨4.11%。
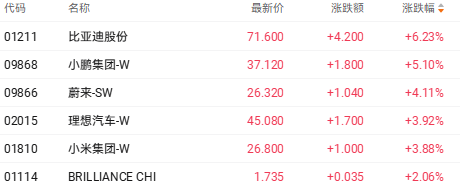
中信里昂发表行业研报指出,中国汽车板块此前受海外关税及出口退税调整扰动承压,但负面预期已大部分消化,当前估值具较高风险收益比。该行预计出口退税调整对车企2027年利润的扰动可由产品结构升级和终端售价转嫁所对冲;短期看,整车厂三季度盈利按季增幅料达60%,零跑汽车与比亚迪受惠显著,三季度纯利按年分别预增421%及50%。
券商密集看多周期修复兆易创新涨近9%
截至收盘,兆易创新(03986.HK)涨8.62%,江波龙(09976.HK)涨3.29%,澜起科技(06809.HK)涨3.07%。
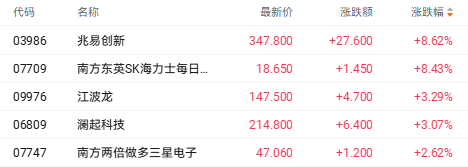
消息方面,近期主流卖方密集唱多存储产业链:光大证券指出,AI算力基础设施高景气度不减,半导体扩产周期有望扩散;中信证券强调,AI服务器与智算中心持续拉动HBM、服务器DDR5及企业级SSD需求紧俏,行业供需偏紧格局有望延续。
光通信股触底反弹均胜电子涨6%
截至收盘,均胜电子(00699.HK)涨6.42%,中际旭创(03308.HK)涨4.21%,纳真科技(09856.HK)涨3.95%。
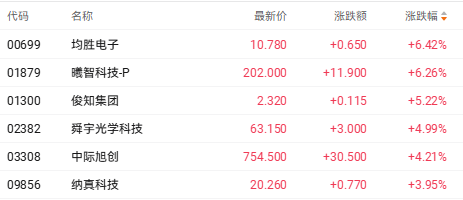
消息方面,中际旭创发布生产经营情况说明,确认公司当前经营一切正常、供应链稳定、核心产能利用充分且海外客户订单需求旺盛,提振了算力通信硬件板块的情绪修复。
防御情绪退潮银行股逆势走弱
截至收盘,交通银行(03328.HK)跌2.16%,农业银行(01288.HK)跌1.86%,邮储银行(01658.HK)跌1.82%。
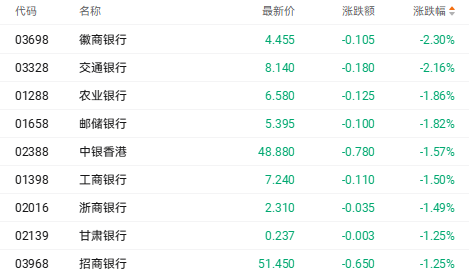
有分析指出,午后成长科技主线回暖,部分高股息与红利防守仓位面临资金分流与调仓卖压,凸显场内风险偏好正由极度避险逐步转向弹性成长。
个股异动
兆易创新涨近9% 黄仁勋称对与长鑫存储合作持开放态度
兆易创新(03986.HK)涨8.62%,报收347.80港元。消息面上,在英伟达GTC柏林大会期间,英伟达CEO黄仁勋接受采访时被问及是否考虑与中国长鑫存储合作。黄仁勋表示,对此持开放态度。他表示:“我们与中国公司合作,几乎整个世界都在供应链的某个环节与中国公司合作。中国在底层基础设施技术方面非常出色,没有哪个国家在制造业方面比中国更强。”公开资料显示,长鑫科技既是兆易创新最重大的股权投资,也是其DRAM产品的重要采购与代工方。
药捷安康盘中一度涨近5% 捷恩泰®已于多个省份开出首批临床处方
药捷安康-B(02617.HK)涨3.10%,盘中一度涨近5%。消息方面,公司自主研发的1类新药捷恩泰®已于2026年9月中旬开启全国发货并开出首张处方,近期已在北京、上海、广东、江苏等多省份开出首批临床处方,全国多地DTP药房同步完成铺货。
(文章来源:财联社)