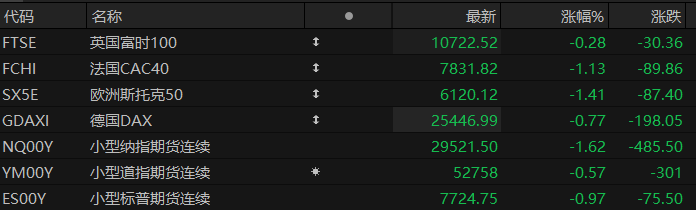
周四盘前,三大股指期货齐跌,欧洲主要指数普遍下跌。截至发稿,纳斯达克100指数期货跌1.62%,道指期货跌0.57%,标普500指数期货跌0.97%。
大宗商品方面,截至发稿,布伦特原油上涨3.02%,报112.11美元/桶;WTI原油上涨2.44%,报99.52美元/桶。现货黄金下跌1.65%,至每盎司4,072.18美元。
个股方面,特斯拉跌近4%,公司三季度营收不及预期,并下调资本开支目标。半导体股普跌,IBM跌超6%,英特尔跌超4%,美光科技跌约3%,英伟达跌约2%。光通信股普跌,迈威尔科技跌约4.5%。Meta截至发稿跌近3%,此前一度微涨,公司Q3营收与Q4指引双超预期,上调AI资本开支下限,拟发行无投票权新股。
据央视新闻,据美国官员及其他知情人士的消息,美国和以色列军方已制定在美国中期选举结束后再次对伊朗发动军事打击的具体计划。
Gama Asset Management全球宏观组合经理Rajeev De Mello表示,投资者对油价突破110美元感到"不安"。"油价与能源品价格持续创新高,具有明显的滞胀特征。随着北半球冬季临近,油价期权隐含波动率再度上升,反映市场对能源价格走势的高度不确定性。"
美国长债收益率降至一个月低点,市场再度质疑AI交易能否持续,促使投资人转向避险资产。美国国债收益率至少下跌3个基点。亚洲股市走低,此前大型科技公司公布财报,未能缓解投资人对AI相关资产估值过高的疑虑。30年期美债收益率下跌6个基点至5.352%,为9月23日以来最低。
热点要闻
油价“更高更久”成新常态?美伊再度剑拔弩张,明年油价回落希望迅速破灭
全球原油市场对明年油价回落的期待正在迅速降温。随着中东供应中断持续、航运安全风险居高不下,交易员开始押注油价将在更长时间内维持高位。即使波斯湾原油出口量已经恢复至战前水平以上,运输环节的瓶颈与额外成本仍在制约供应恢复,市场此前期待的能源价格回落,正面临越来越大的不确定性。
2027年原油期货价格已升至伊朗战争爆发以来的最高水平。自9月初以来,2027年1月交割的原油期货上涨17%,突破97美元/桶;6月合约上涨18%至88美元,12月合约上涨13%至约81美元。尽管市场仍然预期明年油价会有所缓解,但与几周前相比,这种乐观预期已明显减弱。
这一变化与夏末的市场情绪形成鲜明对比。当时,随着市场期待伊朗局势缓和、中东原油供应恢复,远期油价一度回落。如今,持续的地缘政治风险正在改变交易员对供应恢复时间的判断。
Unlimited Funds首席投资官Bob Elliot周三表示,市场叙事正在眼前从“暂时性”转向“新常态”。此外,德意志银行能源分析师 Michael Hsueh认为,如果战争持续至2027年,油价则可能向130美元/桶迈进。
美以密谋新一轮打击?伊朗最高领袖罕见露面,军方警告祭出“炸弹之父”,海底电缆也可能是反击目标
中东局势再度升温,美以据报正筹划新一轮对伊军事打击,伊朗方面则接连释放强硬信号。从最高领袖评估战局,到革命卫队扬言推出“炸弹之父”,再到警告可能扩大反制范围,地区军事对峙风险持续上升,国际油价随之走高。
据央视新闻报道,当地时间10月21日,伊朗最高领袖穆杰塔巴会见伊朗议会议长卡利巴夫,双方就美以对伊军事行动引发的最新局势进行评估,并讨论增强国家韧性等议题。伊朗前第一副总统、现任最高领袖顾问穆罕默德·穆赫贝尔此前透露,已故最高领袖哈梅内伊执政末期,曾将多名军事指挥官提出的要求转交穆杰塔巴处理。
军事层面,伊朗接连发出警告。伊朗伊斯兰革命卫队发言人侯赛因·穆赫比于当地时间10月21日表示,伊朗正准备推出一款名为“炸弹之父”的新武器,以回应美国此前使用的“炸弹之母”。10月22日,革命卫队海军进一步警告称,如果美国持续挑衅,伊朗可能扩大反制行动,将目标延伸至美国在中东地区的军事基地。
黄金牛市未完?贝莱德:全球政府债台高筑,“好日子”还在后面!
全球资管巨头贝莱德(BlackRock)全球主题和行业投资主管Evy Hambro表示,随着债务膨胀、赤字失控和货币贬值等系统性问题恶化,黄金还会继续上涨。
他在接受最新采访时表示,当前全球经济正面临美元疲软、轻度滞胀和地缘政治紧张局势交织的复杂环境,而这些因素很可能继续存在。
“我认为是这样,”他说。“如果我们观察一下市场动态,就会发现债券市场,尤其是政府债券市场,已经非常清楚地表明,情况并不乐观。利率正在上升,债务水平非常高。政府每年需要弥补的财政赤字也在不断增长,这给金融体系带来了巨大的压力。”在这样的背景下,Hambro表示,黄金等实物资产正在重新获得长期投资者的青睐。
不过,Hambro同时表示,尽管贝莱德认为黄金的长期趋势仍将保持上涨,但预计短期内由于货币政策预期和利率的变化,金价将进一步波动。
摩根大通:股市的暴跌可能已接近尾声
摩根大通全球市场策略师Nikolaos Panigirtzoglou及其团队认为,半导体板块近期的下跌表明,大部分多头头寸已经平仓,其中也包括动量投资者的持仓。尽管短期逆风因素仍然存在,但上述持仓调整可能已经限制了市场进一步下跌的空间。
摩根大通团队还讨论了近期令市场担忧的另一个问题:新云企业的融资风险。摩根大通认为,融资确实在一定程度上构成问题,但由于计算资源需求极为旺盛,相关企业有可能将融资成本上升的影响转嫁给终端客户。即使融资变得不可行,他也不认为资本支出与收入之间的时间错配会破坏整个行业的增长周期。
美股聚焦
黄仁勋:AI算力需求极其旺盛,但资本短缺制约“新云”扩张
英伟达首席执行官黄仁勋周四表示,市场对“新云”(neocloud)的算力需求极其旺盛,但资本短缺正在制约这一行业的增长。
黄仁勋当天在柏林出席英伟达GTC大会期间表示:“如果看基本面,市场对新型云服务商的算力需求极其旺盛。”他还指出,这些企业的能力非同寻常。新型云服务商是一类新兴的云计算企业,它们大量采购搭载AI芯片的服务器,再将算力租赁给AI企业。
他指出:“目前中间缺失的环节,是推动这些企业增长所需的营运资金……由于人工智能(AI)各个领域的需求都十分旺盛,资本出现了短缺。”
黄仁勋补充说:“AI行业需要的资金规模,远远超过了企业目前能够获得的融资规模,这一问题最终会得到解决。”
电力供应是制约AI热潮发展的主要瓶颈之一,在电价较高的欧洲尤其如此。 黄仁勋表示,在欧洲能源供应本就紧张的情况下,如何将有限的能源分配给Nebius、Mistral等新型云服务商企业,对它们的发展至关重要。
传媒大亨惊人预言:SpaceX可能向派拉蒙天舞投资多达100亿美元
世界首富马斯克的航空航天及人工智能企业SpaceX与传媒巨头派拉蒙天舞似乎不太可能产生业务上的交集,但一位传媒大亨指出,两家公司之间可能进行一些交易。
亿万富翁,前有线电视和媒体巨头公司TCI首席执行官John Malone周三认为,作为一项广泛合作的一部分,SpaceX可能会像派拉蒙天舞投资80亿至100亿美元。
他认为,两家公司的合作既能减轻派拉蒙天舞的资产负债表压力,又能为SpaceX开辟一条进军内容分发领域的潜在途径。他尤其强调马斯克与甲骨文董事长埃里森之间的关系,埃里森的儿子目前担任派拉蒙天舞的首席执行官。
Malone指出,埃里森曾帮助马斯克在2022年收购推特,之后又利用特斯拉股票为天舞(后合并入派拉蒙天舞)的创建提供资金。两人长期存在财务上的合作,因此为SpaceX和派拉蒙天舞的合作提供了良好的基础。
高盛点评Meta Q3财报:AI持续赋能核心业务,维持“买入”评级
高盛在Meta Platforms(META.US)发布2026财年第三季度财报后发布初步点评称,预计市场对这份财报的初步反应偏正面,原因是该公司营收不仅超出预期,还超过了公司指引区间高端,其中广告收入同比增长26%。不过,GAAP盈利能力受到一笔99亿美元一次性应计项目的明显拖累。该应计项目与Meta和美国多州总检察长达成协议、解决青少年心理健康与社交媒体相关诉讼有关。高盛指出,若剔除这项费用,公司盈利水平超过高盛及Visible Alpha的一致预期。
高盛在报告中维持Meta“买入”评级,12个月目标价860美元。高盛表示,在财报披露的诸多议题中,预计投资者重点关注三大方向:一是广告收入运行率,包括绝对金额和增速,因为Meta管理层持续强调将AI算力应用于核心运营正在对核心业务构成持续增长的助推因素;二是季度内全职员工数量环比减少约12%、同比减少约15%;三是Reality Labs亏损在2026年同比收窄,以及对2027年进一步收窄给出的初步指引框架。
IBM Q3电话会:企业AI进入“算回报”阶段,“主机+主权AI”双轮将守住全年增长预期
周三美股收盘后,IBM公布了2026年第三季度财报。数据显示,公司当季营收为171.03亿美元,同比增长5%,按固定汇率计算增长6%;GAAP持续经营业务净利润为21.99亿美元,同比增长26%,摊薄后每股收益为2.31美元,同比增长26%。非GAAP调整后持续经营业务净利润为28.12亿美元,同比增长12%,调整后每股收益为2.95美元,同比增长11%。IBM盘后股价涨超2%。
盈利能力方面,IBM第三季度GAAP毛利率为56.8%,同比下降0.5个百分点;非GAAP调整后毛利率为58.5%,同比下降0.2个百分点。调整后税前利润为32.95亿美元,同比增长约9%,调整后税前利润率为19.3%,同比提升0.7个百分点。
分业务来看,软件部门营收同比增长8%至78.04亿美元,其中Red Hat混合云业务增长11%,数据业务增长19%,交易处理业务增长9%,但自动化业务收入下降3%。咨询业务营收为53.35亿美元,与上年同期基本持平;基础设施业务营收同比增长4%至37.07亿美元,其中分布式基础设施业务增长31%,IBM Z大型机业务则下降20%。
展望2026年全年,IBM维持按固定汇率计算营收增长4%至5%的预期,并预计汇率对全年收入增速的影响基本中性。与此同时,公司上调自由现金流展望,预计全年自由现金流将较2025年增加超过10亿美元。
(文章来源:哈富证券)




