近日,高盛上调全球减肥药市场规模预期,预计到2030年,全球减肥药市场规模将达到1140亿美元(约相当于7750亿元人民币),较去年12月作出的1010亿美元预测进一步上调约13%,尤其是在中国等大型新兴市场,随着肥胖问题日益突出以及GLP-1药物认知度提升,未来数年有望成为行业新的增长引擎。
代表国内该行业的减肥药指数(8841718.WI)已横盘整理超一年之久,横久必跌和久盘必涨,哪个更可能出现?
存量资金高频博弈
市场定价逻辑生变?
Wind数据显示,截至10月21日,今年以来减肥药指数共4次创历史高,但未能形成持续上攻,而是回落进入震荡区间,是为典型的高位盘整态势。区间日均成交额为191.42亿元,区间日均换手率2.45%,均高于去年同期,说明板块关注度较高、流动性较为充足,或以存量资金的高频博弈为主,同时也反映多空分歧在同步放大,若“放量滞涨”状态持续,则需警惕高位派发风险,即主力资金可能借高换手出货。
按照A股历史经验,高位盘整往往是市场在等待业绩跟上估值,也是投资逻辑发生变化的高发地带,后续方向取决于是否有新的强势催化剂出现。
这可能也是市场高度关注高盛的上调减肥药预期的主要原因之一。高盛明确表示,上调原因是减肥药赛道从“小众高价市场”向“大众消费级市场”转变。这与今年以来全球减肥药市场所发生的一系列重磅事件形成了呼应。
最新的重磅消息是诺和诺德的一项基于后期临床试验的数据分析显示,其新一代减肥药CagriSema在肥胖或超重成年女性中实现了平均25%的体重降幅。其二是诺和诺德的口服Wegovy于1月正式商业化,和礼来(纳斯达克上市美股)于4月1日宣布FDA正式批准小分子口服GLP-1受体激动剂Orforglipron用于成人超重及肥胖症治疗,有望带动整个减肥药进入口服小分子时代。
三是司美格鲁肽核心化合物专利在中国到期,国内已有10余家企业提交上市申请,预计三季度起首批获批。以及辉瑞与先为达生物达成最高4.95亿美元的合作,获得埃诺格鲁肽(先维盈)在中国大陆的独家商业化权益;诺和诺德与恒瑞医药达成协议,支付3亿美元首付款和最高2.3亿美元里程碑,获得HRS-1596(每周一次口服GLP-1/GIP双靶点)的大中华区以外权益等。四是新靶点与新路线涌现,如罗氏11.6亿美元引进大睿生物ALK7 RNAi药物,GSK以10.05亿美元引进同类药物。其他如基因疗法、超长效制剂(月给药一次)等前沿方向也在推进。
总的来说,2026年全球减肥药市场的主线是疗效继续冲高、给药更加便利、价格逐步下移、中国供给加速入场、创新靶点开始接力,行业正从“少数人用得起的注射神药”,转向“更多人可及的长期体重管理消费品”,兑现能力、成本控制、差异化机制将成为决定谁能真正吃到行业增量的关键。
那么,总量叙事已经被充分定价之后,剩余收益更可能会出现在产业链的哪一段?综合业内研究机构的分析,国内减肥药产业链上游包括原料、试剂耗材、设备与给药装置,卖的是“耗材”,收入随下游多肽产能的开工率同步增长,而不直接承受制剂端的价格战压力。中游包括原料药、CDMO与制剂研发生产等,是产业链价值最集中、也是分化最大的环节。下游包括流通、电商渠道与体重管理服务等,关注重点不是“卖药越多越受益”,而是看谁掌握终端流量、处方资源和合规销售能力。
从“博弹性”到“求确定性”
以毛利率寻找真实的业绩锚点
结合Wind数据不完全统计,以2026年中报主营业构成划分,在A股和港股市场中,目前还没有出现一家以减肥药为第一主营的上市公司,第二主营的是碧生源(0926.HK)。而有减肥药布局的非ST股有33家,其中,药明康德(603259.SH)、凯莱英(002821.SZ)、圣诺生物(688117.SH)、奥锐特(605116.SH)、翰宇药业(300199.SZ)这5家同时也是核心上游(多肽原料药或多肽CDMO)企业,药明康德(603259.SH)、凯莱英(002821.SZ)、丽珠集团(000513.SZ)这3家为A+H公司。
上述可统计的30家公司,近三年区间涨跌幅与2021年至2026年上半年的合计营业收入的相关系数为0.2662,与合计扣非后归母净利润的相关系数为0.3132,但近三年区间涨跌幅与2023年至2026年上半年的合计营业收入的相关系数为0.1742,与合计扣非后归母净利润的相关系数为0.3440。统计时间窗口缩短,市场表现与营收总额的相关性在下降,但与利润总的相关性在上升,同时,利润相关性始终高于营收相关性并差距扩大,因此基本可以确定市场为收入规模买单的意愿在下降,为利润买单的意愿逐渐强烈。对投资者而言,这意味着板块的定价锚正在从“赛道有多大”转向“谁能更赚钱”且此转变或已是迹象初显。
从销售毛利率看,2021年至2025年的毛利率平均数分别为62.11%、60.16%、58.57%、57.57%、56.87%,2026年上半年为57.12%,整体上下滑幅度不大仍处于较高水平。具体到个股上,区间平均毛利率前三分别为翰森制药(3692.HK)90.79%、恒瑞医药(600276.SH)85.40%、信达生物(1801.HK)83.88%,共19家超过50%。区间平均毛利率末三分别为常山药业(300255.SZ)29.66%、泓博医药(301230.SZ)30.90%、华东医药(000963.SZ)32.23%。
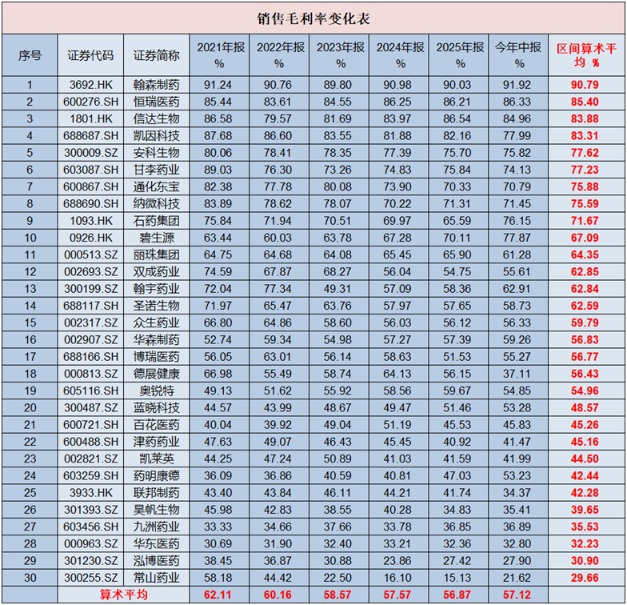
数据来源:Wind,截至2026.6.30
从毛利率分布情况看,掌握核心专利和定价权的国产创新药企赚的是“专利壁垒与临床差异化”的钱,处于利润金字塔的顶端。毛利率较低的多为传统的仿制药、普药生产或医药流通企业,更有部分传统药企的毛利率快速下降,与部分药企毛利率上行形成鲜明对比。以2026年上半年毛利率相比于2021年来说,共11家下降,降幅前三的分别是常山药业(300255.SZ)-36.56个百分点、德展健康(000813.SZ)-29.87个百分点、双成药业(002693.SZ)-18.98个百分点;共19家毛利率上升,升幅前三的是药明康德(603259.SH)17.14个百分点、碧生源(0926.HK)14.43个百分点、蓝晓科技(300487.SZ)8.71个百分点。可见内部分化剧烈,毛利率上升的多为创新药企和产业链上游,而缺乏壁垒的企业则可能出现毛利率塌陷。
这也印证了前述减肥药板块定价逻辑变化,因此,投资逻辑也将随之变化。首先,高毛利正在成为稀缺资产,“破位下杀”的尾部个股则可能会有价值陷阱。在这个阶段,拼的不再是概念,而是谁的毛利率能在下行周期中“横得住”(毛利偏高且稳定性强),也可以理解为从“博弹性”转向“求确定性”。
由此可见,在减肥药板块整体走势预期和板块内选股角度上,A股市场中常见的横久必跌和久盘必涨这两种论调,都或已成为“伪命题”。追求确定性可能是优选策略,核心是看“真实现金流”,这其中包括首付款协议带来的催化作用则可能大幅减弱,重点要看订单是否转化为收入、收入是否转化为利润、利润是否可持续。风险偏好更高一点的可以关注审批节点的可预期,买的是“拐点的爆发力”,如NDA受理、进入优先审评、获批等。
总之,高位横盘超一年,减肥药板块已彻底告别“鸡犬升天”的普涨时代,进入去伪存真的深水区,中短期的超额收益不再取决于“赛道有多大”,需要彻底抛弃过去“只要沾边就闭着眼睛买”的平铺思维,转向“精准狙击”的精研模式,从而在分化中寻找真实锚点,力争赚取业绩与预期差的收益。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)




