政策利好密集落地,叠加中长期资金入场与行业业绩高增,券商板块迎来共振催化。机构认为,券商估值处历史底部、持仓处于低位,配置价值正在显现。
监管密集发声 政策红利持续释放
10月19日,首批18只主动管理型交易型开放式基金(主动ETF)获证监会批复注册,定于10月23日集中发行。按单只产品20亿元募集上限测算,这批主动ETF合计有望为A股带来约360亿元增量资金。
政策面利好持续加码。近期监管层召开资本市场和金融形势专家座谈会,强调以投资者为本、呵护市场平稳运行,传递稳市场明确信号;中证协发布《证券业务示范实践第7号——证券公司风险数据管理》,推动券商构建统一风险数据标准。
业务层面,转融通利好落地,促进融券业务发展;香港市场在上市制度、上市后监管及结算机制上多维优化,港交所拟于2028年下半年推进T+1结算,为券商跨境业务打开空间。
资金面同样积极。自9月28日以来,股票型ETF已连续12个交易日获资金净流入,累计吸金约2006.8亿元,券商ETF近两日也持续获资金净流入。
与此同时,2026年下半年以来,多家上市券商密集推出股份回购,注销式回购占比显著提升,重要股东增持同步跟进,释放资本端积极信号。
经营层面,2026年上半年150家券商合计实现营业收入3298.10亿元、净利润1386.64亿元,同比分别增长31.38%、23.50%,行业景气度明显修复。
业绩高增估值低位 机构看好配置价值
券商概念涵盖以证券经纪、投资银行、资产管理、自营及财富管理为主业的上市券商,以及金融科技服务商、参股券商的金控平台,是资本市场深化改革与中长期资金入市的直接受益群体。
在主动ETF落地、政策利好密集、长期资金入市提速的背景下,券商作为ETF做市、基金代销与财富管理的核心参与者,业务扩容预期显著升温,叠加行业业绩高增、估值处历史较低分位,机构对板块的配置价值持积极看法。
"券商板块左侧配置价值显现。"华泰证券指出,中报已验证行业景气修复,扩表、投资、经纪、投行与国际业务五条主线共振,叠加政策支持、估值低位与机构低配,板块配置价值逐步显现。
方正证券预计,上市券商2026年前三季度归母净利润同比增长27%,多数头部券商利润增速优于行业。
"主动ETF填补了场内主动权益类产品的空白。"中信建投证券认为,主动ETF将基金经理的价值发现能力直接嵌入场内工具,通过主动选股与动态调仓提升定价效率,对改善市场运行机制、拓宽中长期资金来源具有积极意义。
广发证券指出,券商板块估值处于历史底部,叠加机构持仓低位,低估值与高增长业绩形成错配,建议关注板块配置机会。
融资客抢筹多只券商概念股
东方财富概念板块显示,目前A股市场有53股涉及券商概念。
从资金角度看,东方财富Choice数据显示,10月15日至21日,共有24只券商概念股获得融资净买入。其中,国泰海通获杠杆资金加仓0.72亿元,华泰证券、华安证券分别获抢筹0.52亿、0.41亿元,东方证券、国元证券、中原证券均获超0.19亿元融资净买入。
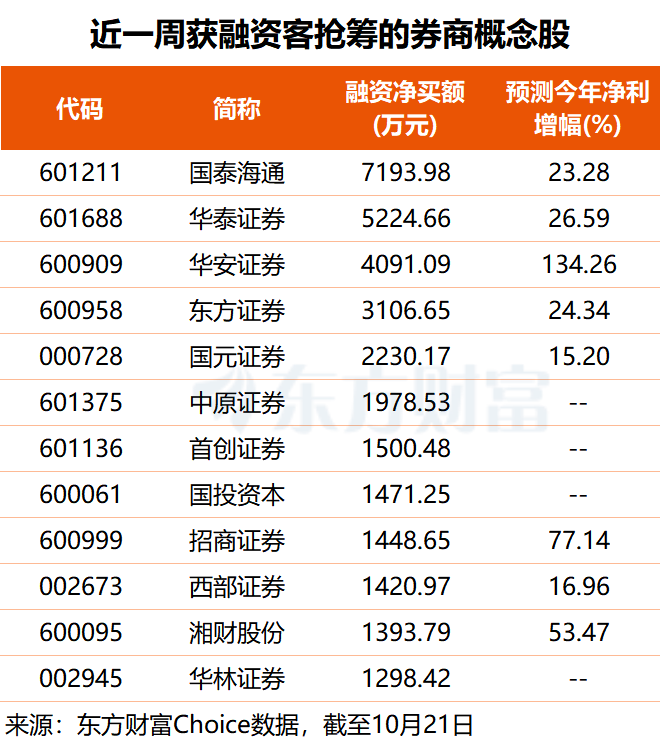
国泰海通由国泰君安与海通证券合并而来,是此轮券商整合的标志性样本。2026年上半年,公司实现总收入668.53亿元、归母净利润202.60亿元,同比分别增长47.15%、28.74%,合并后总资产超2.5万亿元。目前资管、另类、私募子公司已完成合并交割,海通期货8月摘牌,国泰君安国际启动私有化,整合融合效能加速释放。
华泰证券坚持财富管理与机构服务"双轮驱动"战略,上半年实现营收236.58亿元、归母净利润116.92亿元,"AI涨乐"持续迭代升级。投行业务方面,股权主承销金额同比显著增长,担任独立财务顾问的审核类重组项目数量居行业第一;资管端,企业ABS计划管理人发行项目数量、发行规模分别排名行业第一、第三。
(文章来源:东方财富研究中心)




