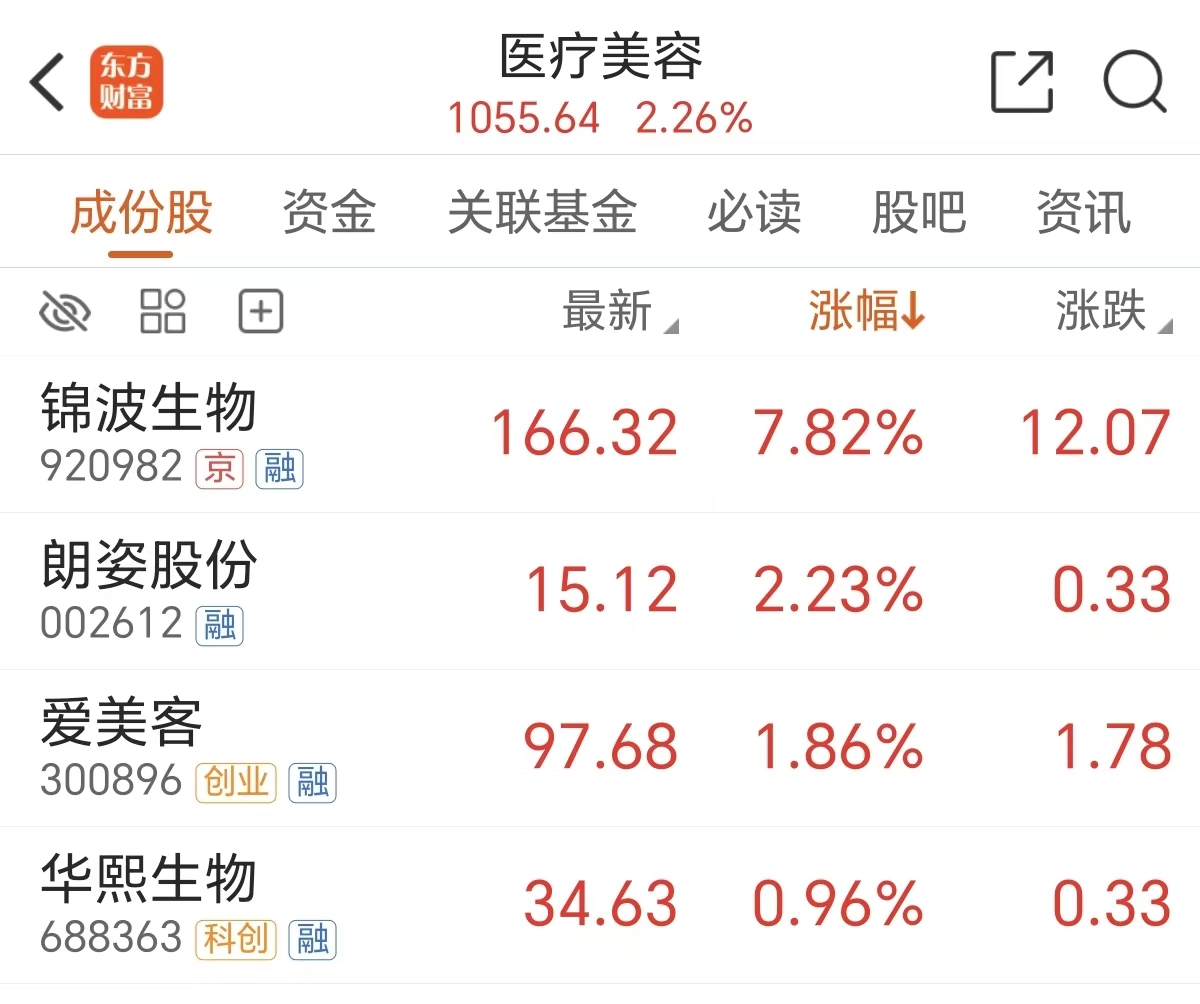
医疗美容板块周四逆势拉升,截至午间收盘,锦波生物涨近8%,朗姿股份、爱美客、华熙生物等跟涨。
国金证券表示,医美板块下游连锁景气回暖,上游平台化逻辑有望兑现,建议关注上游头部连锁化机构、需求扩容下具备强渠道能力的上游平台化标的;积极布局细分赛道标的,优选洗护、婴童、香氛等需求已验证、格局较优的赛道。若羽臣自有品牌持续放量,收购奥伦纳素切入高端护肤;重视品牌资产建设,穿越流量周期的高端定位标的。推荐高端国货标的毛戈平等,品牌坚持高端定位与线下体验路径,品牌心智积累有望穿越本轮流量周期。
主力吸筹这些票
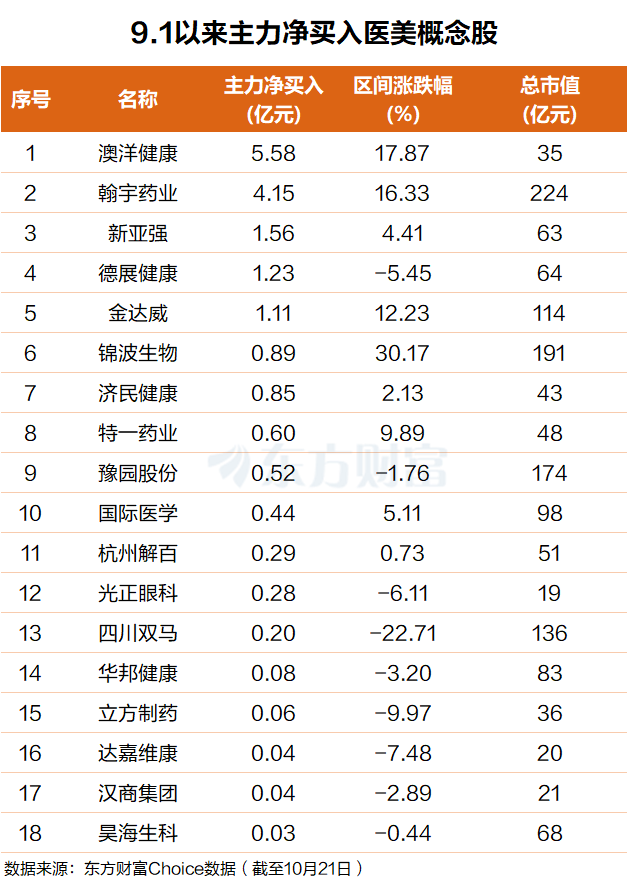
东方财富Choice数据显示,自今年9月1日以来,主力资金净买入了一批医美概念股。其中澳洋健康排名第一,主力净买额5.6亿元;翰宇药业排名第二,主力净买额4.2亿元。
新亚强、德展健康、金达威、锦波生物、济民健康、特一药业、豫园股份、国际医学、杭州解百、光正眼科、四川双马等个股主力净买额在1.6亿元至2000万元之间不等。
机构:产业链格局重塑关注结构性机遇
华泰证券表示,据艾媒咨询,25年我国轻医美用户规模达3105万人,较23年的2354万人增长31.9%,终端用户数量持续扩容;水光针/光子嫩肤类项目1-3个月为周期,肉毒素/玻尿酸据产品差异3-12个月为周期,高频复购构筑市场基本盘。同时年轻化/男性消费者等驱动客群多元化,据罗兰贝格与美团医美,25岁以下消费者占比由22年的26%提升至25年的35%,男性占比由14%提升至29%;同时渠道亦有下沉趋势,三线及以下城市由30%提升至42%。
华泰证券认为,以下因素正持续推动“医美平权”时代:上游产品持续扩容、中游平台加速市场教育、下游龙头机构推进整合。这一趋势下,行业增量在于“以价换量”:我国医美用户数量及消费频次仍有望继续提升(毕马威预计25年我国/韩国每千人接受医美人数分别为32/161人),但存量红海市场产品价格有下行压力、差异化新品更易突围。下游,龙头机构凭借品牌、供应链及标准化运营能力有望实现份额提升、利润率优化;上游,管线布局全面/渠道能力强/出海布局领先的企业或更具韧性。
华泰证券,建议关注两条投资主线:1)上游:产品矩阵持续扩容,多品类/全球化提供增长空间;2)下游:关注具备内生增长与外延整合能力的龙头。
(文章来源:东方财富研究中心)




