国内生猪价格,年内二次探底。
10月21日,反映今年11月价格预期的生猪2611合约最低跌至9.44元/公斤,生猪期货加权合约跌破年内低点,并且部分合约波动幅度明显增加。
就在前一日,大商所发布的市场风险提示函指出,近期生猪品种价格波动较大。请各会员单位切实加强投资者教育和风险防范工作,提醒投资者理性参与,合规交易。
不过,需要指出的是,从产能去化和资本市场各方预期来看,短期内生猪期货、现货虽然尚未止跌,但是各方对2027年的猪价普遍抱有企稳预期。
国家统计局近期披露的数据显示,截至今年三季度末,国内能繁母猪存栏量已经降至3602万头,整体产能回落至合理范围内。
期货市场上,远月合约普遍处于升水状态,如生猪2707合约、2709合约最新价分别超过12元/公斤和13元/公斤。10月21日,猪肉概念股也出现一定上涨,其行业指数绝对值显著高于今年二季度的年内低点。
或许,生猪行业已经步入从“弱现实”向“强预期”转变的十字路口。
短期波动风险增加
今年猪价呈现低位窄幅震荡走势。
其中,一季度价格单边下行,二季度进入低位磨底阶段,三季度迎来一轮修复性反弹,全年现货主要运行区间落在9~12元/公斤,年内现货波动幅度显著低于前几年。
在今年7月、8月的修复性反弹行情中,猪价一度逼近低成本龙头企业的成本线,只不过反弹基础薄弱、持续性不足,9月起价格再度回落。
“7、8月份生猪价格的两轮上涨主要是由生猪出栏量偏紧导致,而非生猪存栏量存在缺口。”南华期货指出,被二次育肥截流的标猪、被延后出栏的大猪,其供应只是被推迟、从未被消灭,最终都在四季度如约回到市场,转化为更集中的抛压。
这导致三季度整体产能虽然在加速去化,生猪供给压力却依旧突出。
大有期货指出,10月大型规模猪企出栏量环比增长约1.91%,部分9月未完成的出栏计划顺延至本月释放,集团化养殖场受资金压力影响变现意愿较强。
库存端同样承压。另据钢联农产品统计,样本屠宰企业冻品库容率为31.9%~32.2%,同比高出约14个百分点,处于近几年同期高位。
在上述机构看来,随着出栏均重回升、前期压栏大猪滚动释放,市场实际猪肉供给仍偏充裕。只有当出栏均重回落、冻品库容率下行、屠宰开工率回升同步兑现时,才能确认库存压力实质性缓解。
供给压力环比增加后,猪价从今年10月开始进一步走低。尤其是生猪期货,因为此前市场交易供给收缩逻辑产生了一定溢价,所以近期整体跌幅也更为明显。
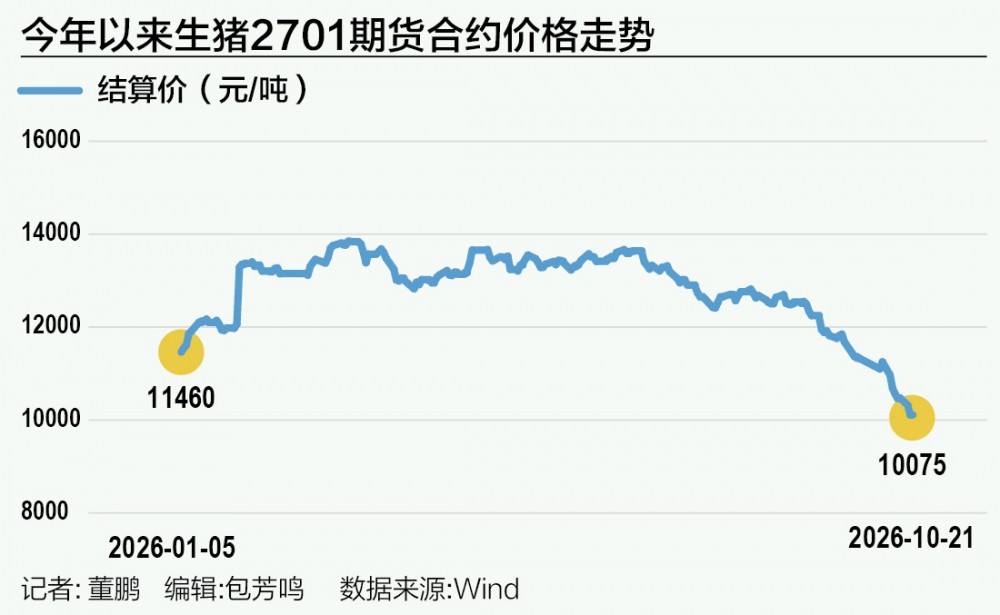
以当前生猪期货主力2701合约为例,截至10月21日,最新价保持在10.1元/公斤,今年9月、10月跌幅均超过10%。
同时,2701合约近期波动幅度较前期明显放大,今年9月、10月波动幅度分别达到11.16%和12.32%,仅次于今年1月的18.6%。
在期价快速下行、市场波动显著放大的背景下,大商所于10月20日发布生猪期货市场风险提示函。
根据相关规则,当交易所认为必要时,可以分别或同时采取要求报告情况、谈话提醒、发布风险提示函等措施中的一种或多种,以警示和化解风险。
不难看出,上述风险提示函并非针对短期猪价下跌,而是针对近期生猪期货波动率抬升的现状,适时对市场各方参与者进行的一次风险提示。
从“弱现实”到“强预期”
站在当前节点,短期内生猪行业的“弱现实”难以扭转,但是随着产能的持续去化,“强预期”正在逐步形成。
基本面直接的变化来自产能端的加速去化。
国家统计局近期披露的数据显示,截至三季度末,国内能繁母猪存栏量为3602万头,同比下降10.7%。与今年二季度末相比,能繁母猪存栏减少178万头,产能去化速度远超市场此前预期。
根据《生猪产能综合调控实施方案(2026年修订)》,“十五五”初期,以满足全国猪肉消费正常需求为基准,将全国能繁母猪正常保有量稳定在3750万头左右。
按照生猪产能综合调控要求,将能繁母猪存栏量变动划分为绿色(产能正常波动)、黄色(产能大幅波动)和红色(产能过度波动)3个区域。
三季度末3602万头的能繁母猪存栏量,相当于上述正常保有量的96%,已经回落至产能正常波动区间。
短期内,上述产能去化可能难以带动猪价立刻反弹,但是产能端确实较上半年出现了边际改善。
资本市场也对明年猪价企稳抱有较好预期。
期货市场上,当前价格较低的合约以近月合约为主,如生猪2611合约、生猪2701合约等,最新价普遍保持在10元/公斤或以下水平。
从生猪2705合约开始,期货市场各方“投票”而来的远期价格明显更高,生猪2707合约、生猪2709合约更是分别超过12元/公斤和13元/公斤。
股票端的资金行为,与上述期货市场的远期价格曲线呼应。
今年6月末以来,牧原股份等生猪养殖企业股价、生猪价格同步反弹,但是当9月猪价出现明显回落后,生猪养殖企业股价却未跟随下跌。
仅以包含多家养殖企业的Wind猪产业指数为例,该指数从今年6月末低点678.9点升至9月上旬的910点附近,至10月21日收盘,其最新点位则保持在800点左右。
基本面能繁母猪产能去化、期货端远月升水与股票端回调有限三者相互印证,共同指向了市场对2027年猪价企稳的“强预期”。
南华期货也指出,展望后市,价格破位不等于拐点提前,真正的周期拐点窗口仍在2027年上半年,后续需跟踪能繁存栏能否加速跌破政策目标,以及PSY(每头能繁母猪每年提供的断奶仔猪头数)对冲效应是否见顶这两个变量。
当然,上述资本市场的反馈和机构预判,只是基于当前已知条件作出的提前定价,能否顺利兑现还需要后续逐步确认。
(文章来源:21世纪经济报道)




