10月20日晚,比音勒芬(002832.SZ)披露了2026年第三季度报告。前三季度,公司营业收入40.77亿元,同比增长27.36%;归母净利润7.47亿元,同比增长20.51%。第三季度单季营收14.76亿元,同比增长34.44%,扣非净利润2.62亿元,同比增长39.53%,增速高于前三季度累计水平。
在这份财报里,有一组对照格外醒目:毛利率约75%,营业利润率却只有22.1%;营收增长27.36%,归母净利润只增长20.51%。一件衣服的成本只占售价的四分之一,剩下的钱去了哪里?
要回答这个问题,得先从这家公司长什么样说起。
卖高端服饰,也在经营店面与库存
据公司公开介绍,比音勒芬以高尔夫服饰起家,主营高端服饰的研发设计、品牌运营与销售网络建设。这一点,在三季报的资产负债表上留下了清晰的痕迹。
9月末总资产81.82亿元,其中存货15.34亿元,使用权资产7.03亿元,固定资产6.43亿元,在建工程4.84亿元,长期待摊费用2.95亿元,这几项合计36.59亿元,占总资产的44.7%。它们对应的是商品、门店租赁与装修——这不是一家轻资产的品牌公司,而是一家连着店面、连着库存的服饰企业。
再看钱从哪里来。前三季度经营活动现金流净额9.16亿元,约为归母净利润的1.23倍;账上货币资金12.19亿元,交易性金融资产9.56亿元,报表上没有银行借款。
生意偏重,但现金宽裕,这是理解它的基本底色。
毛利是定价赚来的,也是口径带来的
回到开头的问题。毛利率约75%,意味着每100元收入里,生产成本只有约25元。商品定价远高于制造成本,品牌溢价是毛利的来源。
但毛利率这个口径有它的特殊性。它只计入商品成本;门店租金、导购人员、广告推广这些让品牌被看见、被买走的支出,并不在营业成本里,而是计入销售费用。前三季度销售费用16.86亿元,占营收的41.3%,相当于吃掉了毛利的55%。
于是,高毛利的另一面是高费用。每100元收入,约75元是毛利,约41元用于销售,约7元用于管理,约3元用于研发,税金及附加、财务费用合计约1元,剩下约23元;再加减其他收益、投资收益与减值等项目,最终营业利润约22元。
换句话说,这家公司的毛利率高,一部分是真实的品牌定价能力,另一部分是成本口径使然——渠道成本被放在了毛利之后。所以“毛利率高”不等于“赚得多”,营业利润率才更接近真相。
利润留不下多少,还有一部分压在库存里
理解了这一层,就能看清当下的症结。三季报里最值得关注的不是增速,而是留存。
先看留存本身。营收增长27.36%,归母净利润增长20.51%,营业利润率由23.1%降至22.1%。费用端其实在改善:销售费用率由41.9%降至41.3%,管理费用率由7.6%降至6.9%,合计约1.3个百分点。
可是毛利率由约75.6%降至75.0%,资产减值损失多出约3355万元,财务费用由78万元升至1071万元,其他收益、投资收益与公允价值变动收益合计净减少约1939万元,这些把改善抵消了还有余。
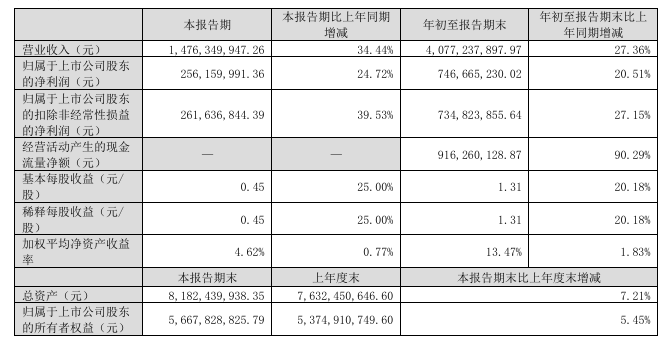
▲来源:企业财报
再看压在库存里的那一部分。存货15.34亿元,较年初增长33.12%,快于营收增速;按前三季度营业成本折算,期末存货相当于约13.6个月的营业成本。
备货含季节性因素,三季报也没有给出同比口径,不宜据此断言偏高。但与存货同时放大的,是资产减值损失:5091万元,同比增长193.24%,报告说明主要是计提存货跌价准备。
两件事其实是同一个问题的两面:高毛利靠高投入维持,高投入带来的销量要靠大量备货承接;备货越多,占用的资金越多,跌价风险越大,最终回吐一部分利润。这就是“毛利很高,留得不多”的症结所在。
钱去了哪里,缓冲有多厚
利润表讲的是留存,现金流量表与资产负债表讲的是印证。三季报的现金与资产数据,恰好能回答“剩下的钱去了哪里”的追问。
备货是拿真金白银换来的。前三季度采购商品、接受劳务支付的现金14.02亿元,同比增长约33%,与存货33.12%的增速同向。存货的增长不是账面数字,而是有现金支撑的主动备货——代价是资金被占用、跌价风险放大,对应前面那笔5091万元的存货跌价损失。
现金足够厚。前三季度经营现金流净额9.16亿元,约为归母净利润的1.23倍;扣除购建长期资产支付的2.09亿元,仍剩7.07亿元,足以覆盖3.99亿元的分红与利息支出。账上货币资金与交易性金融资产合计21.7亿元,报表上短期、长期借款均为零——消化减值也好,扩张也好,都不必依赖外部融资。
义务也清楚地写在报表上。在建工程4.84亿元,转固后将转为折旧;使用权资产7.03亿元,对应租赁负债4.08亿元,租金是长期的刚性支出。折旧与租金不随收入增减而变动,是利润表上确定的成本:收入增长越快,它们被摊得越薄;增速一旦放缓,对利润的挤压就会相对放大。这是重店面模式写进报表里的结构。
【结语】
回到开头的问题。75%的毛利并没有消失,只是被销售、管理、研发与各项损益一层层分走,最终留下约22%的营业利润。这是品牌溢价与重店面模式共同的结果。
这份三季报证明了四件事:高毛利仍然成立;费用在改善;利润能转化为现金;账面足够厚。它同时也提醒:规模扩张没有带来更高的利润率,增长的一部分被库存与减值回吐。缓冲是够的,毛利、备货与减值的走向,要等下一份财报来验证。
(文章来源:红星资本局)




