国内首份汇集注册分析师观点的复盘日报。
AI摘要:当前 A 股受美债、油价扰动震荡筑底,关注三季报业绩验证,建议均衡配置。AI 影视商业化提速、出海空间广阔;宁德时代大跌,车企自研带来竞争压力,固态电池产业化提速,机构看好 2027 年迎来量产元年。
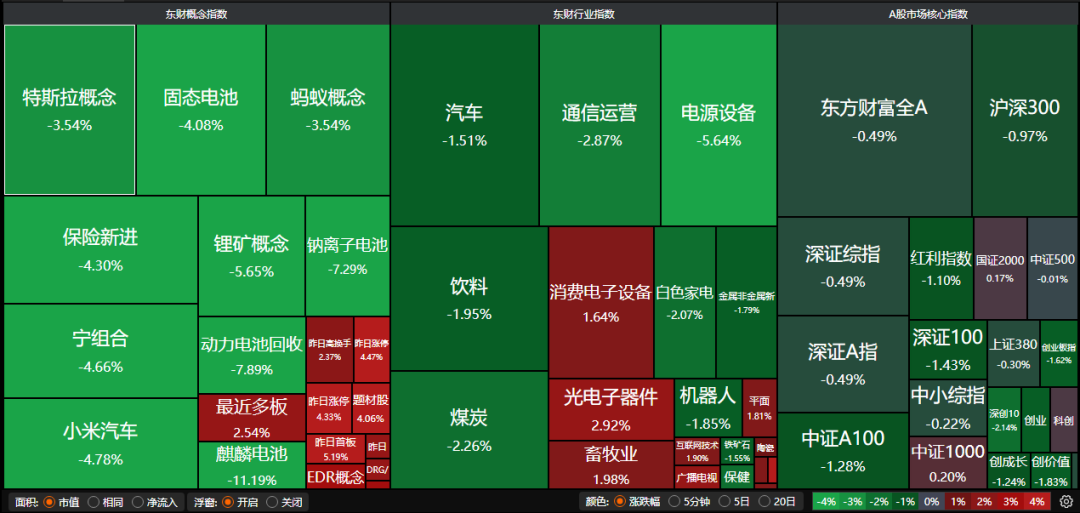
A股三大指数今日集体回调,沪指跌0.60%,深证成指跌0.82%,创业板指跌1.62%。沪深京三市成交额1.44万亿,较昨日小幅缩量294亿。行业板块涨少跌多,IT服务、广告营销、传媒、房屋建设板块涨幅居前,电池、乘用车、能源金属、白酒、机器人板块跌幅居前。
一、【主流券商核心观点】
1、招商证券:高波动下的攻守之道
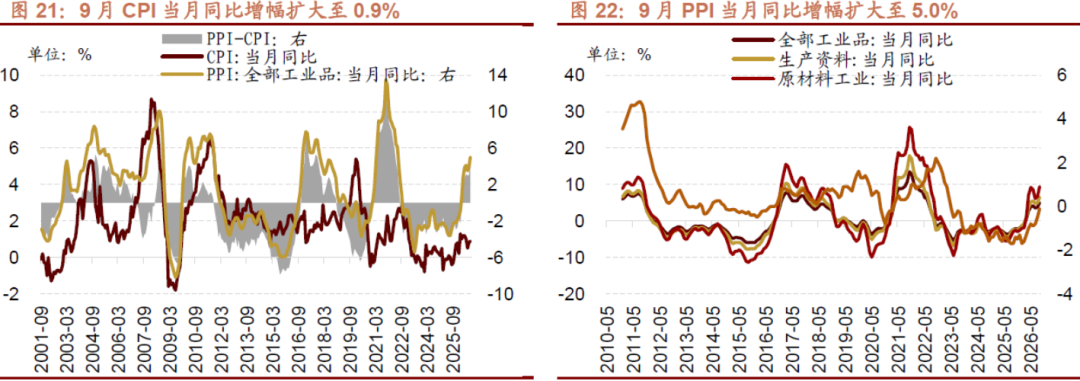
近期高油价、高通胀与AI增速放缓叙事共同压制股票市场表现,不过考虑到近期市场表现及ETF放量托底稳市,短期或以震荡筑底和结构性机会为主,建议维持均衡配置。未来3-6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
2、中国银河证券:短期调整后,关注哪些核心变量?
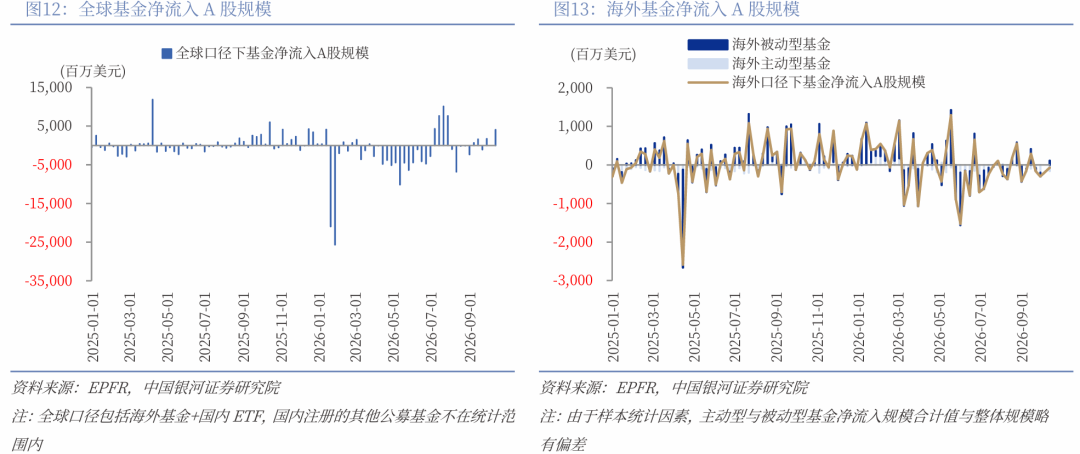
节后A股市场连续调整,科技成长板块承压。本轮调整本质上并非源自基本面的变化,而是海外无风险利率高企、能源价格中枢上移、全球权益市场情绪传导共同导致的分母端扰动。10月下旬A股进入三季报密集披露窗口,基本面延续K型分化格局,重点关注K型上沿板块的业绩验证与修复机会。
3、申万宏源证券:如何看待近期美债利率回落
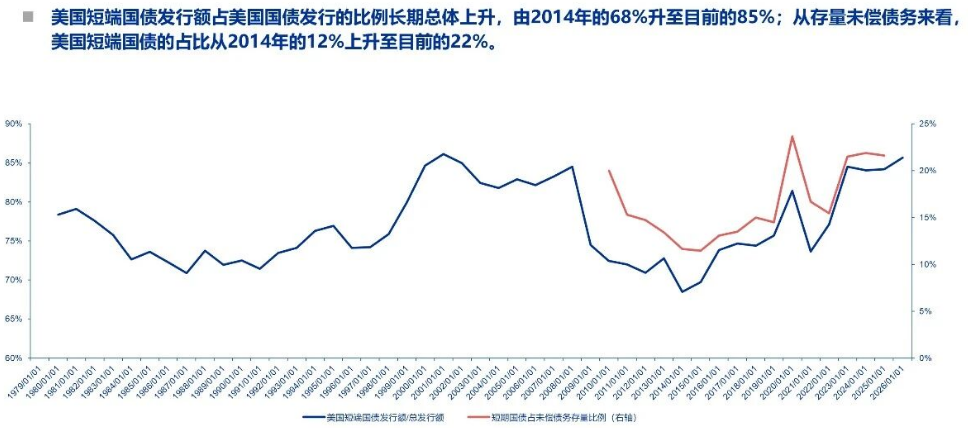
本周美债利率波动主要源于市场对人工智能资本开支回报的质疑与风险偏好的下降;财政部净发债规模回落,以及中期选举可能带来的财政约束,亦对短期内美债利率的进一步上行形成压制。我们判断,四季度10Y美债收益率上行压力有所缓和。但中长期而言,地缘政治扰动与全球储蓄循环失衡的大背景之下,美债波动中枢仍面临抬升压力。
二、【传媒板块多股涨停】
1、国盛证券:继续看好AI影视
产业落地和商业化飞轮持续,关注重点出海及新内容形态探索。我们认为,出海是AI短剧等内容商业模式更优、空间更广阔的方向。
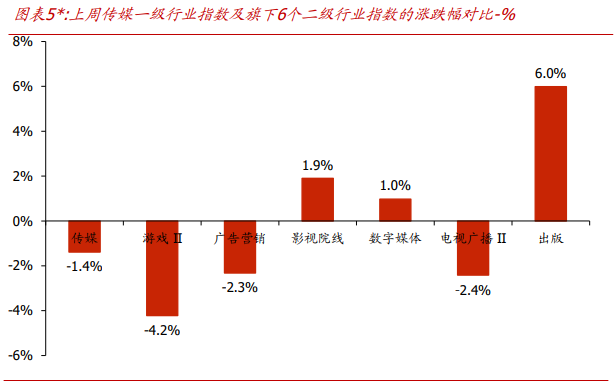
2、华泰证券:AI影视正从单点技术突破迈向工业化生产,全球影视产业有望迎来成本结构与内容供给模式的重塑。 2026年以来,国内视频模型在生成质量、推理效率与使用成本上持续突破,AI长剧及电影陆续进入上线、发行阶段;海外影视平台与AI原生公司加速将模型融入专业制片流程。我们认为,AI影视的产业价值不仅在于降本增效,更在于降低内容开发门槛、提升IP复用效率,推动影视生产从单项目制向标准化、规模化生产演进。
3、中金公司:AI内容走向平台化布局
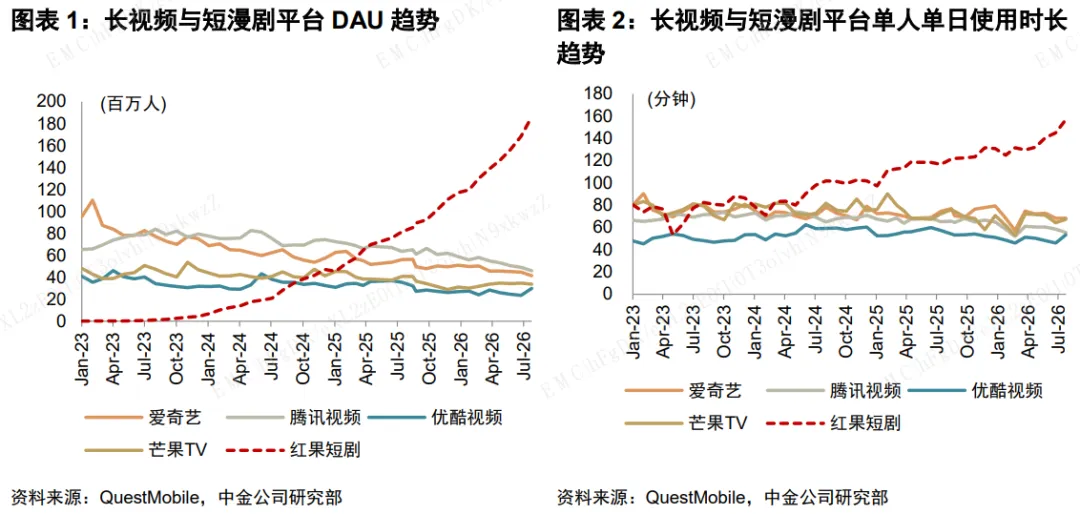
国新办“十五五”发布会明确“真人剧是精品创作主力”,AI剧“鼓励创新与守住底线并重”,我们认为,国新办“十五五”解读为行业发展定下“真人剧守正、AI剧出奇”基调,AI内容有望与传统长内容互补共生,打开内容生产新空间;随着模型能力迭代,头部平台有望凭借IP储备与创作工业化能力,完成生态升级。
三、【“宁王”股价暴跌】
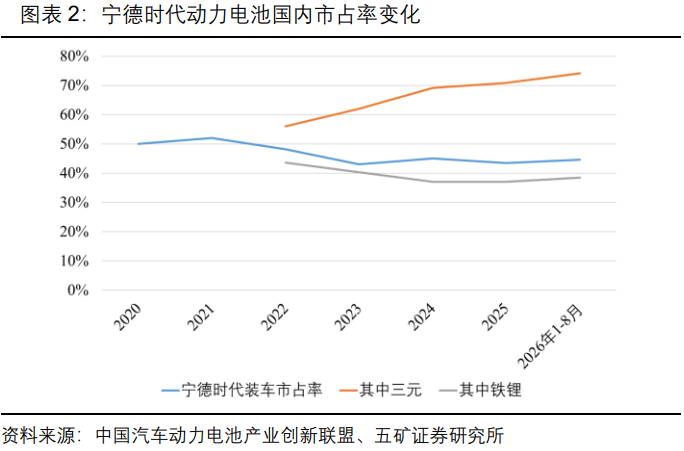
10月21日,宁德时代股价暴跌,截至收盘跌幅扩大至12.03%,自5月高点以来,股价已经腰斩。
1、五矿证券:车企自研电池影响如何?
近期,理想汽车在二季度财报沟通会上,董事长兼CEO李想表示,今年下半年开始,理想自研电池将陆续搭载到全系车型。车企与电池厂竞争格局的变化,本质上是产品定义话语权的争夺。从技术迭代趋势看,下一代电池技术仍是电池厂在引领。从商业演变上看,受产品定义话语权、供应链保障驱动,车企在电池PACK等层面有望部分切入,但也需要跨过车企规模效应门槛。电芯环节第三方电池厂仍具备较强竞争力,宁德时代有望延续类似博世公司的行业地位。
2、招商证券:固态电池产业化进程提速
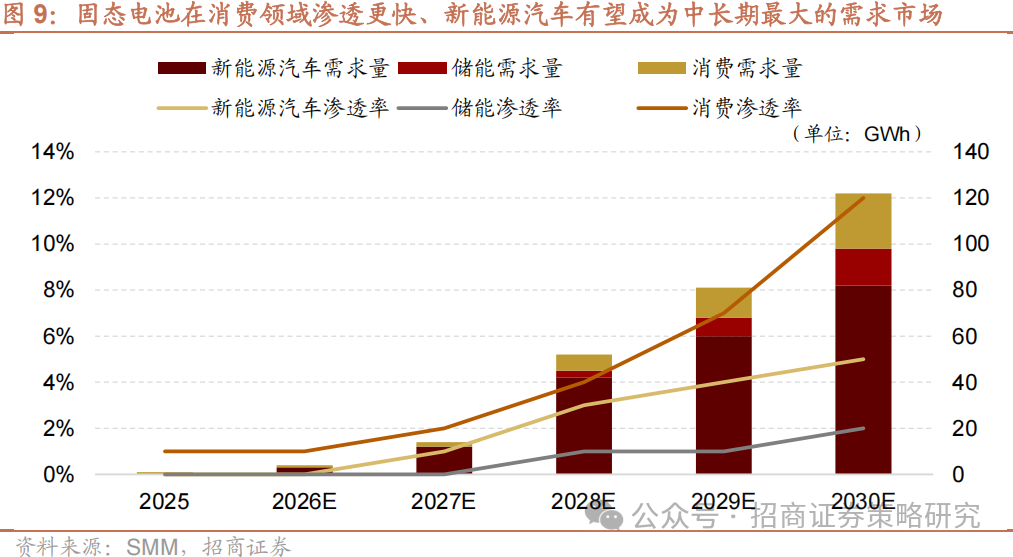
近期,政策与产业端催化密集落地,国家明确2030年全固态电池初步实现规模化应用的目标,税收优惠与技术标准进一步完善产业发展环境;产业端,比亚迪明确2027年装车计划,奇瑞启动中试线设备采购,海外头部电池厂商加快材料合作。随着固态电池产业化进程加速,短期设备采购与核心材料验证有望率先受益,中长期则需关注规模化量产带来的产业链价值释放。
3、国泰海通证券:2027年有望成为固态电池产业化元年
固态电池利好政策频出,应用前景广阔。随着中试线陆续落地、量产线建设加速推进,2027年有望成为固态电池产业化元年。当前国内头部电池企业加速布局固态电池产能,中试线密集落地,产业化进程持续提速。宁德时代宜宾全固态中试线已通线,首批样品能量密度突破500Wh/kg,规划2027年启动小批量生产。我们认为,随着产业端产品验证与产能落地节奏持续加快,2027年有望成为国内固态电池量产元年。




