10月21日,A股市场震荡,沪指微跌0.36%,新能源板块重挫,龙头股宁德时代绩后暴跌超10%,电池ETF汇添富(159796)标的指数震荡下行,跌超3%,或将延续8连跌,但资金越跌越买,电池ETF汇添富(159796)盘中强势吸金3200万元!
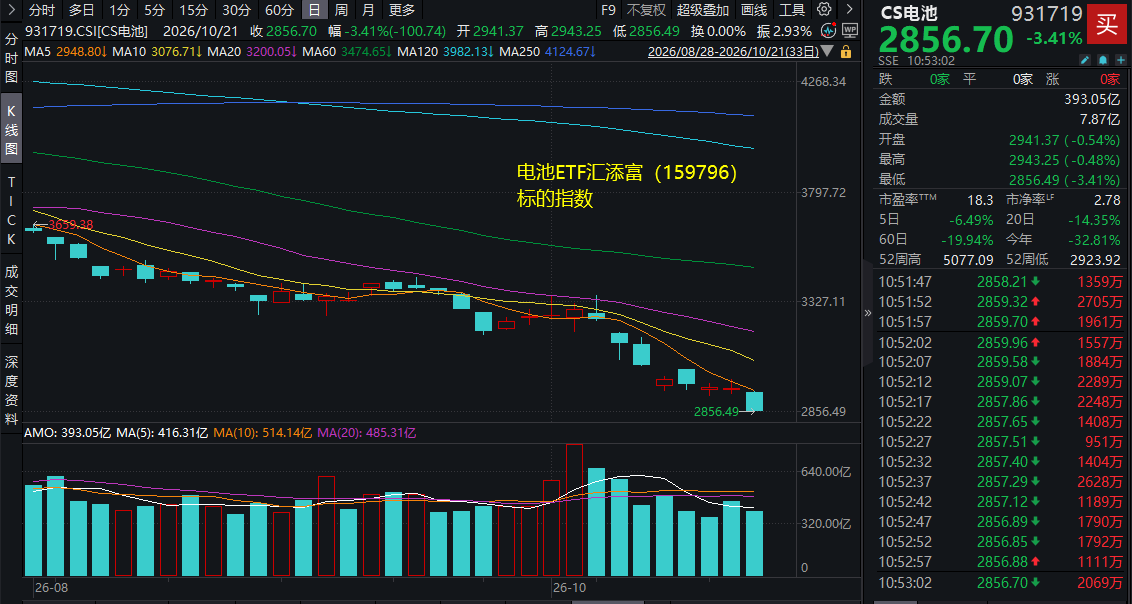
电池ETF汇添富(159796)标的指数成分股多数回调,宁德时代跌超10%,较历史高点已回撤50%,亿纬锂能、阳光电源跌超4%,先导智能、德业股份等跌超3%,天赐材料等回调,欣旺达等逆势冲高。
【电池ETF汇添富(159796)标的指数前十大成分股】
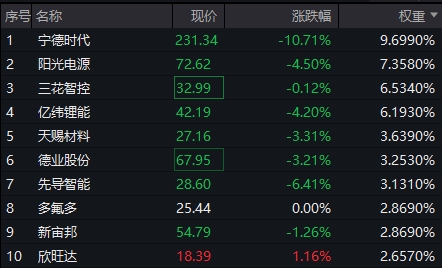
截至10:55,成分股仅做展示使用,不构成投资建议。
【宁德时代惨遭“腰斩”,什么情况?】
消息面上,宁德时代昨晚公布业绩显示,第三季度营收1652.21亿元,同比增长58.58%;归属上市公司股东净利润212.46亿元,同比增长14.54%,环比下降5%。单季度综合毛利率降至20.69%,连续两个季度回落。
市场分析认为主要是由于以下三方面因素:一是前两年签的低价储能长协订单集中在Q3交付;二是9月起恢复征收2%电池消费税,Q3税金及附加同比暴增16亿;三是碳酸锂价格波动导致存货减值环比多计提12亿。
另外还值得注意的是,摩根大通下调宁德时代H股评级至“中性”,A股维持“增持”评级,并下调宁德时代盈利预测,同时维持宁德时代A股为该行所覆盖电池股中唯一评级“增持”的股份。摩根大通称,日益担心行业盈利能力恶化的速度快于预期,电动汽车产业链的利润正经历更广泛的重新分配。电池消费税、出口退税率下调及不断增加的贸易壁垒接踵而至,整车厂盈利能力已经承压。
不过,该行指出,宁德时代可能最先受到冲击,但最终或成为较大赢家,因无论其将成本压力转嫁,还是自行消化部分负担,最终结果都可能是客户黏性增强等。同时,摩根大通也承认,动力电池行业需求还在,真正的问题是利润池正在重新分配。
对于“投资者对明年行业需求担忧”,10月21日,宁德时代表示,从公司角度看,2027年行业需求依旧可以期待。国内乘用车方面,尽管今年乘用车整体销量有所下降,但可以看到电动化率在快速提升,并且单车带电量有较快提升,所以国内新能源乘用车动力电池的增速依然实现了正增长。国内新能源商用车的电动化率也在快速提升;欧洲的电动化趋势具有连续性,不断有竞争力的新车型推出;其他市场的电动化潜力可能被市场低估。储能方面,无论是国内还是海外都保持着不错的增速,特别是海外部分市场的储能需求比较旺盛。整体而言,全球动力及储能电池的市场需求可能没有市场预期的那么悲观,仍有不错的增长潜力。
产能方面,宁德时代指出,上半年公司产能利用率非常饱和。近年来公司根据市场需求加快产能建设进度,随着今年产能的陆续投产,产能紧张程度有所缓解。但市场需求也在持续增长,整体而言,接下来产能利用率仍将处于较高水平,保持较健康的状态。
【政策端:顶层设计+补贴政策,电池板块有望延续景气向上】
中原证券指出,结合经济工作会议表述、补贴政策落地、我国新能源汽车和锂电池行业全球竞争力,且二者均为新质生产力重要组成部分,总体预计2026年新能源汽车和锂电池行业景气度将持续向上,2026年我国新能源汽车将持续增长,但考虑购置税减免降低影响及基数效应,预计2026年新能源汽车销售增速将回落,新能源汽车月度销售将前低后高,其中新能源汽车出口仍将保持高增长;新能源重卡在2025年高增长基础上,预计2026年将持续高增长,渗透率进一步提升;储能锂电池需求增速将显著高于动力电池,储能在能源强国建设和新型能源体系建设中将发挥更加重要的作用。(来源于中原证券20261016《锂电池行业月报:量增价格总体承压,板块适度关注》)
特别地,政策引导催化固态及高性能新技术方向。9月28日七部门印发新型电池产业发展规划,锚定2030年全固态电池规模化应用,明确锂电为主、钠电/液流协同路线,产业主线从产能扩张转向技术升级,壁垒抬升加速格局集中,利好头部龙头,及固态、储能、钠电、高端材料设备等方向。
【产业端:10月排产景气高位延续】
据国金证券数据,10月排产景气高位延续,环增0%~5%,同增35%~59%。2026年1~10月,电池/正极/负极/隔膜/电解液预排产累计同比分别增长54%/54%/48%/49%/59%,其中电解液累计同比最高达59%,电池、正极累计同比均超50%。整体看,10月锂电产业链排产在9月高位基础上延续增长,但环比增速整体放缓,主要系物料紧缺导致。(来源于国金证券20261012《锂电10月洞察:旺季排产高景气延续,十五五促新技术发展》)
东吴证券指出,市场对27年需求增速预期足够低,悲观预期反应充分,而油价高位,海外储能、动力需求依然强劲,预计年底动力、储能相关政策落地,预期将明朗。预计26年需求35-40%增长,27年预计仍有25%+。排产方面,10月仍处于旺季,排产小幅提升;价格方面,碳酸锂旺季趋弱,负极部分客户涨价落地,铜箔大客户有涨价、隔膜大客户仍在谈判小客户涨价,估值已回调至27年10-13xPE,高位回调超50%,龙头三季度业绩环比增长明确同比高增,锂电反弹在即!(来源于东吴证券20261012《周策略:锂电Q3预计亮眼反弹可期、变压器出海和储能景气高》)
储能需求爆发,钠电池、固态电池新技术加速迭代。电池ETF汇添富(159796)储能、固态电池含量双高,充分把握电池板块投资机遇!此外,电池ETF汇添富(159796)的管理费仅为0.15%/年,同类最低一档,力求为投资者带来良好的投资体验!场外投资可关注联接基金,(A类:012862;C类:012863),一键把握电池板块“第二春”机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。以上基金均属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
(文章来源:界面新闻)




