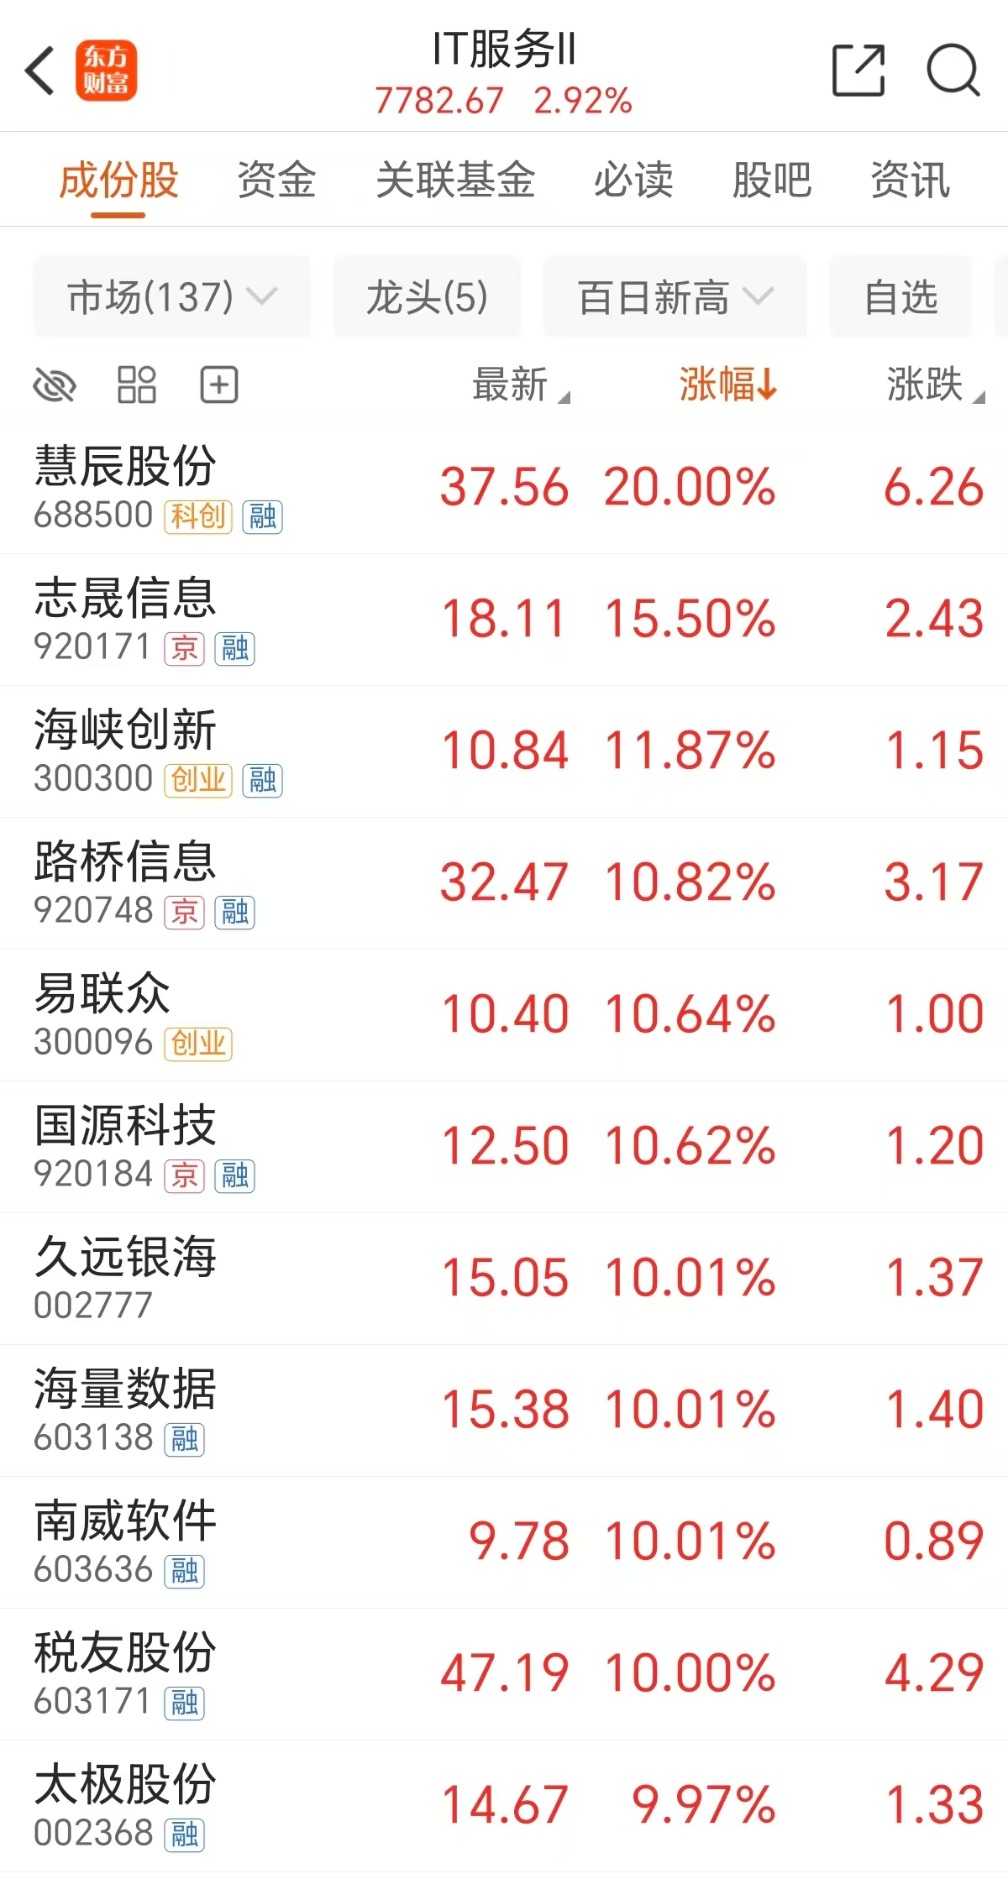
周三(10月21日)AI软件板块大爆发,慧辰股份20CM涨停,志晟信息涨超15%,久远银海、海量数据、南威软件等多股涨停。
摩根大通:中国AI软硬件价值链切换
随着全球人工智能产业加速步入应用落地期,国际大行近期密集发布研报,重构对中国AI产业链的评估框架。
摩根大通在近期公布的研究报告中首度扩大对中国AI价值链的覆盖,给出“建设性”行业评价,明确提出行业利润重心将由底层硬件基础设施加速向高附加值的模型与垂直应用层迁移。
摩根大通预测,2026年至2030年间,中国AI价值链累计经营溢利将达5440亿美元,行业年经营溢利将由2026年的270亿美元跃升至2030年的2430亿美元。在产业链利润分配方面,结构性重塑趋势确立:
硬件利润份额大幅压缩:硬件端占全行业利润的比例预计将从2026年的93%显著收缩至2030年的30%,期内收入增长约1.8倍。
软件与模型主导增长:模型与应用层收入预计在2026至2030年间实现26.9倍的爆发式增长(同期云端服务增长12.5倍),预计将贡献全行业三分之一的利润盘子,并主导期内近三分之二的盈利增量。
天风证券研报指出,2026年全球IT服务市场正步入AI驱动的新一轮扩张周期,IDC预计2026至2027年全球IT服务市场总规模将以9%-12%的增速扩张,其中Agentic AI已成为主导IT预算扩张的核心力量,预计到2029年将占全球IT支出的26%以上;同时,联想集团SSG业务市场份额自2022年起持续提升,当前占比仍较低,理论上具备进一步成长空间。
主力资金:净买入这些票
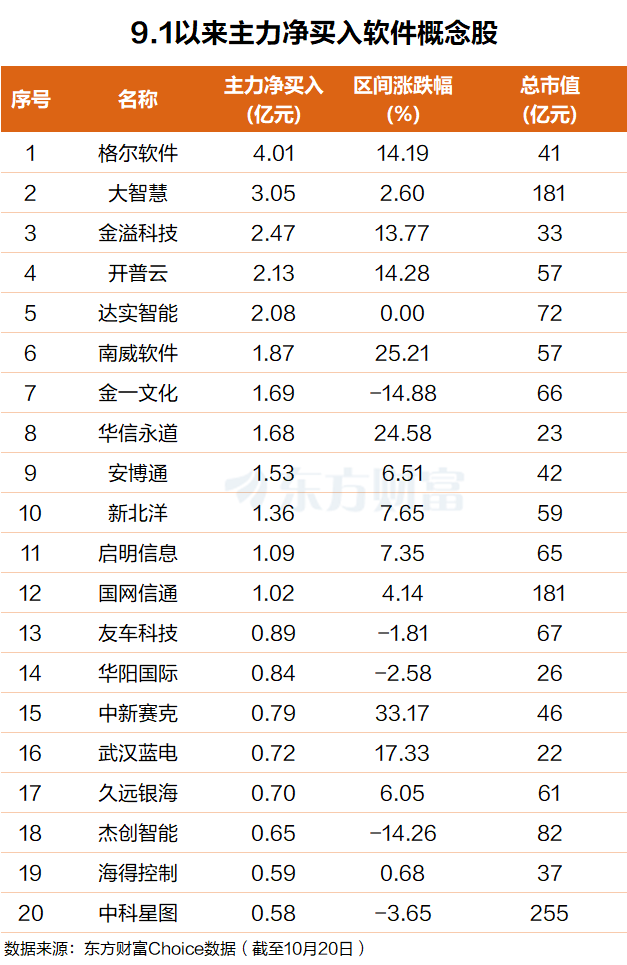
东方财富Choice数据显示,自今年9月以来,主力资金净买入了一批软件概念股。其中格尔软件排名第一,主力净买额超4亿元;大智慧排名第二,主力净买额超3亿元。
金溢科技、开普云、达实智能、南威软件、金一文化、华信永道、安博通、新北洋、启明信息、国网信通等个股主力净买额在2.5亿元至1亿元之间不等。
国证国际研报指出,AI发展正推动算力基础设施与存储需求进入“超级周期”,IT服务行业正经历由AI深度驱动的结构性升级,算力投入的指数级增长不仅拉动硬件更新换代,更催生对高可靠性、低延迟、高密度互联的新型IT服务解决方案的迫切需求,相关服务商有望在基础设施层与平台层同步受益。
国信证券表示,大模型与传统软件深度融合,AI 赋能带来新增量。大模型与传统软件正走向深度融合而非单向替代,AI 更多作为“智能交互层”嵌入具备深厚行业壁垒的现有软件生态中,底层运算与数据调用仍依赖传统架构,这种“AI 赋能软件”的模式能够降低操作门槛、提升厂商的客单价与留存率。
AI 与FDE 模式结合降低了编程与知识蒸馏的门槛,使前线FDE 无需依赖后方团队排期,即可直接在客户现场利用AI 辅助完成脚本编写、原型搭建与长尾需求的敏捷试错,实现产研能力前置。
国信证券并表示,另一方面,从重复编码中解放出来的FDE 能够将精力聚焦于问题判断、业务流程抽象等高价值工作,沉淀出稳定可复用的AI 资产,两者结合有望帮助企业摆脱传统的人月模式桎梏,实现降本增效与盈利能力提升。落地方面,目前具备AI 功能的软件已得到客户的广泛使用和认可,头部企业受益于AI 带来的产品质量提升和盈利模式变化,实现了营收和利润的增长。未来,随着AI+软件的深度融合,受益于AI 赋能的企业业绩有望进一步释放。
(文章来源:东方财富研究中心)




