摘要:SpaceX、超微电脑业绩点燃AI硬件预期!马斯克宣布探讨巨头合并事宜;大摩Wilson:本轮调整或以优质股补跌画上句号;黄仁勋今晚发表GTC演讲。
全球市场:
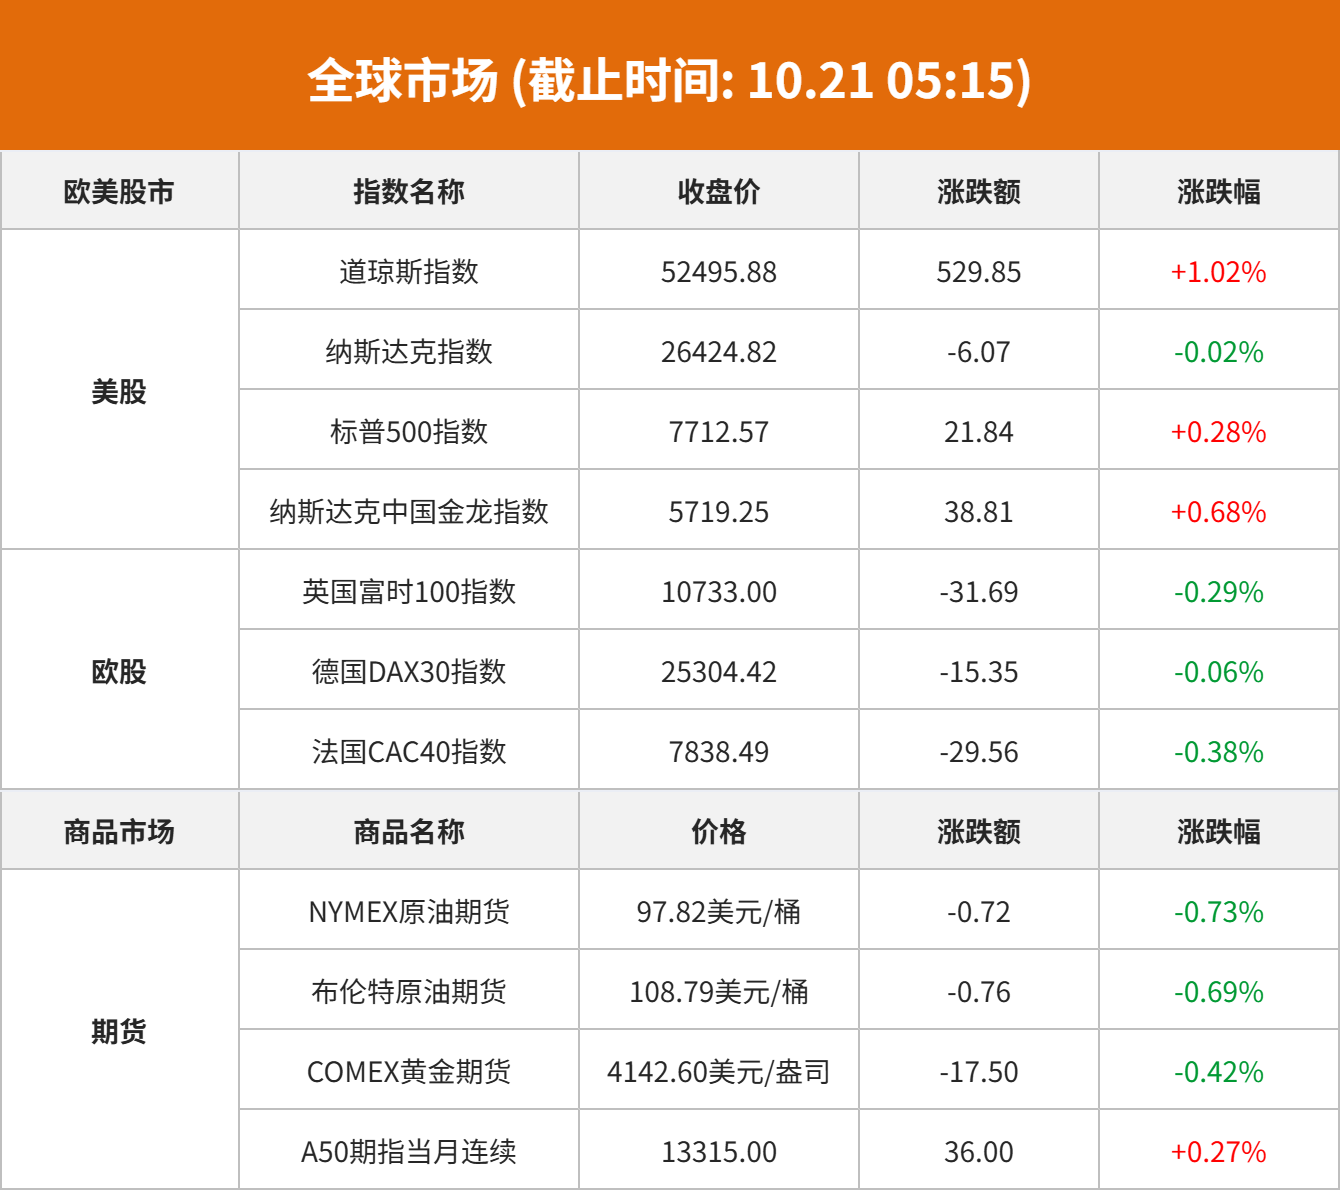
美股市场:美股三大指数10月20日收盘涨跌不一。截至收盘,道琼斯工业平均指数比前一交易日上涨529.85点,收于52495.88点,涨幅为1.02%;标准普尔500种股票指数上涨21.84点,收于7712.57点,涨幅为0.28%;纳斯达克综合指数下跌6.07点,收于26424.82点,跌幅为0.02%。
“科技七巨头”涨跌不一。特斯拉涨1.54%,受物理AI与机器人量产预期升温带动;亚马逊涨0.07%,公司宣布2027年在德国投资超160亿欧元覆盖云与AI基础设施;苹果跌1.00%、谷歌跌1.13%、Meta跌1.59%、微软跌0.31%、英伟达跌0.29%。
强势板块方面,生物制药与减肥药方向领涨,资金向防御性与价值属性突出的方向轮动,礼来涨3.49%创收盘新高,默沙东涨3.25%;存储板块内部分化,机械硬盘方向走强,西部数据涨3.44%、希捷科技涨2.17%;金融股同步上行,高盛涨1.03%。
弱势板块方面,半导体设备与材料方向承压,科磊跌2.80%、拉姆研究跌3.21%;光通信板块走低,Lumentum跌1.44%;汽车与工业股表现疲弱,通用汽车跌6.84%。
资金轮动迹象明显,AI硬件及高估值科技方向继续降温,医药、金融等防御与价值方向获得承接,道指在权重股带动下独立走强。医药Moderna涨6.69%、百时美施贵宝涨4.84%,跟随板块整体走强。AI算力半导体台积电涨1.16%,受益于芯片股盘初跌幅收窄、板块内部分化。
热门中概股方面,纳斯达克中国金龙指数涨0.68%,新能源汽车板块领涨,小鹏汽车涨7.60%、理想汽车涨5.67%、蔚来涨1.18%;携程涨1.79%、百度涨0.90%。
欧股市场:欧洲三大股指10月20日全线下跌。英国伦敦股市《金融时报》100种股票平均价格指数报收于10733.0点,较前一交易日下跌31.69点,跌幅为0.29%;法国巴黎股市CAC40指数报收于7838.49点,较前一交易日下跌29.56点,跌幅为0.38%;德国法兰克福股市DAX指数报收于25304.42点,较前一交易日下跌15.35点,跌幅为0.06%。
商品市场:国际油价10月20日下跌。截至当天收盘,纽约商品交易所WTI原油期货当月连续合约下跌0.36美元,收于每桶98.18美元,跌幅为0.37%。COMEX黄金期货当月连续合约下跌17.60美元,跌幅0.42%,报4142.5美元/盎司。COMEX白银期货当月连续合约上涨0.87美元,涨幅1.51%,报58.14美元/盎司。现货黄金下跌15.16美元,跌幅0.37%,报4125.36美元/盎司。现货白银上涨0.90美元,涨幅1.58%,报58.0美元/盎司。
热点要闻:
美伊斡旋进展牵动能源定价,油价从五个月高位回落
据路透社10月20日报道,伊朗总统佩泽希齐扬在德黑兰与巴基斯坦陆军参谋长穆尼尔讨论斡旋安排,市场重新评估停战谈判前景。布伦特原油盘中触及111.99美元、创五个月高位后,收跌0.69%至108.79美元;美油11月合约收跌1.80%至101.79美元。与此同时,胡塞武装继续声称袭击沙特基础设施,沙特尚未确认相关袭击,海湾船舶遇袭消息仍在发酵。俄罗斯柴油则在美国暂停相关制裁后恢复流向土耳其和巴西。目前,美国官员正推动炼厂提高产量,并讨论重启闲置设施;截至报道时,美伊尚未宣布达成结束战争的正式协议。
法国债市风险发酵,贝森特淡化外溢但避险资产表现分化
据彭博社10月20日报道,美国财长贝森特在2WAY采访中表示,不预计法国债券市场的动荡向其他市场广泛扩散。法国持续抗议、财政赤字与预算推进困难,仍令其主权债务风险受到关注。路透社同日报道,传统避险资产表现分化:美元自2月以来上涨约4%,瑞士法郎兑欧元上涨逾2%,德国国债则受到寻求避险的投资者青睐。部分机构更倾向持有短期限债券,以减少长期财政与债务不确定性的影响。黄金虽然未能在所有冲击中同步上涨,但央行需求仍提供支撑。报道指出,能源冲击、科技股波动与主权债务压力交织,资金并未集中流向单一避险资产。
Anthropic巨额算力承诺曝光,IPO前财务披露再受审视
据《华尔街日报》10月20日查阅的Anthropic上市招股书草稿,公司上半年净亏损约807亿美元,其中约720亿美元来自融资工具估值变化形成的会计费用,并不等同于当期现金消耗。同期收入由上年约11亿美元增至163亿美元,AI基础设施支出接近90亿美元。报道指出,公司未来获取算力的潜在投入最高可能达到7500亿美元,其中包括仍在谈判的安排。路透社另据投资者会议消息称,公司第三季度收入环比增长45%至168亿美元,并称当季按调整后口径实现盈利。部分参会投资者讨论的估值约为1.5万亿美元,低于此前约2万亿美元的预期,正式上市安排尚未确定。
等待最后一跌?大摩:本轮调整或以优质股补跌画上句号
摩根士丹利策略师Michael Wilson指出,市场当前呈现出一个耐人寻味的结构:优质因子已突破52周高位,而等权重标普500指数同期下跌近4%,大量普通个股的跌幅已相当可观。真正尚未受到明显冲击的,是支撑指数的核心权重股。Wilson认为,中期调整往往以优质股的最终补跌告终——而这种补跌,反而可能是市场重新加仓的信号,而非经济周期终结的预兆。届时,韧性标普500与已遭重创的普通个股之间的落差收敛,或将构成一个真实的风险介入窗口。
据美国研究机构Center for Western Priorities10月20日发布的分析,土地管理局记录中至少有35项活跃的数据中心及配套设施申请,涉及西部六州超过2.4万英亩公共土地。其中17项疑似数据中心园区申请、13项为输电线路、水管、通信线路及道路等配套,另有5项尚难归类。部分申请可能位于同一园区,因此不等同于17个独立项目。机构称,犹他州一项规划覆盖逾9000英亩,拟使用尚未商业化部署的小型模块化反应堆供电;开发商Copia在五州提交16项申请。
个股聚焦:
SpaceX三季度收入增长161%,AI收入暴增830%并实现经营盈利
据 SpaceX(SPCX.US) 10月20日盘后发布的三季度财报,公司收入145.75亿美元,同比增长161%;净利润44亿美元,上年同期亏损11亿美元;调整后息税折旧摊销前利润增至88.09亿美元。超级智能业务收入75.60亿美元,同比增长约830%,首次超过连接业务,经营利润4.31亿美元,上年同期亏损17.22亿美元。连接业务收入52.48亿美元,同比增长69%,经营利润23.67亿美元。期末星链消费者用户达到1360万,较上季增加160万,月均单用户收入环比提升5%至69美元。公司当季资本支出195.93亿美元,其中AI相关投入164.44亿美元,期末名义算力容量达1.7吉瓦。
SpaceX与特斯拉成立特别委员会,正式探讨潜在合并
据路透社10月20日晚报道,马斯克在 SpaceX(SPCX.US) 业绩电话会上首次确认,SpaceX与特斯拉(TSLA.US) 已经分别成立特别委员会,讨论两家公司潜在合并。他表示,个人认为合并是个好主意,但由于自身存在利益冲突,不会参与特别委员会的讨论,最终决定还需交由股东批准。这一表态将此前市场对交易的猜测推进至公司确认存在正式讨论的阶段,但双方尚未宣布达成协议,也未披露估值、换股比例或完成时间。马斯克同时表示,SpaceX到2027年底的年化收入运行规模可能达到5000亿至1万亿美元。SpaceX股价在相关表态及财报公布后的盘后交易中一度上涨8%。
超微电脑初步营收大幅超出指引,毛利率同步上修
据超微电脑(SMCI.US) 10月20日盘后发布的初步业务更新,截至9月底的2027财年第一季度营收预计为185亿至195亿美元,显著高于原先145亿至155亿美元的指引,中值较原指引提高约26.7%。公司称,主要原因是AI平台需求增加。毛利率预计为12.0%至12.5%,也高于此前10.4%至10.8%的区间,主要受客户和产品组合变化推动。超微电脑股价盘后一度上涨约16%, 戴尔科技(DELL.US) 和慧与科技(HPE.US) 分别跟涨约6%和5%。此次披露仅为未经审计的初步估算,尚未提供完整利润、现金流及全年展望,公司定于11月3日发布正式季度业绩并召开电话会议。
美光桃园厂工人计划周四罢工,公司芯片生产计划或受严重影响
由于与美光科技(MU.US) 在员工奖金和利润分成问题上的分歧,美光台湾桃园工厂工人决定在本周四发起罢工,旨在声援美光台中工会。美光台中工会与美光的第二轮谈判将在周四举行。桃园工会表示,此次行动将与美光公司和台中工会之间的调解会议同时进行,以加大对该公司的压力,促使其提出与员工分享利润的具体方案。美光科技与桃园工会之间的调解于9月结束,但双方未能达成协议。10月初,工会获得成员授权举行罢工。桃园工会没有具体说明声援罢工将持续多久,称将于周四公布更多细节。
亚马逊提前接收大批英伟达机柜,部分设备因供电不足等待部署
据Business Insider10月20日援引内部邮件及知情人士报道, 亚马逊(AMZN.US) AWS启用提前接收机柜流程,计划在最终部署前先接收约50亿美元的英伟达(NVDA.US) GB300机柜,并预计此后每月另接收约30亿美元。部分站点虽有放置设备的空间,却缺少足够电力,已完成的硬件因此先存放在中转仓库。过去AWS通常在机柜送达数据中心后才取得所有权,新流程允许其在供应链更早阶段付款并确认部分资产。亚马逊发言人称,在部署地点附近预存设备属于正常运营安排,并否认公司整体缺乏部署路径。报道称,亚马逊今年资本支出预计约2200亿美元,上季度自由现金流已转为负值。
奈飞下调全年广告收入预期,四季度收入增速料继续放缓
据奈飞(NFLX.US) 10月20日盘后致股东信,公司三季度收入128.74亿美元,同比增长11.8%;净利润36.64亿美元,摊薄每股收益0.87美元;营业利润率34.6%,高于上年同期28.2%。四季度收入预计134.42亿美元,同比增长11.5%,增速将连续第四个季度放缓;每股收益预计0.67美元,营业利润率降至26%。公司将全年广告收入预期由约30亿美元降至27亿美元,原因包括部分广告产品功能推出较慢。全年收入及营业利润率目标分别为511亿美元和31.5%。公司三季度自由现金流28.84亿美元,并回购约48亿美元股票,奈飞绩后股价下跌。
苹果iPhone Duo供应紧张持续
当下, 苹果(AAPL.US) 正面临其首款折叠iPhone严重的供应限制。这款手机将于本周五正式在零售店开售。苹果表示,预购需求“非常惊人”,但尚未说明是否计划提高产量。摩根士丹利表示,在预购首日,部分iPhone Duo机型的线上预计交付时间已经延长至约14周——这是该机构十年来记录到的iPhone新品最长等待时间。摩根大通分析师预计,苹果今年将出货约800万至900万部Duo,低于此前约1000万部的预期,原因是供应受限。
港市前瞻:
南向资金追踪|净卖出超17亿港元回流腾讯抛售联想集团及中芯国际
数据显示,南向资金昨日成交约801.38亿港元,较前一日大幅放量约111亿;约为恒指成交总额的42.08%,占比重回四成以上。
但港股行情昨日进一步转弱,恒指收跌1.32%跌破24000点关口。南向资金全天净卖出约17.23亿港元。其中,沪港股通净流出约8.49亿港元,而深港股通净流出约8.74亿港元。
个股方面,交易所数据显示,昨日南向资金:
大幅净买入:腾讯控股(00700.HK)11.48亿港元;长飞光纤光缆(06869.HK)1.51亿港元;MINIMAX-W(00100.HK)1.81亿港元。
大幅净流出:联想集团(00992.HK)7.28亿港元;中芯国际(00981.HK)5.72亿港元;阿里巴巴-W(09988.HK)3.38亿港元;智谱(02513.HK)3.14亿港元。
投资要点
腾讯控股昨日跌1.77%,资金前5日减持16万股,但近两日又重新回流。
MINIMAX-W昨日跌5.82%,资金前5日加仓114万股,短线流入趋缓。
长飞光纤光缆昨日涨0.32%,资金前5日减持1355万股,短线仍处流出趋势中。
联想集团昨日跌9.98%,资金前5日减持1762万股,短线持续流出。
中芯国际昨日跌2.29%,资金前5日减持4485万股,延续流出趋势。
阿里巴巴-W昨日跌3.58%,资金前5日加仓1634万股,短线以回流为主。
智谱昨日跌6.41%,资金前5日加仓73万股,短线趋势不明。
注:由于港交所T+2结算,实际持仓为截至两个交易日前的近5个交易日数据
港股公告精选
澜起科技(06809)发盈喜预期第三季度归母净利润12.00亿元至13.00亿元同比增长153.6%至174.7%
澜起科技发布公告,经公司财务部门初步测算,2026年7月1日至2026年9月30日,预计2026年第三季度实现营业收入约为20.79亿元,较上年同期增长约46.0%;预计2026年第三季度实现归属于上市公司股东的净利润12.00亿元至13.00亿元,较上年同期增长153.6%至174.7%;预计2026年第三季度实现归属于上市公司股东的扣除非经常性损益的净利润9.50亿元至10.50亿元,较上年同期增长152.6%至179.2%。
宁德时代(03750):前三季度净利润同比增长31.60%
宁德时代公告称,第三季度营收为1652.21亿元,同比增长58.58%;净利润为212.46亿元,同比增长14.54%。前三季度营收为4421.37亿元,同比增长56.19%;净利润为645.30亿元,同比增长31.60%。营收增长主要系业务规模增长带动收入增加。注:公司Q3净利润212.46亿,Q2净利润225.46亿,据此计算,Q3净利润环比下降5%。
信利国际(00732):附属拟48亿日元收购生产及辅助设备用于在中国建立一间新的电子纸显示装置厂房
董事会认为,建设新的电子纸显示装置厂房将为本公司现有业务增添价值,原因是本公司具备新厂房所需的行业经验及核心技术,并处于有利位置以捕捉电子纸显示行业的增长潜力。
阜博集团(03738)完成收购安晴国际全部股权
完成已于2026年10月20日根据股份购买协议作实。于完成时,代价股份已根据一般授权按每股代价股份3.65港元的发行价发行及配发予卖方。联交所上市委员会已批准代价股份上市及买卖。完成后,目标公司成为公司的间接全资附属公司。
中国国航(00753):拟合计引进55架空客系列飞机
中国国航公告称,公司2026年第二次临时股东会将审议两项飞机引进议案:一是公司拟向空客公司购买15架空客A350-900飞机,计划2030年至2032年分批交付;二是公司控股子公司深圳航空拟向空客公司购买40架空客A320NEO系列飞机,计划2029年至2032年分批交付。上述两项交易已经公司第七届董事会第十九次会议审议通过。
兖矿能源(01171):兖煤澳洲Q3商品煤销量降16%;预计前三季度归母净利润同比增约56%
兖矿能源公告,控股子公司兖煤澳大利亚有限公司发布2026年第三季度运营数据:商品煤产量940万吨(2025年同期930万吨,增2%);商品煤销量900万吨(2025年同期1070万吨,降16%)。此外,公司预计2026年前三季度归母净利润同比增加约56%,主要由于煤炭、煤化工产品价格上涨,经营业绩改善;公开挂牌转让内蒙古鑫泰煤炭有限公司100%股权产生较高投资收益;确认外汇套期损失、资产减值,以及预提涉税诉讼损失和缴纳消费税等,影响归母净利润减少。
中船防务(00317)前三季度实现新接订单357.99亿元完成年度计划的217.97%
中船防务公布,公司2026年度计划承接合同人民币164.24亿元。截至2026年9月30日,公司2026年前三季度实现新接订单人民币357.99亿元,完成年度计划的217.97%,主要包括1900TEU、3000TEU、5300TEU和 6400TEU等多型集装箱船建造合同等。
龙蟠科技公告称,公司境外全资子公司龙蟠珀斯此前拟以1485万澳元收购GL1与MB锂业持有的澳大利亚锂矿勘探租约及相关资产。因交易尚待国内境外直接投资审批与备案,公司与交易对方于2026年10月19日签署补充协议,将原协议约定的交易截止日期由2026年10月20日延长至2026年12月31日。本次交易存在审批不通过、采矿租约获取不及预期等风险,敬请投资者注意投资风险。
天齐锂业(09696):预计2026年前三季度净利润同比增长2735%-3235%
天齐锂业公告称,预计2026年前三季度归属于上市公司股东的净利润为51.00亿元-60.00亿元,同比增长2735%-3235%。业绩变动主要系受益于新能源产业发展与下游需求增长,主要锂产品销售均价较上年同期明显增长,同时联营公司SQM投资收益同比大幅增长。公司Q3净利润预计8.58亿-17.58亿,Q2净利润23.66亿,据此计算,Q3净利润预计环比下降25%-63%。
中国铁塔(00788)前三季度实现归母净利润108.17亿元同比增长24.2%
中国铁塔公布,2026年首三季度,公司营业收入实现人民币719.99亿元,同比下降3.1%。其中,运营商业务收入实现人民币596.41亿元,同比下降6.0%;智联业务收入实现人民币78.69亿元,同比增长10.9%;能源业务收入实现人民币38.68亿元,同比增长 13.0%。
中国移动(00941):前三季度股东应占利润1062亿元同比下降7.9%
中国移动在港交所公告,2026年前三季度集团营运收入为人民币7803亿元,同比下降1.8%;股东应占利润为人民币1062亿元,同比下降7.9%;移动客户数为10.14亿户,净增889万户;宽带联网客户数为3.42亿户,净增1305万户。
财经日历:
(文章来源:哈富证券)




