一、市场分析
1、三季度宏观环境分析
(1)全球经济
近期美国披露的通胀数据超市场预期,美联储加息预期再升温。美国劳工部14日发布数据,受能源价格上涨等因素推动,美国9月消费者价格指数(CPI)环比上涨0.6%,同比上涨3.7%,涨幅超出市场预期。此外,15日发布的美国9月生产者价格指数(PPI)环比和同比涨幅均明显扩大并超出市场预期,为近几年来最高水平。欧洲经济现状持续改善。欧央行9月再度加息。日本通胀压力仍然较高。2026年9月日本央行议息会议宣布加息,小幅上调政策利率。
(2)国内经济
今年以来,国内经济呈现稳中有进的运行态势。10月19日,据国家统计局数据,前三季度国民经济顶住压力保持平稳运行,呈现动能向新、结构向优的发展态势。初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。
政策端,9月28日召开的国务院常务会议,指出要“推出一批务实管用的增量政策”。随后,9月29日央行推出一揽子结构性货币政策。10月9日,财政部正式宣布使用5500亿元结存限额。10月20日,国家发展改革委国民经济综合司副司长左刚表示,下一步,国家发展改革委将会同有关部门以更大力度更实举措有效扩大内需。
2、三季度大类资产总体表现分析
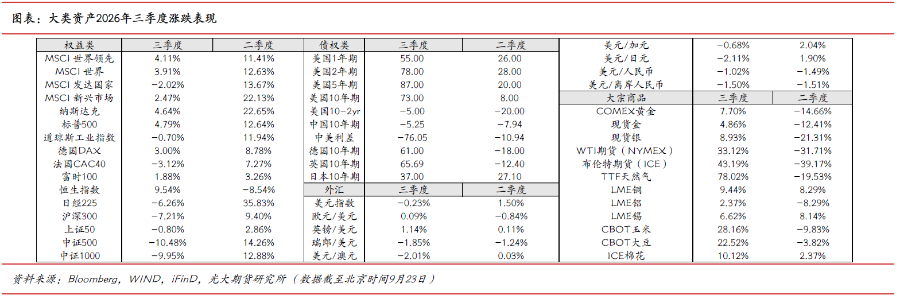
三季度全球股市高位震荡,半导体与云计算板块继续领跑。美债方面,三季度美债遭猛烈抛售,收益率曲线全面上移,10年期收益率突破5%警戒线,引发市场担忧与抛售。三季度国际商品期货显著分化,地缘冲突溢出效应、天气因素影响以及全球通胀与紧缩压力升温主导商品表现差异。
(1)权益市场
三季度全球股市高位震荡,但波动微幅收平。美联储时隔三年首次加息25个基点至3.75%-4.0%,叠加美伊冲突持续阻碍通胀预期降温,估值偏向承压。但AI盈利支撑强劲,半导体与云计算板块继续领跑,亚洲AI供应链表现突出,日本及韩国半导体板块逆势上涨。
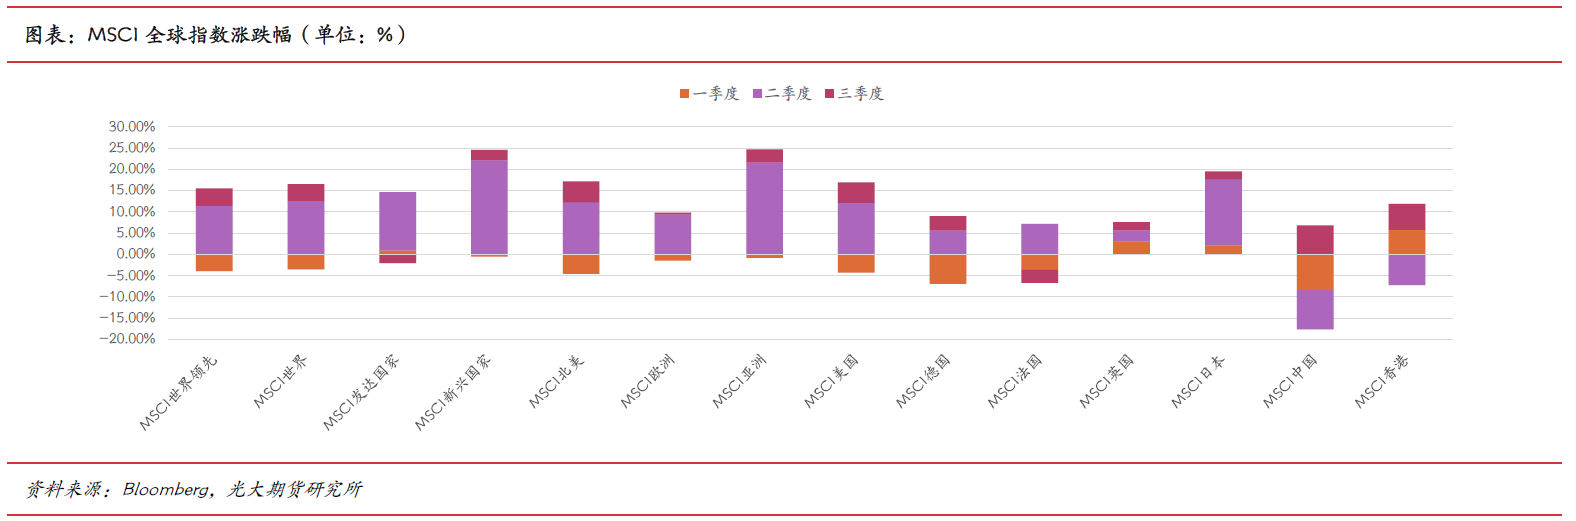
A股方面,三季度A股延续“均衡配置”的演绎路径,科技成长与传统板块的极致分化进一步收敛,AI硬件主线在业绩兑现中反复确认,低估值顺周期方向在政策预期下轮动修复。
(2)债券市场
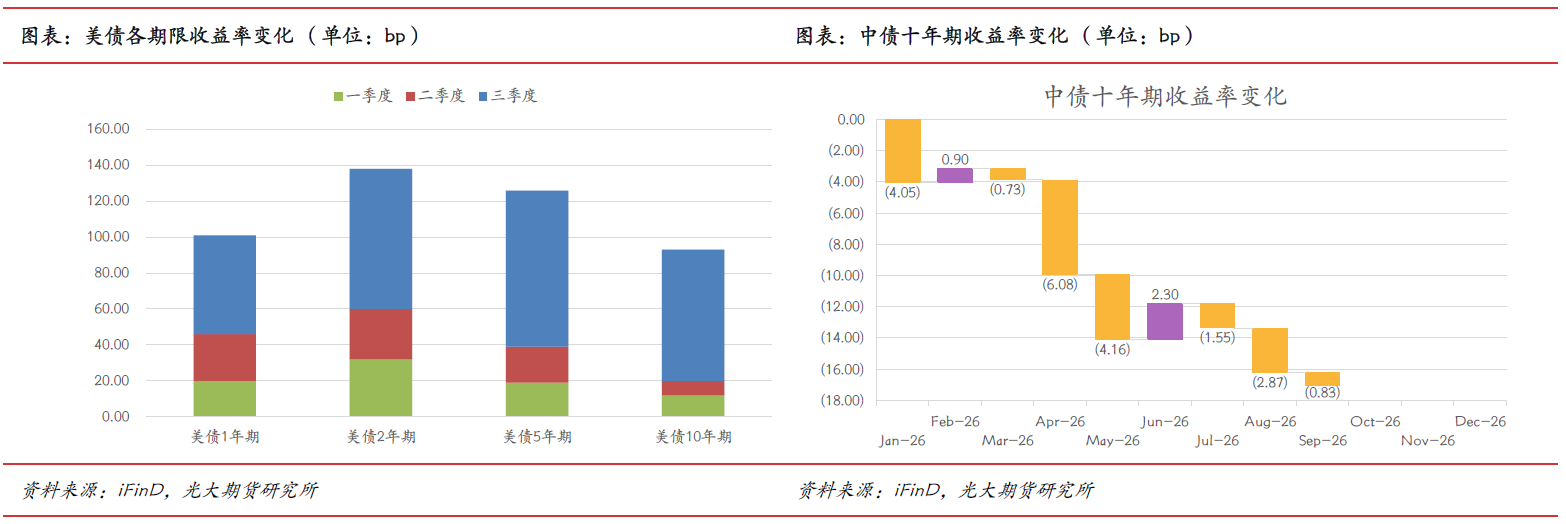
海外方面,三季度美债遭猛烈抛售,收益率曲线全面上移,10年期收益率突破5%警戒线,引发市场担忧与抛售。
国债方面,三季度国债整体呈现短端小幅上行、中长端下行、超长债领降的行情,收益率曲线平坦化特征明显,资金面整体保持稳定,央行维持流动性合理充裕但并未开启强宽松,短端底部相对稳固。
(3)商品市场
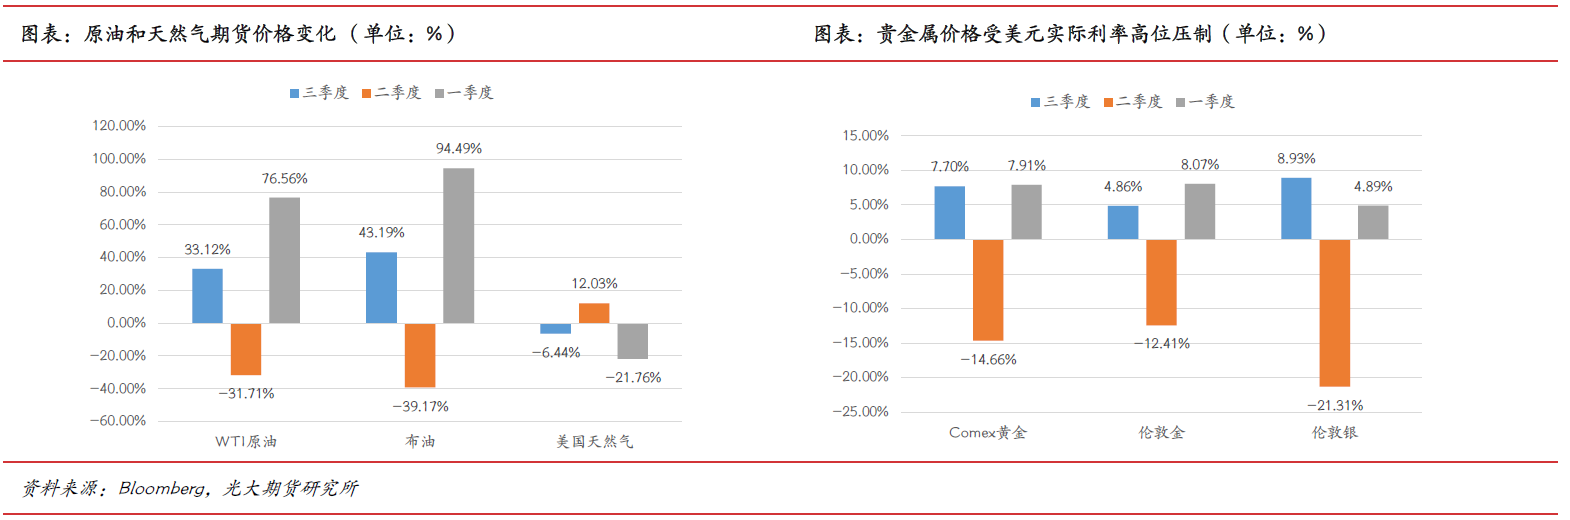
原油:三季度国际原油大幅冲高后回落,布伦特一度突破106美元。霍尔木兹海峡持续受阻、全球库存偏低对油价底部支撑预期偏强。
黄金:三季度国际黄金先抑后扬、冲高回落,核心驱动在于美联储加息压制持有成本,但央行购金与“去美元化”需求构筑底部支撑。
二、四季度重点事件前瞻
1、关注美联储后续加息节奏,美联储后续政策路径仍有不确定性
自2026年9月16日美联储全票通过加息25个基点至3.75%-4.00%以来,市场对美联储未来加息预期变动较大。受能源价格影响,市场对10月加息概率的定价一度接近65%左右(9月下旬),而随着最新公布的9月新增非农就业数据回落,加息预期又出现明显降温。10月14日美国9月物价数据公布后,CME“美联储观察”工具数据显示,美联储10月加息25个基点的概率从此前的20%左右提高至50%左右。美联储后续政策路径仍有不确定性。
2、中东地缘局势与原油供应
四季度关注霍尔木兹海峡通航安全、美伊谈判进展、OPEC+增产节奏,以及成品油库存能否顺利重建,是影响油价及通胀传导链的关键变量。
3、美国11月中期选举
选举约束下政策更具事件驱动特征,地缘与经贸摩擦可能成为市场波动的重要增量来源。
三、资产配置建议
1、股票市场
(1)A股
四季度A股有望震荡上行,市场风险偏好迎来修复窗口。
方正证券:四季度A股有望震荡上行,市场风险偏好迎来修复窗口,积极布局的性价比逐步抬升。
国泰海通:指数温和反弹,“也无风雨也无晴”。无风险利率下行、资本市场制度改革与经济结构转型持续支撑市场承托力。国内产业进展积极、宏观政策与资本市场政策延续支持性立场,四季度指数有望迎来震荡反弹。
配置上,天风证券建议采用“成长进攻+红利价值压舱”哑铃结构,布局高股息红利、自由现金流等低波动指数的同时,把握泛AI产业与受益于增量政策的顺周期方向的阶段性轮动机会;方正证券建议关注科技回归、HALO资产及非银金融三方面配置机会。
主要风险点:政策发力不及预期、经济修复不及预期、地缘及关税风险超预期、海外长端利率快速上行挤压估值。
(2)美股
美股四季度或延续高位震荡格局,市场核心观察焦点转向三季度企业财报的兑现情况。
方正证券:四季度对美股维持偏乐观判断,当前美国经济基本面展现较强韧性,盈利能否持续上修将成为驱动美股行情的核心变量。
国泰海通:美股将进入高利率环境下的盈利验证期,估值扩张空间显著收窄,市场预计以震荡为主。
配置上,方正证券建议关注盈利确定性较强的科技、能源、金融行业;国泰海通建议维持均衡配置,科技为主线,适当增配银行、医药、消费等防御方向。
主要风险点:连续加息预期升温、油价再度冲高、日元套息交易平仓引发的流动性冲击。
2、债券市场
美债市场,四季度美债利率仍易上难下:
光大期货:展望四季度,美联储时隔三年再启加息、中东冲突推升通胀担忧、美国财政赤字扩大以及日元套息交易逆流压力下,期限溢价持续走高,收益率曲线转向熊平,但长端仍存在较大上行压力,需要谨慎对待。
方正证券:当前美国长端国债收益率处于过去20年的历史高位。四季度美债利率仍易上难下,建议配置资金侧重于中短久期美债赚取稳定票息。
国泰海通证券:展望四季度,美联储官员预计年内仍有一次加息,而短端市场定价隐含更大加息空间。短端走势取决于能源价格与通胀演化;长端因期限溢价短期难回落,预计维持高位震荡。
国内债市中期支撑仍在,预计债市维持偏强震荡。
光大期货表示,展望四季度,供给压力仍是阶段性扰动,货币政策维持适度宽松基调,配置盘需求仍在,预计债市维持偏强震荡,收益率曲线或继续平坦化。
方正证券:建议低配,近期美联储加息落地形成短期外部约束,但中外周期错位下对国内市场影响有限。海外冲击仅为阶段性情绪扰动,无法扭转债市中期趋势。
配置上,湘财证券建议标配、以中短久期票息为主;工银建议以中短久期利率债为底仓、分批增加中长久期;方正证券建议低配。
主要风险点:稳增长政策及信用扩张超预期、政府债集中发行、能源通胀持续上行、资金面收紧。
3、海外市场
四季度海外宏观环境预计仍围绕“能源再冲击—通胀韧性—利率高位”展开,海外宏观处于全球加息周期重启与增长动能之间的博弈。
光大期货:海外需关注全球加息周期重启与增长动能之间的博弈。重点关注:美联储鹰派加息落地压制全球估值,美债收益率高位运行;中东局势反复引发油价二次冲高;AI投资预期兑现风险,以及融资杠杆与循环融资问题。
国泰海通:四季度,海外宏观环境预计仍将围绕“能源再冲击—通胀韧性—利率高位”展开。增长端仍表现出一定韧性,但后续动能面临边际放缓压力。能源冲击、中期选举和经贸政策扰动共同强化通胀与利率的不确定性。
配置上,国泰海通建议关注能源冲击、中期选举和经贸政策扰动对通胀与利率的影响;光大期货建议关注美联储后续加息节奏及油价走势对通胀预期的传导。
主要风险点:美联储连续加息、中东局势反复、日元套息交易逆流、美债期限溢价风险飙升。
4、贵金属
贵金属四季度预计以宽幅震荡为主,战略配置价值优于短期追涨价值。
天风证券:贵金属市场将进入“双向高波动”新常态,整体呈现区间震荡、重心缓慢上移的特征;
方正证券:在美元信用边际走弱与全球央行购金常态化共振的背景下,黄金价格长期上行依然值得期待;
国泰海通:四季度维持对贵金属的乐观判断,预计震荡上行。全球央行持续增持黄金、去美元化趋势叠加战略储备需求构成金价底层支撑。白银兼具金融属性与工业属性,在光伏、电子等需求支撑下中长期供需格局偏紧。
工银:四季度黄金预计仍以宽幅震荡为主。
配置上,工银认为战略配置价值优于短期追涨价值,增配等待实际利率转向。建议保留与自身风险承受能力相匹配的黄金底仓,新增配置采取回调分批、分散时点的方式。
主要风险点:海外紧缩超预期、美国实际利率高位运行增加黄金持有机会成本、光伏及电子制造需求不及预期。
(文章来源:21世纪经济报道)




