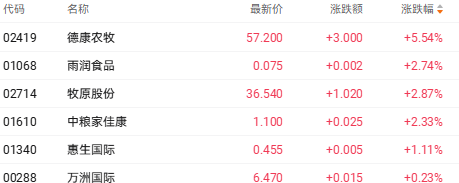
截至发稿,德康农牧(02419.HK)涨5.54%,雨润食品(01068.HK)涨2.74%,牧原股份(02714.HK)涨2.87%,中粮家佳康(01610.HK)涨2.33%。
消息方面,进入10月,生猪产业链去化信号持续密集显现。一方面,龙头猪企顺应行业周期主动调减母猪产能,叠加仔猪价格与养殖利润不断探底,行业产能退出意愿增强;另一方面,第三方机构数据显示,9月涌益咨询、上海钢联的能繁母猪存栏环比分别下降0.52%和0.86%。结合7—8月累计超过6.5%的去化幅度,2026年全年生猪产能去化率有望达到10%。
根据生猪繁育生长周期推演,能繁母猪存栏的连续下行,预示着自明年二季度起商品猪出栏量将实质性缩减,周期上行拐点正加速临近。
从供需与盈利现状来看,三季度猪价呈现反复震荡格局,未能构筑趋势性上涨动能。数据显示,2026年二季度全国生猪出栏均价为9.47元/公斤,三季度均价虽环比上涨13.31%至10.73元/公斤,但受上年同期高基数扰动,同比降幅仍达22.08%,行业整体深陷弱势周期。
全行业深度亏损现实倒逼产能被动出清。行业测算表明,三季度自繁自养模式月均亏损高达159.85元/头。与此同时,7—8月部分规模场受政策面约束开始加速减产,带动市场进入第二轮集中减产期,两月累计降幅达2.50%;虽然9月中下旬母猪淘汰节奏略有放缓,但整体去化进程仍在有序推进。
机构称短期承压不改中期向好成本分化凸显龙头优势
针对行业后市走向,主流券商普遍认为“短期看供给、中期看产能”。开源证券分析指出,短期内市场供给与库存压力犹存,但能繁母猪去化提速将显著强化中期的基本面改善预期。
国金证券进一步强调,从非瘟以来的行业扩张历程观察,大批企业仍属于低质量产能扩张,导致养殖端的成本方差极为悬殊。中长期维度下生猪行业仍具备合理的利润中枢,拥有极端成本控制能力的头部企业更有望兑现超额利润,配置端建议首选低成本、高质量运营的核心标的。
德康农牧表现居前
德康农牧的成本改善成效受到机构集中关注,受此消息刺激,该公司在今日早盘一度触及61.70港元,创下9月9日以来的阶段新高。
根据调研数据显示,公司2026年9月的商品猪完全成本已压降至约11.6元/kg,精细化运营与生产流程优化成效显著,后续成本仍具进一步下修空间。
华鑫证券研报进一步测算显示,2023年至2026年上半年,德康农牧生猪完全成本由15.79元/kg持续压降至11.89元/kg,累计降幅达24.7%。在行业横向对比中,公司完全成本较行业平均水平低0.37—0.83元/kg,折算头均成本优势达48—109元,足以全面抵御行业平均水平的周期性亏损,构筑起猪价下行期的核心盈利护城河。
(文章来源:财联社)




