10月初,PTA期货主力2701合约价格触及6848元/吨,创下年内新高,基差同步上涨,华东地区PTA现货价格最高涨至7660元/吨。今年“金九银十”期间,聚酯产业链终端普遍呈现订单“旺季不旺”的局面,原材料价格上行与终端需求偏弱持续博弈。
在高价之下,终端消费面临囤货和刚需的双重不可逆损失。以纺织服装为例,今年上半年,受中东局势动荡影响,全球集装箱运价上涨,中国出口至中东的纺织服装金额同比下降了15.8%。尽管美国方向有部分“抢进口”需求,但是今年“金三银四”的出口订单整体偏弱。过去5年,中国织机大规模投产,坯布产能增长,局部地区出现库存积压,因此在3—4月原料价格跳涨2000~3000元/吨的背景下,坯布价格仅上涨500~1000元/吨。在“现买现做”陷入亏损的情况下,企业选择下调开机率消化存货,因此二季度负反馈效应尤为明显。“金九银十”同样面临高价压力:当前长丝、短纤、瓶片等产品价格接近3月的高点,整体较2025年均价高出2300~3000元/吨,终端企业的囤货需求基本消失,仅维持刚需采购。此外,纺织企业的订单天数较往年明显缩短,叠加暖冬预期影响,居民纺织服装消费偏弱。外需表现略好于内需,9月我国纺织品服装出口金额同比大增21.5%,环比继续上行。出口高增主要源于三方面原因:去年贸易摩擦形成的低基数、下半年产品单价抬升,以及中美关税条件略有改善。
受地缘局势不稳定影响,原油到岸价格持续高企,加工成本对PTA估值仍形成有效支撑。当前聚酯产品价格已接近3月高点,但与此前不同的是,本轮价格能否回调更多取决于油品供应能否持续增加。从9—10月初的数据来看,中东地区原油出口量较此前已明显修复,但受运费、保险费等摩擦成本增加影响,亚洲地区原油到岸价格仍维持高位。亚洲炼厂的油品加工成本依旧偏高,对芳烃产品价格形成支撑。因此对PTA来说,PX的加工成本难以有效回落。
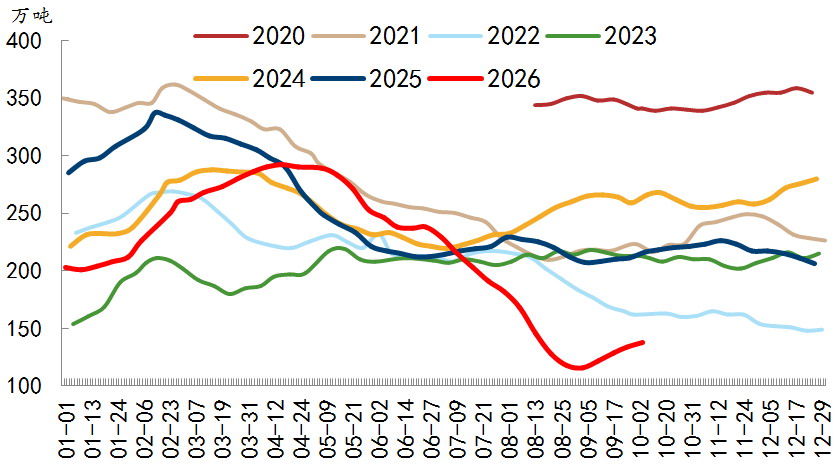
图为PTA库存
在低库存格局下,PTA基差下方空间或有限。从10月开始,PTA进入供需双增阶段,库存将小幅累积,基差已出现回落。供应端,10月嘉通能源550万吨、嘉兴石化150万吨、福建百宏250万吨的PTA装置有检修计划,PTA月度产量预计维持在570万~590万吨。需求端,部分聚酯检修装置将逐步重启,叠加PTA出口及其他领域消费,预计10月累库量在10万~15万吨。当前PTA社会库存维持在140万吨的低位,即便出现10万吨左右的累库,总体库存水平也处于历史低位。PTA现货流通的宽松程度相对有限。
综合来看,当前PTA仍处于低库存状态,在原料供应相对偏紧的背景下,PTA供应回升空间有限。从成本角度分析,地缘冲突推高化工品加工成本,仍是当前市场交易的核心逻辑,需求边际走弱带来的负反馈暂难兑现。(作者单位:国泰君安期货)
(文章来源:期货日报)




