10月19日,国家统计局公布2026年前三季度国民经济运行情况。
初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
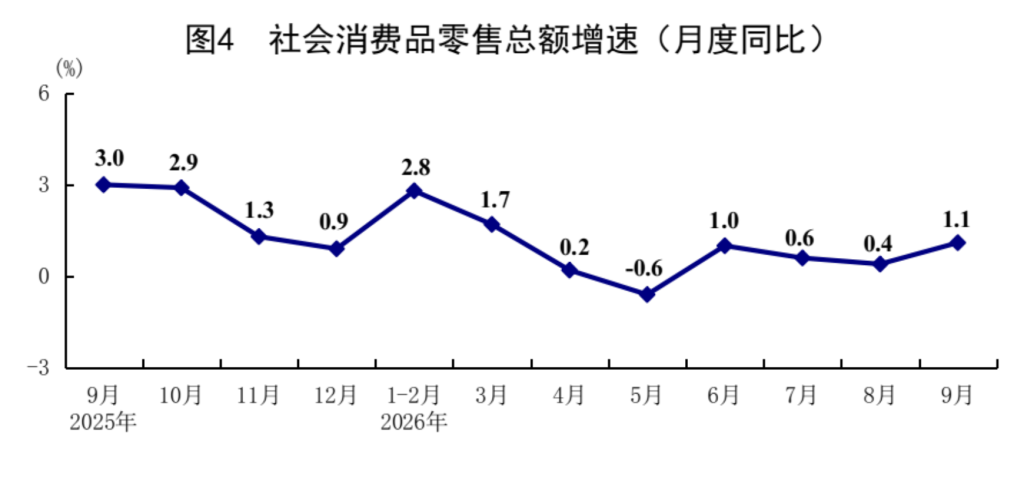
前三季度,社会消费品零售总额370001亿元,同比增长1.1%。9月份,社会消费品零售总额42433亿元,同比增长1.1%,比上月加快0.7个百分点;环比增长0.35%。
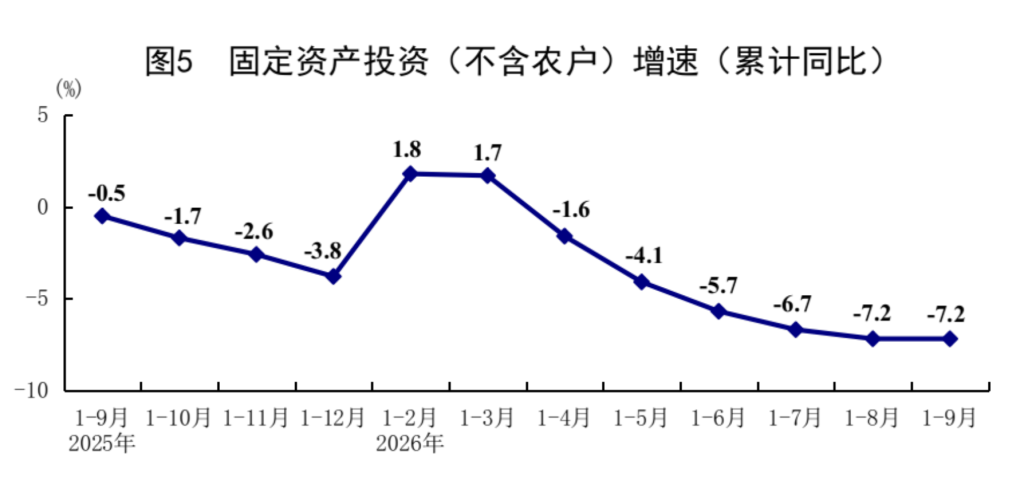
前三季度,全国固定资产投资(不含农户)334115亿元,同比下降7.2%,与1—8月份持平;扣除房地产开发的固定资产投资下降4.2%。分领域看,基础设施投资同比下降4.2%,制造业投资下降2.1%,房地产开发投资下降20.6%。9月份,固定资产投资(不含农户)环比增长0.07%。
国家统计局新闻发言人、副局长毛盛勇在国新办新闻发布会上表示,总的来看,前三季度国民经济顶压前行、向新向优,主要指标积极变化增多,高质量发展取得新成效。也要看到,国际环境复杂多变,国内需求不足问题仍较突出,经济稳中向好基础尚需巩固。
三季度GDP增速企稳回升
三季度GDP增长4.5%,较二季度回升0.2个百分点。毛盛勇表示,较二季度,三季度石油链相关产业明显改善,这一方面是优化政策,第二是产业的竞争力在进一步彰显,“石油链的相关产业增加值增速,二季度是下拉,三季度是正向推动作用。煤炭也一样,从三季度的月度之间来看,逐月改善。”此外,9月份的规模以上工业增加值、社会消费品零售总额、进出口数据、服务业生产指数等都比8月份表现更好。“所以三季度比二季度有回升,9月份比7、8月份主要经济指标也表现更好,主要的经济指标在向好发展。”
三季度出口高位上行,对经济增长的拉动作用增强。以美元计,三季度出口同比增长28.4%,快于二季度。
从工业生产看,三季度规模以上工业增加值同比增长5.1%,比二季度加快0.4个百分点,其中9月份增长5.5%,比7、8月份回升。东方金诚首席宏观分析师王青认为,这主要是因为三季度出口高增叠加以高技术制造业为代表的新动能领域增长势头强劲。
民生银行首席经济学家温彬表示,总体来看,三季度经济增速小幅回升,出口韧性和新动能成长继续提供支撑,稳投资等政策效果已经初步显现。随着存量政策加快落实和增量政策逐步显效,四季度经济有望延续改善,确保顺利完成全年经济社会发展目标任务。
9月社零增速回升
9月份,社会消费品零售总额42433亿元,同比增长1.1%,比8月份加快0.7个百分点。按消费类型分,9月份,商品零售额37830亿元,同比增长1.0%,较前值加快0.7个百分点;餐饮收入4603亿元,增长2.1%,较前值加快1.0个百分点。
王青认为,9月社零增速回升,背后主要是去年同期基数走低,以及“中秋错期”对今年9月社零同比表现形成正向拉动。
从限额以上单位商品零售额看,汽车销售降幅继续扩大对社零形成拖累。9月汽车零售额同比下降21.2%,降幅较上月扩大2.7个百分点,王青认为,这主要受新能源车购置税免税政策退坡、前期以旧换新政策透支居民购车需求等因素影响。9月除汽车以外的消费品零售额同比增长3.9%,高于当月社零整体增速。
从其他商品看,9月多个限额以上单位商品零售额增速有所改善,体育、娱乐用品类,家具类零售额同比增速分别为-1.1%,-3.0%,降幅均较前值收窄,文化办公用品类、通讯器材类零售额同比增速分别为7.9%、31.1%,增速较前值扩大。不过,家用电器和音像器材类零售额同比增速较上月放缓0.4个百分点至1.9%。
从前三季度整体看,社会消费品零售总额同比增长1.1%,表现偏弱,而服务零售额同比增长5%,快于商品零售额4个百分点。银河证券认为,整体来看,服务消费和少数商品品类保持增长,但尚未带动商品消费普遍回暖,消费的普遍回暖仍受到居民消费倾向和意愿的制约,居民资产负债表仍处于修复过程中,消费意愿的恢复需要时间。
投资初显企稳迹象
前三季度,全国固定资产投资同比下降7.2%,与1—8月份持平,9月份,固定资产投资(不含农户)环比增长0.07%,结束此前连续数月的环比下降,显示投资边际企稳。
分领域看,基建投资、房地产开发投资继续下滑,但制造业投资增速有所改善。
前三季度,基础设施投资同比下降4.2%,降幅比1-8月扩大0.2个百分点。银河证券认为,9月以来,新型政策性金融工具首批资金陆续投放,委托贷款明显回升,资金端已出现积极变化,但从项目资本金到位、配套融资形成再到实际开工施工,仍需要一定时间。与此同时,地方债务约束、土地财政收缩和项目收益率偏低等问题仍在制约传统基建扩张。
前三季度,制造业投资下降2.1%,降幅较1-8月收窄0.2个百分点。人工智能应用拓展带动产业链上下游持续投资扩产。前三季度,电子电路制造业、集成电路制造业、信息服务业投资分别增长58.7%、14.2%、20.2%。
温彬表示,制造业投资边际改善,但仍处负增长区间,主要原因一是存量产能消化压力仍然较大;二是企业盈利修复仍不均衡,电子等高景气行业盈利改善较快,但汽车、钢铁、建材等行业利润持续承压,叠加原材料价格上涨快于产品出厂价格,部分中下游企业投资回报和内源融资能力受到制约;三是产能治理与投资结构调整同步推进,随着“反内卷”和重点行业产能治理持续深化,传统行业重复扩产趋于谨慎,企业资本开支更多向设备更新、技术改造以及电子信息等高景气领域集中。
下阶段消费、投资走势如何?
展望下阶段,粤开证券首席经济学家、研究院院长罗志恒认为,四季度经济保持平稳增长具备一定支撑,但增长动力的持续性仍存在不确定性。预计四季度GDP同比增长4.7%。一方面,全球AI基础设施投资、绿色转型和传统消费品需求有望继续支撑出口,高技术制造业、装备制造业和现代服务业保持较快发展,前期出台的财政金融政策包括新型政策性金融工具、地方债务结存限额以及“六张网”部署安排也将进一步落地显效,为四季度经济增长提供有利条件。另一方面,这些支撑因素仍较多集中于外需和生产端,对国内需求的带动尚不充分,而且外需本身也存在波动风险。
消费方面,王青认为,接下来财政金融协同促消费政策有望进一步加力,各地财政部门会出台更多促消费“自选动作”,国内促消费政策力度有望加大,加之上年同期低基数影响,四季度社零同比有望加速。10月“中秋错期”因素拉动作用退去,社零增速有可能会小幅放缓,但仍有望保持在1.0%左右,而在低基数带动下,11月和12月社零同比增速将加速至2.0%附近。
投资方面,温彬认为,四季度,基建投资增速有望回升。项目端,多地重大工程进入年度冲刺阶段,“六张网”项目进入建设高峰,实物工作量将加速形成。资金端,专项债加快落地和8000亿政策性金融工具加快使用,叠加PSL降利率拓范围、盘活地方债结存限额等增量政策出台,有望对基建投资形成直接支撑。
制造业投资方面,银河证券认为,在终端需求和盈利预期仍不稳定的情况下,企业更多依靠现有产能满足生产需求,新增资本开支仍较为谨慎,制造业投资的全面回暖仍需等待需求进一步改善。
(文章来源:澎湃新闻)




