央广网北京10月19日消息(记者邹煦晨)近期,北交所IPO企业江苏科麦特科技发展股份有限公司(下称“科麦特科”)披露对第一轮问询的回复。
央广财经记者梳理发现,这份回复暴露出多项值得市场关注的地方:其一,公司2026年上半年盈利大幅承压,归母净利润同比下滑近六成,扣非后归母净利润降幅超六成;其二,公司针对部分问询事项的回复未结合最新经营数据进行更新说明;其三,在盈利水平大幅下行的背景下,现有募资规模对应的发行定价目标能否实现?
上半年扣非净利同比下降61.61%
科麦特科主营功能复合膜材的研发、生产与销售,主要产品包括电磁屏蔽膜材、IC封装膜材等。
财务数据显示,2026年上半年科麦特科营业收入同比增长2.03%,但归母净利润同比下滑58.84%,扣非归母净利润同比降幅达61.61%。对此公司在近期披露的首轮问询回复中表示,业绩变动主要受汇兑损益波动、期间费用上升及产品成本上涨等因素影响。2026年上半年,公司毛利率为30.11%,较上年同期减少8.72个百分点。
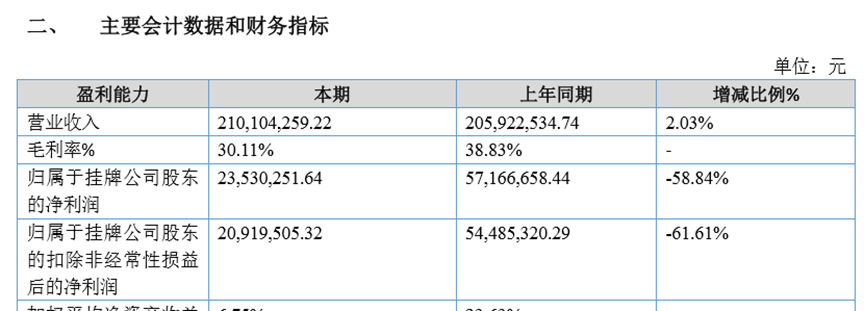
主要会计数据和财务指标。图片来源:科麦特科公告
南通大学商学院副教授邓恒进分析,科麦特科将营收微增、毛利率下降、净利润大幅下滑的原因,归结为汇兑损益波动、期间费用上升及产品成本上涨等因素,但这一表现本质上反映出企业主动应对风险的能力仍有不足。比如,原材料涨价虽不可避免,但有措施进行冲抵;汇兑损益更是出口型企业经营中的常态化变量。公司上半年扣非净利同比下降61.61%,可能触发审核端对企业持续经营能力的质疑,后续问询力度或将进一步加码。
北京大学经济学院荣休副教授吕随启认为,净利润大幅下滑短期内会对IPO审核信心、企业估值逻辑以及投资者定价预期形成冲击,但并不直接构成IPO否决红线,核心取决于盈利下滑的原因是否具备可持续性。在IPO审核层面,盈利稳定性始终是监管关注的重点,监管部门会针对业绩下滑的具体成因具体问题具体分析,若仅为短期扰动因素引发的业绩波动,对IPO整体进程的影响相对有限,但如果下滑背后反映出企业长期发展动能减弱、产品议价能力持续走弱等趋势性问题,则可能拉长审核周期。
吕随启同时指出,毛利率下行也会对企业估值与发行定价产生负面影响,会直接压低一、二级市场投资者愿意给出的估值水平,进而增加发行失败、募资规模不及预期的风险。此外,从信息披露与投资者保护的角度来看,监管要求拟上市企业必须在招股说明书中充分强化风险提示,若后续净利润持续下行、盈利状况持续恶化,企业将存在不符合上市条件的潜在风险。
拟募资对应目标能否实现?
历史股权交易记录显示,2025年8月科麦特科实控人的一致行动人对外转让公司股份,成交价格为25.20元/股。本次IPO方案显示,公司募投项目拟投入募集资金总额7.5亿元,按发行不超过1745.52万股的股份上限测算(不考虑超额配售),对应每股发行价需达到42.97元,较2025年8月的股权转让价格高出70.50%。
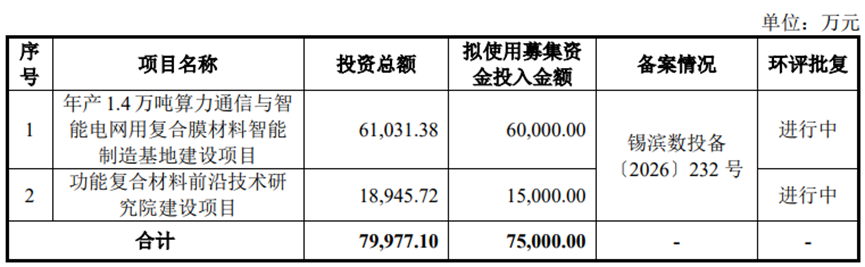
拟募投项目摘要。图片来源:科麦特科北交所IPO申报稿
财税审专家刘志耕从三个层面展开分析:监管层面,70.5%的高溢价或触发严格问询,监管将重点核查两次定价差异的合理性,要求公司论证在净利润腰斩、毛利率大降背景下,支撑高定价的核心依据是否充分,审核通过难度显著提升;估值层面,该定价是按7.5亿元募资总额倒推得出,并非基于当前盈利的市场化估值,监管将参考同行业可比公司目前的估值水平进行评估;市场层面,2026年A股IPO市场化询价机制下,机构投资者普遍对业绩大幅下滑的项目持谨慎态度,很难集体接受远高于前次一级市场转让价70%的报价,该定价目标落地难度较高,强行推进可能面临认购不足、发行失败的风险,即便顺利发行,上市后破发概率也较大。综合来看,该定价目标更偏向于为覆盖7.5亿元募投项目资金需求设定的理想值,在当前业绩基本面和2026年从严审核的环境下,实际落地阻力较大。
北京华夏工联网智能技术研究院院长王喜文表示,过往股权转让价格属于“后视镜”式的参考指标,当期盈利水平才是定价的核心依据,前期25.2元/股的交易价格形成于行业景气阶段,而拟42.97元的测算发行价较旧价大幅溢价70.5%,是建立在过往盈利水平基础之上,但当前公司上半年利润近乎腰斩,高额募资对应高发行价,相当于用行业景气周期的估值去匹配当下盈利走弱的现实,若企业无法证明盈利能力将快速修复,高定价容易形成市场预期落差,大概率遭遇投资者用脚投票,出现发行承压的局面。
部分回复是否需要更新?
科麦特科本次IPO的核心募投项目为年产1.4万吨算力通信与智能电网用复合膜材料智能制造基地建设项目,拟使用募集资金6亿元。
针对北交所要求说明该项目预计业绩的测算逻辑、依据及合理性的问询,科麦特科在近期披露的第一轮问询回复中表示,2025年度公司毛利率和净利率分别为35.78%、22.67%,该募投项目预计达产后毛利率、净利率分别为41.15%、25.82%,与现有水平不存在重大差异。据此,公司认为募投项目的预计业绩测算具有合理性和谨慎性。
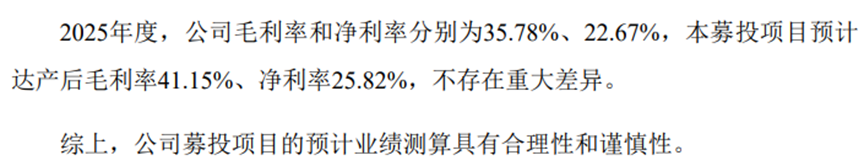
募投项目的预计业绩测算。图片来源:近期披露的第一轮问询回复
王喜文认为,募投项目的预期收益不能建立在过去的成绩单上。公司2026年上半年盈利已经显著下滑,继续沿用往年数据测算收益,会让项目收益的合理性打上问号。最新经营数据已经披露,问询回复却未同步更新,等于回避现实变量。资本市场不相信静态的乐观,募投测算如果无视当下情况,会让投资者质疑测算的审慎性,削弱整套IPO逻辑的可信度。
吕随启表示,2026年上半年毛利率已经大幅回落,公司现有产品盈利能力承压,盈利假设的谨慎性存疑,极端情况下,可能出现募投项目效益不及预期、产能闲置、投资回报低于测算的风险。问询回复没有结合2026年上半年数据进行更新,仍沿用原有假设。这种做法在实务中虽较常见,但容易引发质疑。这一瑕疵可能成为监管继续追问的方向,也是影响募投测算说服力的重要因素。
刘志耕分析,在2026年上半年公司毛利率已同比大降8.72个百分点的背景下,募投项目预计业绩的合理性存疑。仅沿用2025年历史数据论证“无重大差异”,或在一定程度上回避了当前盈利下滑的现实,难以让投资者判断项目在当前经营环境下的真实收益水平,还可能触发监管的第二轮追问,要求公司补充更新测算逻辑,甚至可能被要求重新开展项目盈利的敏感性压力测试,拖慢IPO审核节奏。
针对科麦特科上半年扣非归母净利润同比降幅超六成、部分问询事项的回复未结合最新经营数据更新说明,以及现有募资规模对应的发行定价目标能否实现等问题,央广财经记者已向公司发函采访求证。截至发稿,尚未收到科麦特科的正式回复。
(文章来源:央广财经)




