SpaceX将于美东时间10月20日(周二)美股盘后公布2026年第三季度财报。机构预期2026Q3预计实现营收130.2亿美元,预期每股收益0.17美元。
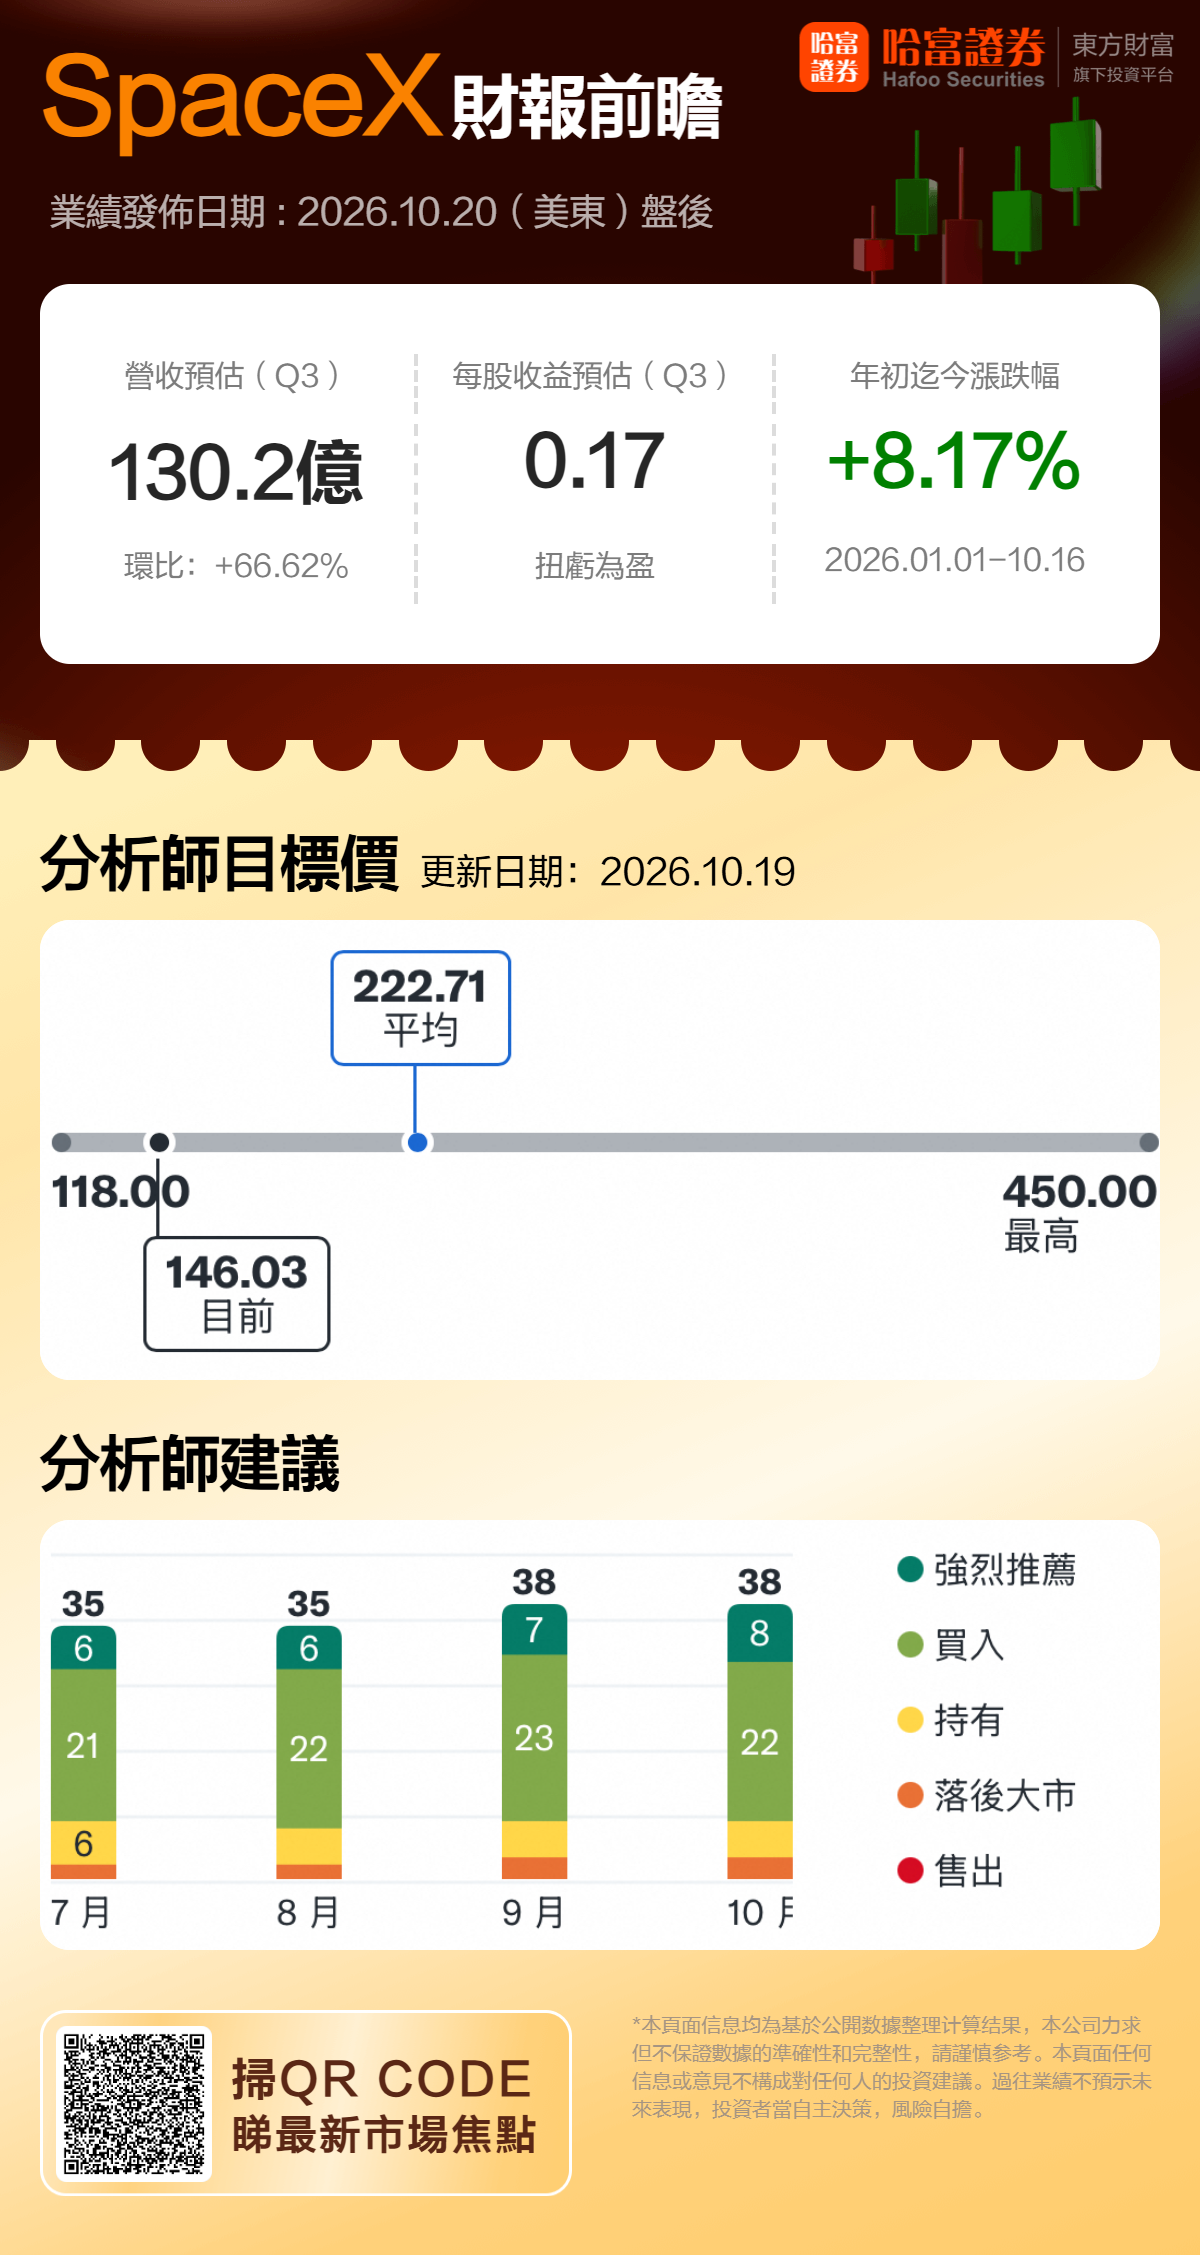
这是SpaceX今年6月12日登陆纳斯达克后的第二份季报,也是市场检验其能否实现上市以来首次季度盈利的关键一役。
一、上季回顾:营收翻番,但盘后遭砸盘
二季度SpaceX营收78.14亿美元,同比大增92%,高于市场预期的约69亿;净亏损5.41亿美元,较去年同期的10.08亿大幅收窄,但当季资本开支高达183.69亿,其中AI算力投入占了158.28亿,令绩后股价一度跌超10%。
二、Q3财报前瞻
EPS有望首次转正
市场预期SpaceX Q3每股收益有望首次转正,这是上市后第二份财报的关键看点。若实现盈利转正,将标志着公司从"烧钱扩张"向"盈利兑现"的阶段性跨越。
AI:从"讲故事"到"看收入"
二季度AI分部收入同比大增247%至25.6亿美元,主要由Anthropic、谷歌等客户的新增算力合同推动。马斯克在8月的一次内部会上曾放话,AI收入"可能在9月超过其他所有业务收入的总和"。
眼下市场盯着三点:算力装机能否如期落地(公司目标年末超过2GW,二季度末为1.4GW),高盛预计2026年底算力达2.4GW,2027年底达7.0GW。摩根士丹利量化测算:每新增1GW算力可为股价贡献约27美元;新合同规模能否跟上——9月10日,CFO布雷特·约翰森披露新签AI算力托管协议,将带来每月约11亿美元新增收入,公司有信心2026年底达成1000亿美元ARR目标;以及600亿美元全股票收购Cursor完成交割后的整合进展,SpaceX是否会单独披露Cursor的收入贡献,以及其对整体亏损的影响,是电话会的焦点之一。
星链:提价后的首个完整季度,ARPU走向成焦点
星链用户数Q2末达1200万,德银预计年底增至约1700万。5月SpaceX将美国全部消费者套餐每月上调5—10美元,老客户自6月18日起执行,三季度正是涨价后的首个完整季度。市场预期订户净增约230万至约1430万,连接业务收入约49亿美元;焦点在于ARPU能否守住66美元——二季度混合ARPU为66美元,较去年同期85美元下滑,主因是低价市场扩张摊薄。
此外,10月9日,SpaceX宣布收购覆盖全美的低频段频谱资源,推动星链深入美国电信市场,收购交易仍待FCC批准不会对Q3财报贡献任何收入,但市场会把频谱资产到位和商用时间表作为星链第二曲线兑现概率的核心信号。
星舰:能否"接住"火箭,是下一个节点
星舰是公司的运载火箭系统,三季度完成两次关键飞行:7 月的 Flight 13 实现上面级在轨发动机重启与最软溅落,投放 20 颗生产型 V3 卫星;9 月的 Flight 14 完成首次入轨任务,将 26 颗 V3 卫星送入轨道——V3 卫星正是星链扩容的关键载荷,SpaceX 已宣布从 Flight 14 起星舰正式进入轨道飞行阶段,后续将承担批量部署 V3 卫星的任务。市场正在等待最快 11 月初的 Flight 15:公司计划首次尝试用发射塔"捕获"返回的上面级,这是把发射成本再压一个数量级、兑现快速复用的关键一步。
隐忧:烧钱与解禁
股价是绕不开的话题。公司6月以135美元发行价上市,最高冲至225.64美元,8月初发布首份财报后一度跌至105美元附近,10月16日收盘约146美元,较高点回撤约35%。压力主要来自两头:
一是资本开支。二季度资本开支高达183.7亿美元,其中约158亿投向AI算力。市场预期三季度资本开支约196亿美元,自由现金流约-116亿美元。公司账面虽有约1000亿美元现金及有价证券,但2027年9月有一笔200亿美元的过桥贷款到期,后续再融资安排和成本,正被投资者盯得很紧。
二是解禁与合并传闻。10月9日约3.28亿股锁定期届满,后续仍有批次解禁,供给压力持续;与此同时,市场围绕SpaceX与特斯拉合并的传闻不断——Barclays分析师预计若成行将是全股票交易,参考估值分别为SpaceX 2.1万亿美元、特斯拉1.5万亿美元。若真有交易,本次财报的表现,将在很大程度上决定特斯拉股东能换到什么价格。
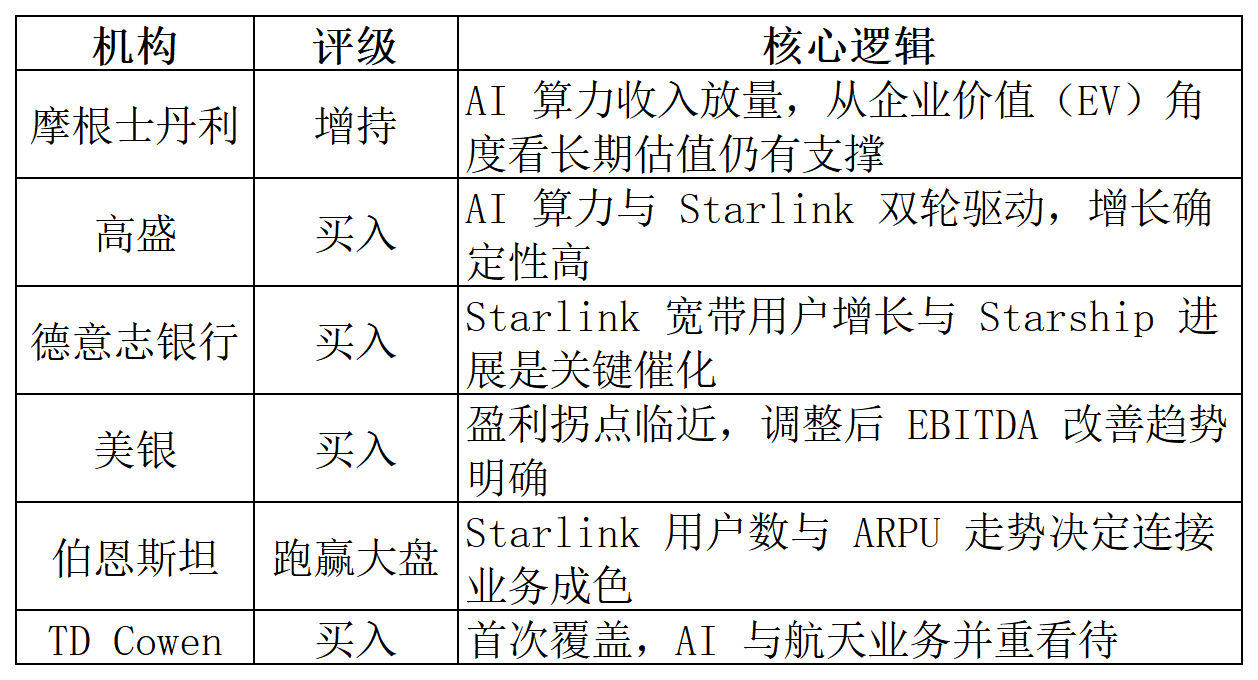
三、机构观点
四、总结
对SpaceX而言,这份财报的分量不在单季数字本身,而在于它能否向市场证明:巨额AI资本开支能转化为可持续的收入与利润,火箭复用和Starlink的基本盘又不拖后腿。
(文章来源:哈富证券)




