A股三大指数今日涨跌不一,截止收盘,沪指涨0.39%,深证成指涨0.13%,创业板指跌0.94%。沪深京三市成交额不足1.5万亿,较上一交易日缩量逾千亿。行业板块涨跌互现,地面兵装、机器人、航海装备、银行、核力发电板块涨幅居前,教育、房地产服务、房地产开发、农林牧渔、电池板块跌幅居前。个股方面,上涨股票数量不足2300只,近50只股票涨停。
10月19日,商务部等9部门发布关于加快推进科技兴商的意见。文件提出深入实施 “人工智能 + 制造” 专项行动,丰富机器人等智能商品供给,鼓励基于安全可靠开源操作系统的智能产品研发应用;坚持科技向善,培育健康规范的机器人陪伴等智能服务新业态。业内分析指出,此前机器人政策多集中在产业侧(研发、制造、标准),此番是首次从"促消费/商贸流通"角度为机器人打开需求侧空间——家庭服务、商贸物流都是人形机器人最被看好的规模化落地场景。
海外方面,据财联社报道,人工智能企业OpenAI正布局人形机器人研发赛道,企业首席执行官山姆·奥特曼对外披露相关项目进展,项目将把机器人智能系统研发作为核心攻关方向。此外当地时间10月20日至22日,英伟达GTC大会将在德国柏林举行,黄仁勋将在21日发表主题演讲。本届GTC把重心从“卖GPU”进一步推向“卖AI工厂”,据官方介绍,大会将聚焦加速计算、智能体AI、物理AI、机器人、开源模型、AI基础设施等方向。
2025年,中国以全球约90%的出货量、超330款产品的爆发式增长,牢牢占据全球人形机器人产业高地。数据显示,今年一季度,中国人形机器人出口同比增长210%,成为中国高端制造出口的新名片。中国人形机器人产业的蓬勃发展,也引起了外媒的关注。彭博社10月14日刊文称,中国有望引领价值5万亿美元的人形机器人市场。文章说,机器人技术是中国率先超越美国的战略性高科技领域之一。今年上半年,中国企业在全球的人形机器人出货量中占据97%的份额。
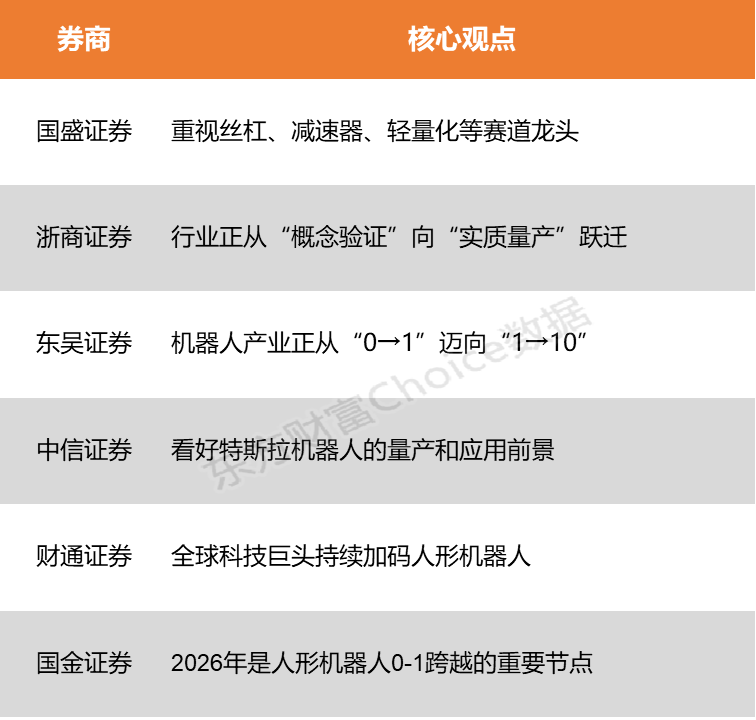
国盛证券表示,特斯拉Optimus量产在即,国内头部机器人企业的产品在功能实现上也从才艺展示迈向快递分拣、商品打包等系列真实作业,更多面向家庭、工业场景的产品推向市场。浙商证券认为,机器人板块估值已回落到底部区间,安全边际显著改善,随着Optimus等头部本体厂商放量在即,行业正从“概念验证”向“实质量产”跃迁。
国盛证券:重视丝杠、减速器、轻量化等赛道龙头
特斯拉Optimus量产在即,国内头部机器人企业的产品在功能实现上也从才艺展示迈向快递分拣、商品打包等系列真实作业,更多面向家庭、工业场景的产品推向市场。政策标准发布+产业端深挖细分场景,加速推动机器人产业化落地。配置方面,重视丝杠、减速器、轻量化等赛道龙头。
浙商证券:行业正从“概念验证”向“实质量产”跃迁
机器人板块估值已回落到底部区间,安全边际显著改善,随着Optimus等头部本体厂商放量在即,行业正从“概念验证”向“实质量产”跃迁,投资者应重点关注具备技术壁垒的稀缺环节及进入全球核心供应链的补位企业。
东吴证券:机器人产业正从“0→1”迈向“1→10”
机器人产业正从“0→1”迈向“1→10”,板块调整充分具备配置价值。 商业化落地加速,乐聚15台机器人在产线常态化作业,Agility Digit 5实现快充技术。建议持续跟踪Optimus V3发布及国内厂商应用落地,优选具备“技术同源+制造协同”优势的汽零龙头。
中信证券:看好特斯拉机器人的量产和应用前景
特斯拉新一代Roadster在德州SpaceX试验场惊艳亮相,倒立爬坡、空中翻转等高难度动作技惊四座。在特斯拉Roadster身上集成了SpaceX、Optimus、FSD等多个产品线的核心技术,特斯拉在前瞻科技上具备强大的技术复用协同效应。展望特斯拉的后续产品,Optimus等产品同样将受益于马斯克旗下Tesla、SpaceX公司之间的技术协同,包括MegaFactory、端到端大模型、Grok、AI5芯片等,因此看好特斯拉机器人的量产和应用前景。建议关注Roadster及Optimus相关产业链。
财通证券:全球科技巨头持续加码人形机器人
全球科技巨头持续加码人形机器人,国内供应链配套能力成熟,减速器、伺服电机、传感器等核心环节已实现国产替代,产业放量过程中本土零部件厂商业绩弹性显著。
国金证券:2026年是人形机器人0-1跨越的重要节点
2026年是人形机器人0-1跨越的重要节点,随着国内外供应链排产提升,国产链头部本体、海外特斯拉等出货量规模有望从数千台跨越到数万台,应用场景主要来自于文娱商演、科研教育、数据采集、导览导购等。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源:东方财富研究中心)




