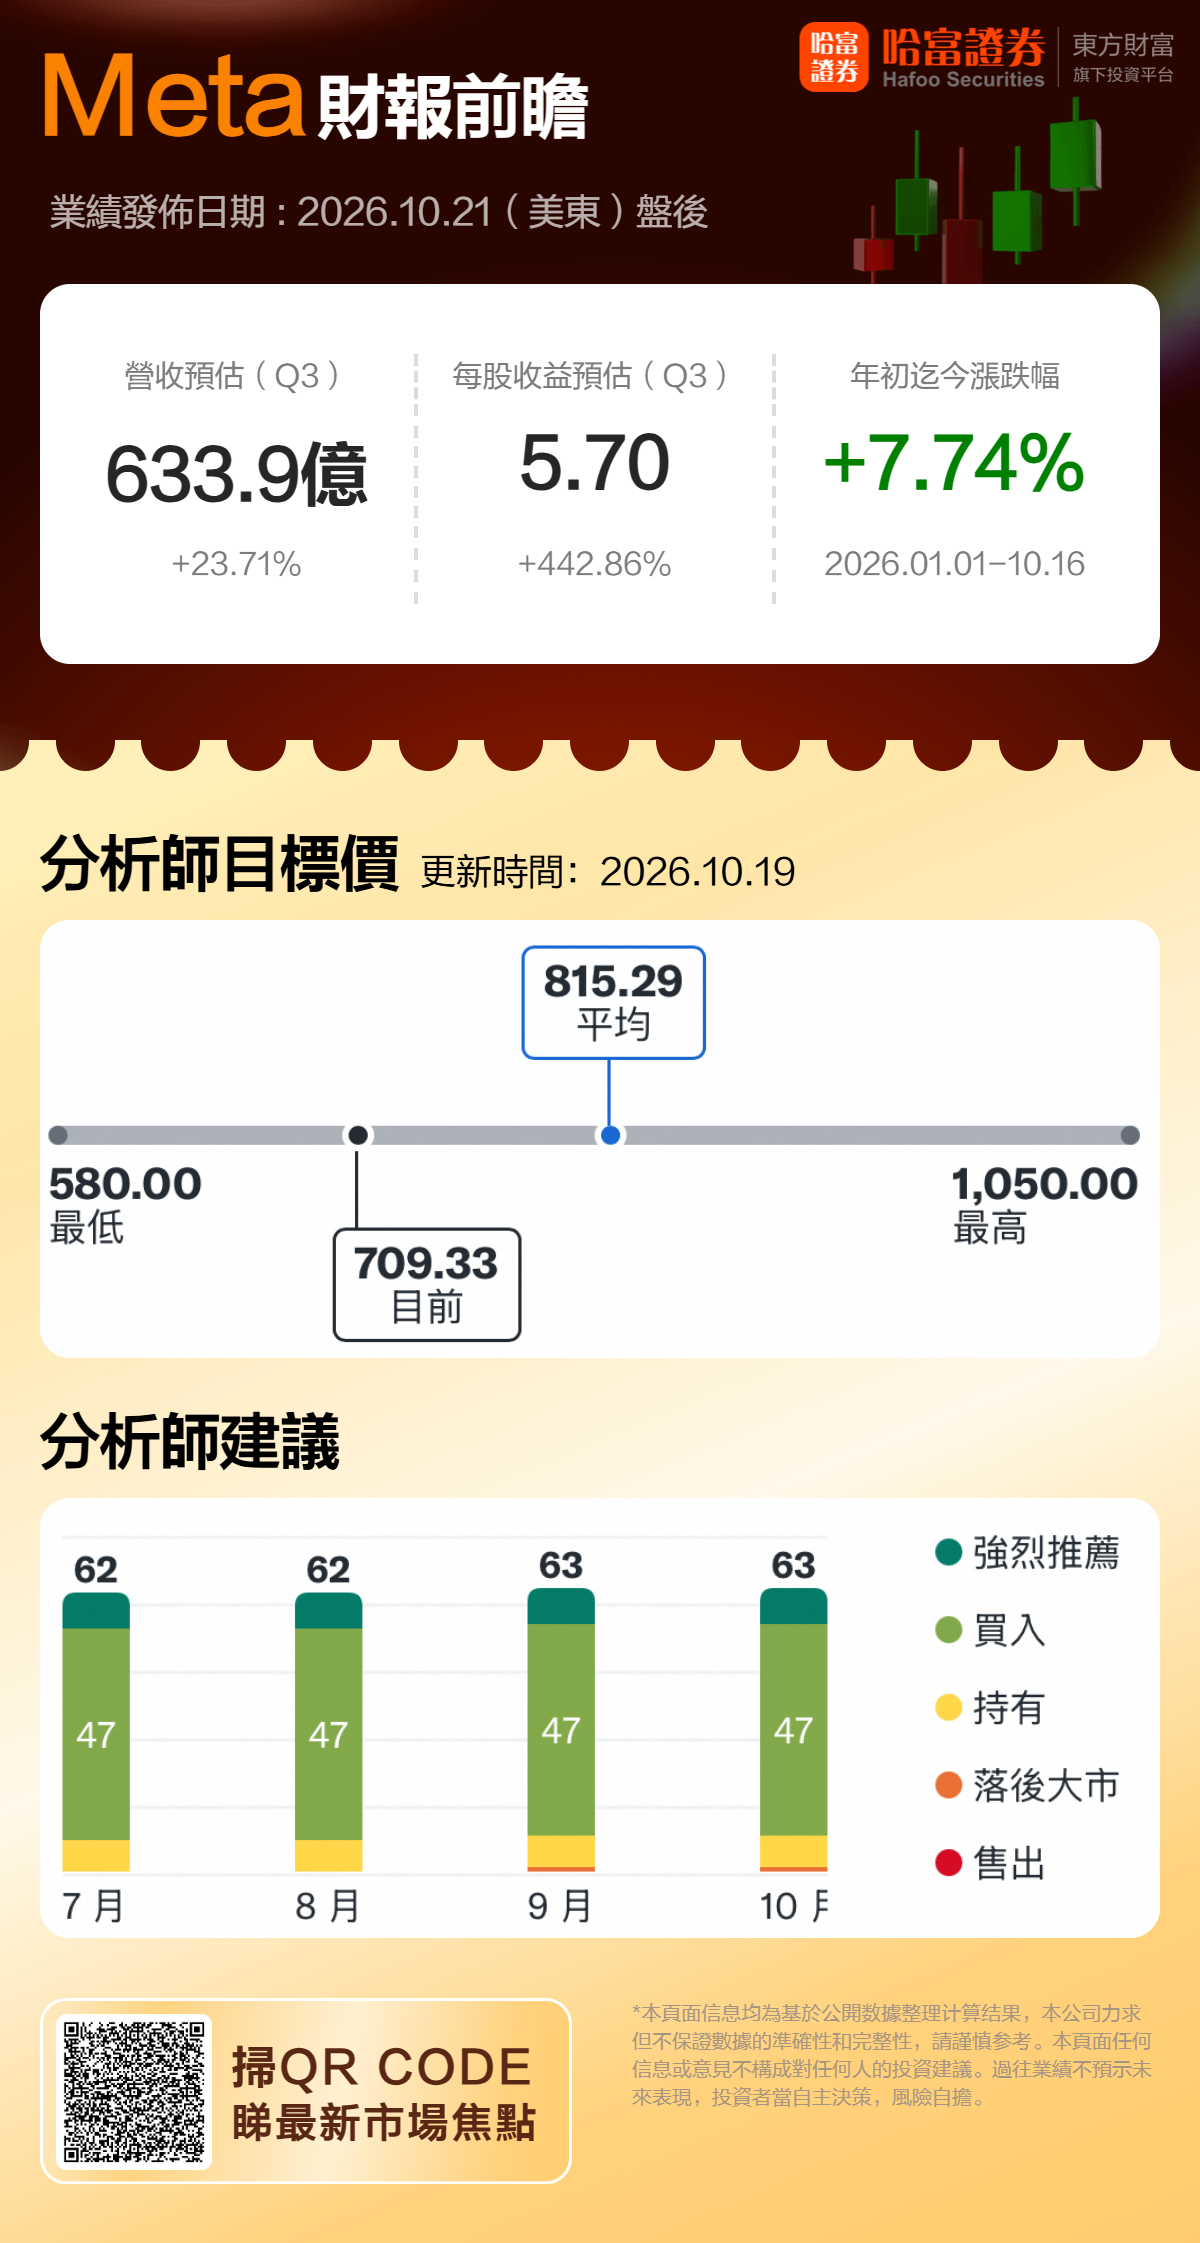
Meta将于美东时间10月21日盘后发布2026年第三季度财报。机构预期Q3实现营收633.9亿美元,同比增加23.71%;预期每股收益5.70美元,同比增加442.86%。
一、二季度回顾
二季度,Meta实现营收608亿美元,同比增长28%,略超市场预期;广告收入593.6亿美元,同比增长27%;受大额法律费用及裁员支出拖累,净利润158.5亿美元,同比下降14%。
二、本季财报前瞻
营收增速换挡,指引中值低于预期。公司此前给出的三季度营收指引为610亿至640亿美元,较上年同期的512亿美元增长19%至25%,区间中值对应约22%的增速,低于二季度28%的水平。市场对 "本季超预期" 本身并不苛刻,下季度指引的重要性高于本季的"超预期"。
资本开支与现金流仍是最大悬念。Q2 Meta经营性现金流319亿美元,但资本开支(含融资租赁)高达311亿美元,自由现金流仅7.84亿美元,而去年同期为85.49亿美元。
Q3的图景可能更差。Meta全年资本开支指引为1300亿至1450亿美元,上半年已花掉约509亿美元,按此推算下半年资本开支将达790亿至940亿美元。机构调查汇总的一致预期显示,Meta第三季度自由现金流将转负至-91.4亿美元,资本开支达到409.7亿美元。
截至6月30日,Meta持有约900亿美元现金及有价证券,短期资金缓冲充足,但市场对其后续融资节奏的关注度在上升。
广告引擎还在不在提速。广告仍是Meta唯一的现金牛,二季度广告收入593.63亿、同比+27.5%,占比超97%。扎克伯格在二季度电话会上表示,AI已开始提升广告推荐效率和产品体验,并推动核心业务增长;目前已有约900万家企业使用Meta至少一款AI广告工具。市场将紧盯本次财报的广告收入增速。
Muse是这轮上涨的理由,也是待验证的期权。个人AI智能体Muse 9月8日上线后迅速爆红,9月单月股价涨约27%。市场对Meta的定位正从"AI烧钱者"切换为"AI变现者"。
Muse自10月12日起开始收费,推出20美元与100美元的月度套餐,但目前尚无任何收入数据。此外有报道称Muse在访问部分网站时被屏蔽,包括亚马逊——这说明要做出一个能可靠完成任务的智能体,工程难度不小。IDX Advisors首席投资官Ben McMillan指出,Meta仍需证明自己能够将用户增长转化为收入。
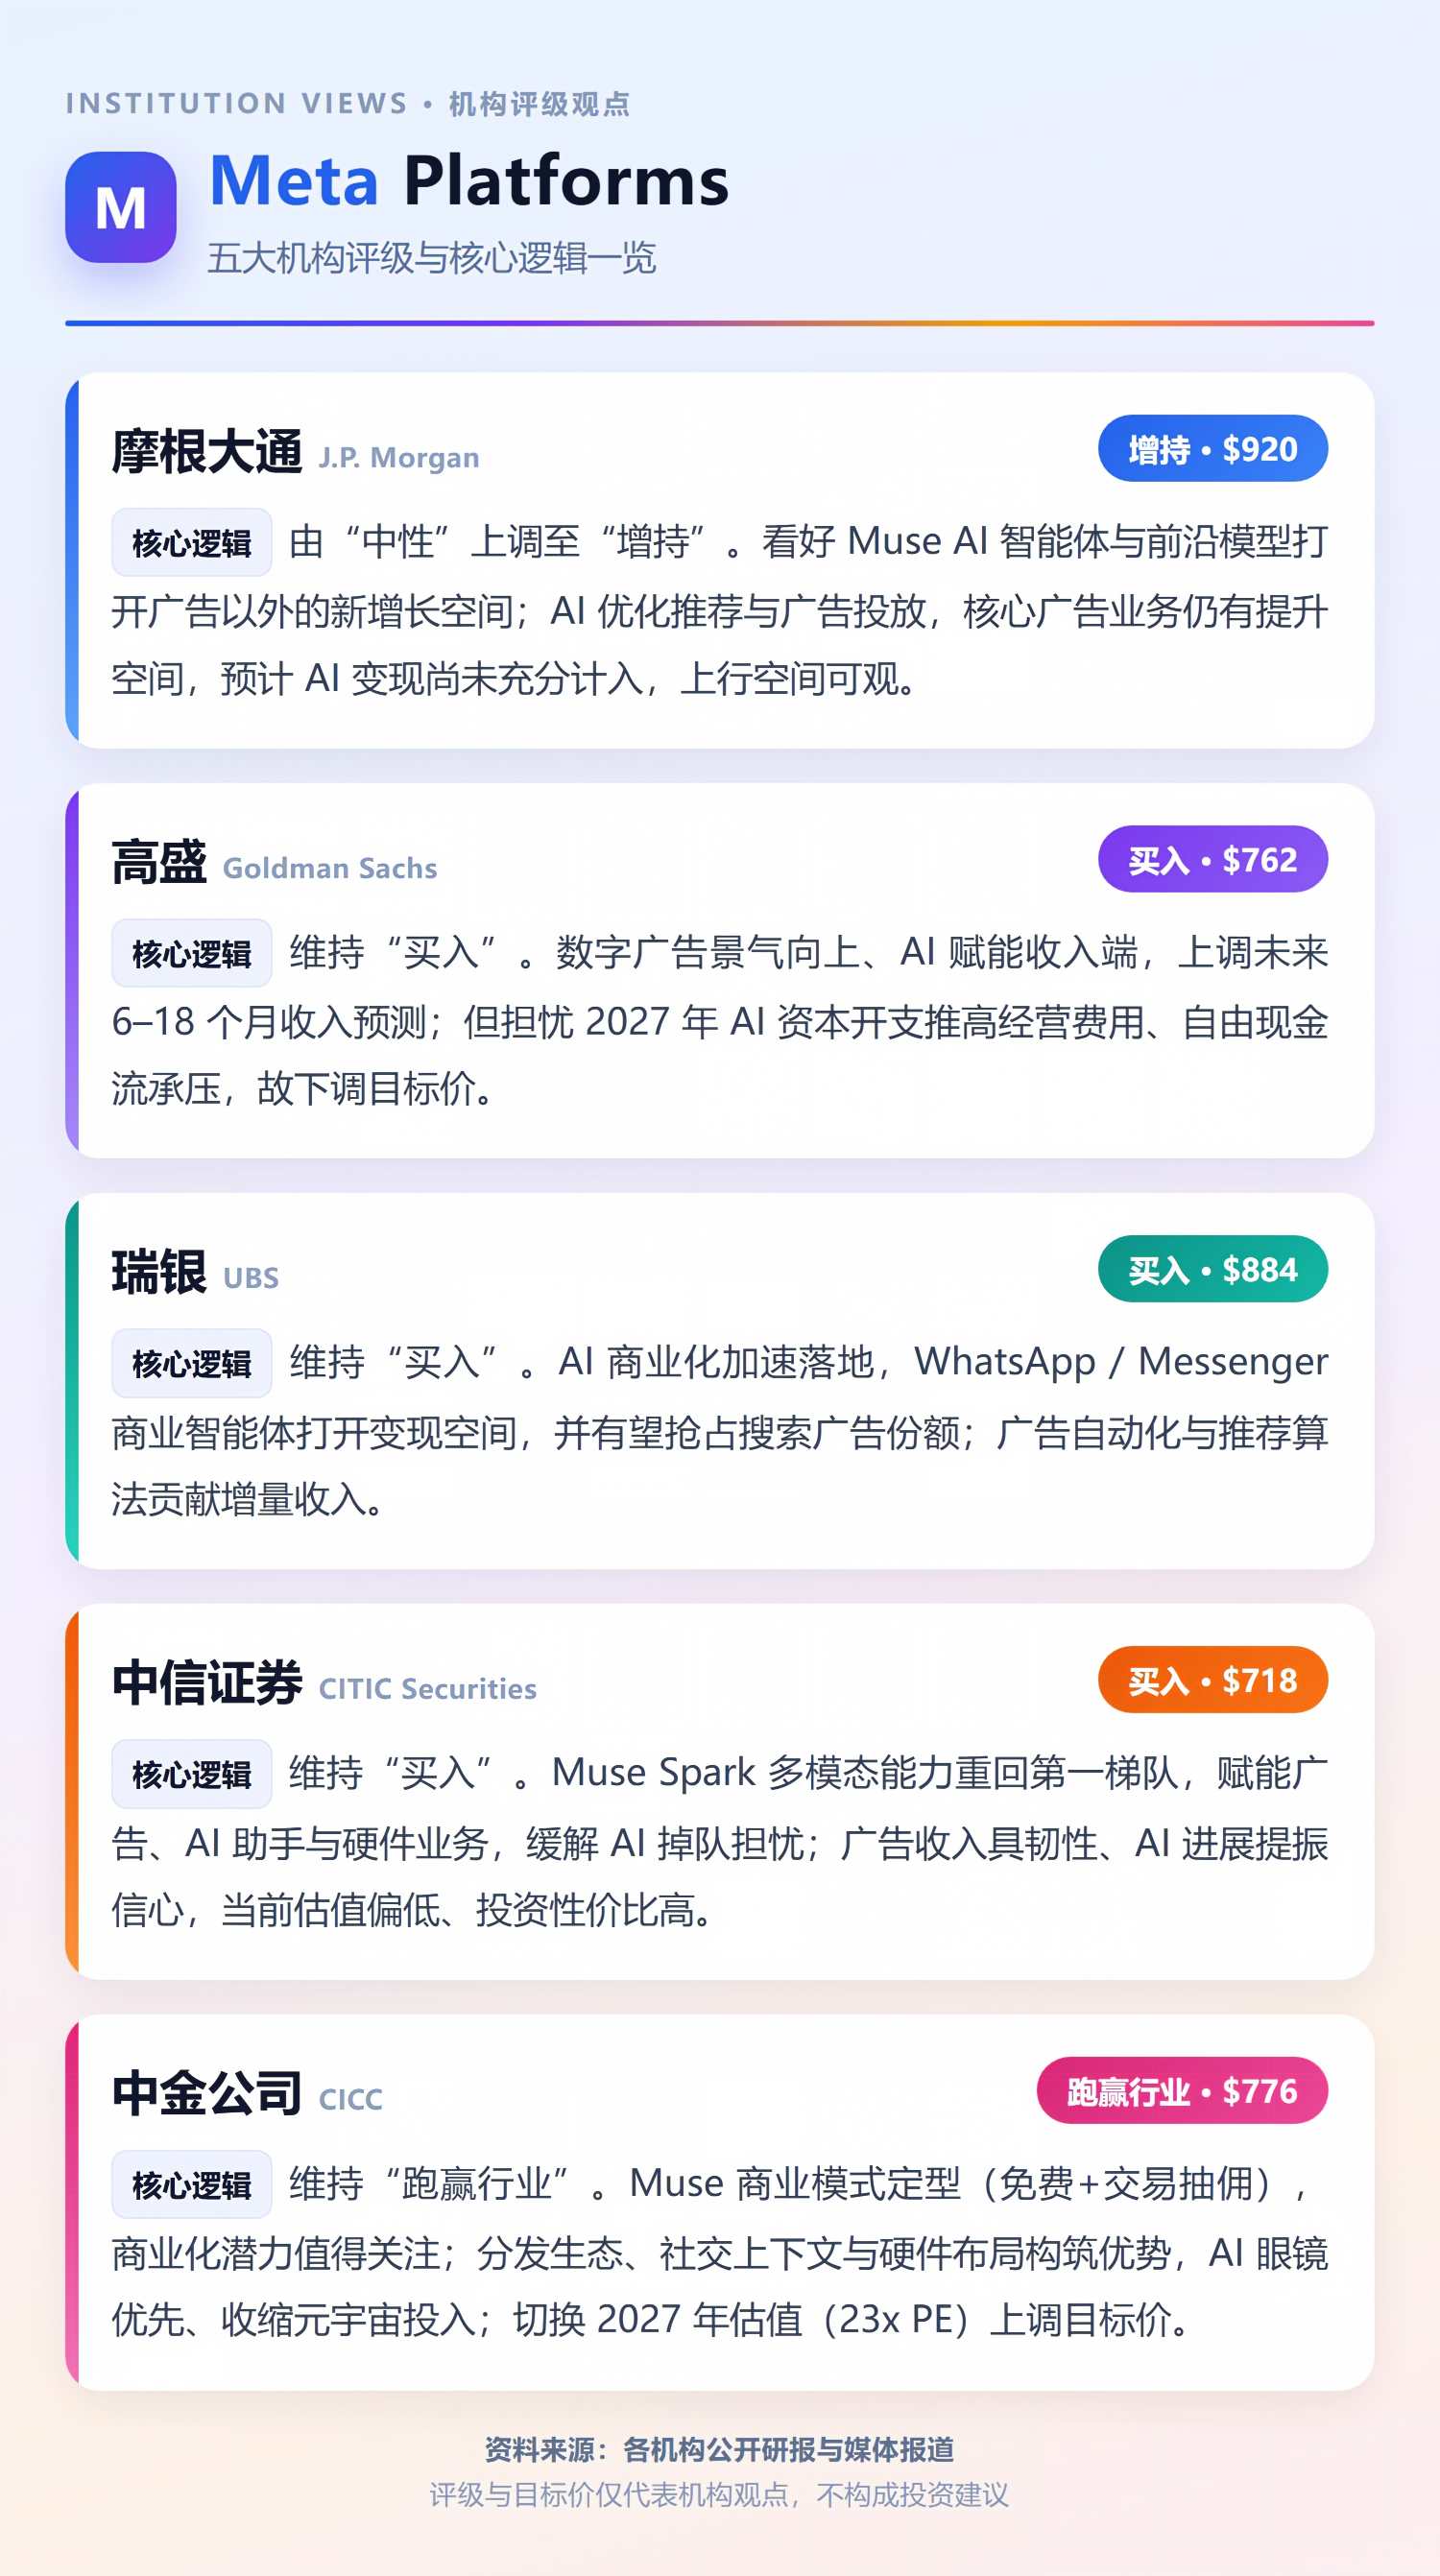
三、机构观点
四、总结
总体来看,营收端超预期的难度不大,财报的胜负手在于开支端:全年资本开支指引是否维持1300亿-1450亿美元不变、四季度费用增速能否降档。若两项中任何一项恶化,9月的反弹成果恐将回吐;反之,这将是AI投入叙事近一年来最有说服力的一次正名。
(文章来源:哈富证券)




