管涛丨立方大家谈专栏作者
2026年以来,在美元指数止跌反弹、中美负利差进一步走阔的背景下,人民币(对美元)汇率逆势走强,前三季度汇率中间价和境内外交易价均升值4%左右,迭创近四年来新高。而且,不同于2025年全年人民币双边汇率升值但多边汇率贬值,2026年前三季度万得人民币汇率预估指数也录得5%以上的升幅,显示人民币对主要贸易伙伴货币汇率全面走强。伴随着人民币升值,市场又开始流行“外资增持中国资产”的叙事。然而,多维度的数据分析表明,本轮人民币升值与外资增持的相关性不大。
市场“羊群效应”主要在购汇端
日前,央行货币政策委员会三季度例会公报在关于人民币汇率的表述中新增了“防范市场‘羊群效应’和非理性预期的自我强化”的提法。其实,2026年8月底以来,央行领导在G20(二十国集团)财长与央行行长会议和国新办新闻发布会上均做过类似的表述。这指向了最优汇率选择的国际共识——“没有一种汇率安排适合所有国家以及一个国家任何时期”,即任何汇率选择均有利有弊。
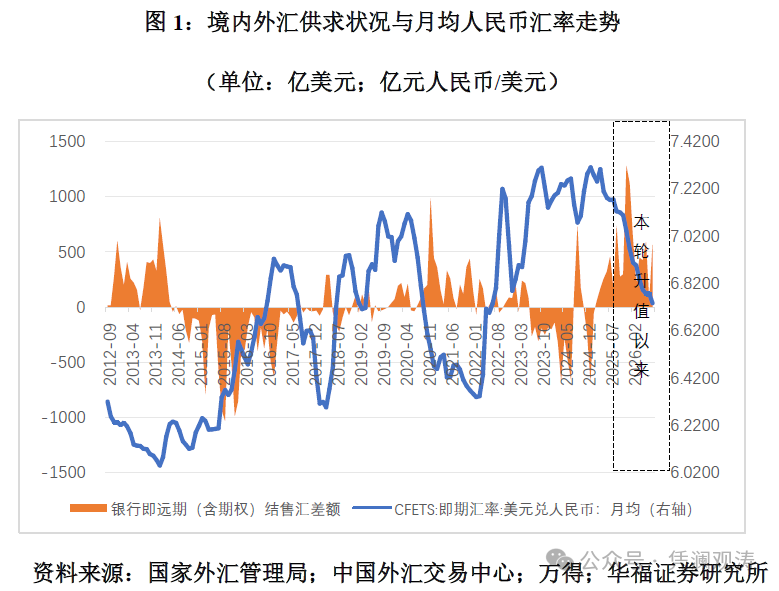
这轮人民币升值是市场驱动的,而非政策调控的结果。自2025年3月以来,反映境内主要外汇供求关系的银行即远期(含期权)结售汇持续顺差,境内人民币即期汇率(即境内银行间市场下午四点半成交价)也于同年4月中旬起触底反弹,迄今较前期低点最多反弹了约10%(见图1)。然而,汇率市场化固然有助于吸收内外部冲击,促进经济平稳运行和国际收支平衡,却也容易出现“羊群效应”和非理性预期,导致偏离基本面过度升贬值的汇率超调。
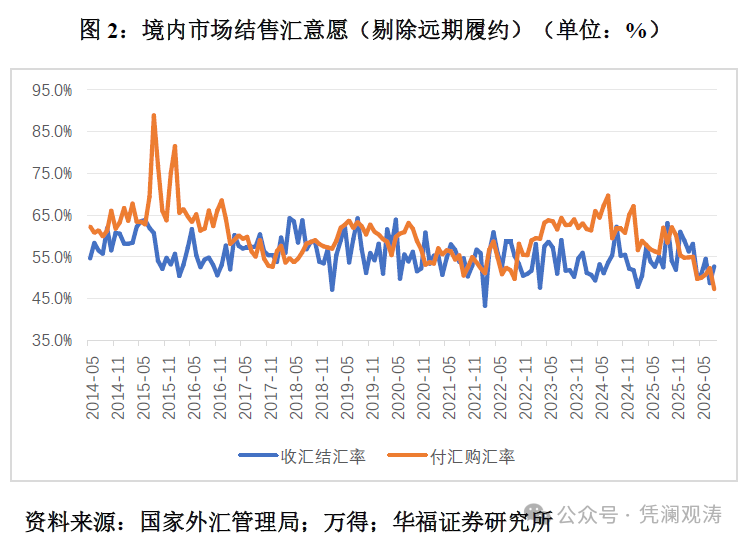
与市场臆想的人民币越升值、企业越结汇不同,真实情况是企业结汇动机基本稳定,而购汇意愿大幅减弱。据测算,2025年5月至2026年8月(本轮升值以来),市场收汇结汇率(剔除远期履约额,下同)平均为54.7%,较2022年4月至2025年4月(上轮贬值期间)均值仅高出0.8个百分点;付汇购汇率平均为55.4%,则低了4.8个百分点。2026年8月,前述比率分别为52.8%和47.3%,显示市场结售汇意愿双双下降,购汇动机弱化更多(见图2)。
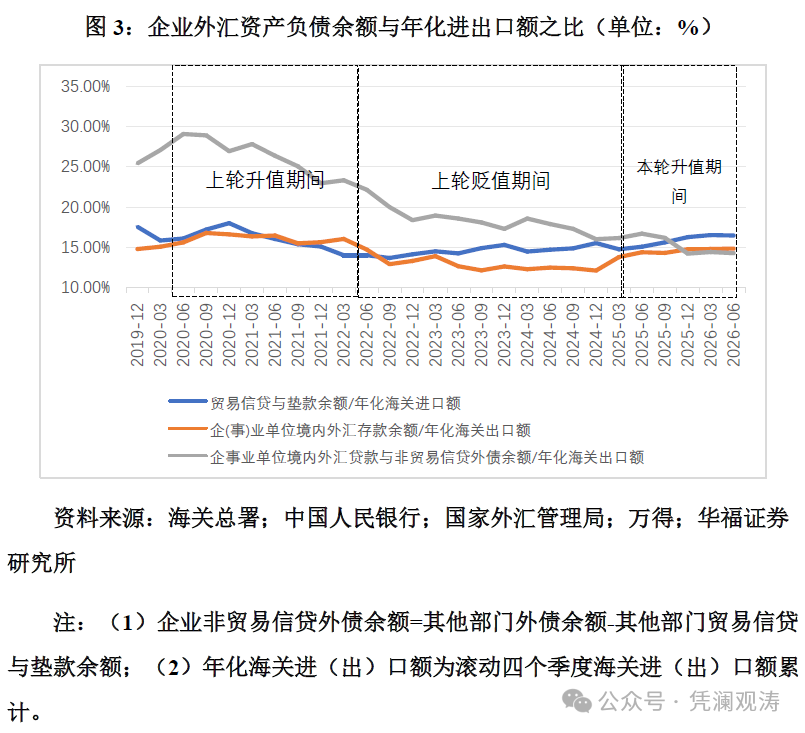
境内外汇市场的前述“羊群效应”或反映了企业以下三种外汇收支行为:一是更多用自有外汇对外支付,这属于既不结汇也不购汇的自然对冲,将双双压低市场结售汇意愿。据统计,2025年二季度至2026年二季度(本轮升值以来),企(事)业单位境内外汇存款余额/海关年化出口额季均为14.6%,虽高于2022年二季度至2025年一季度(上轮贬值期间)的季均12.8%,但低于2020年三季度至2022年一季度(上轮升值期间)的季均16.0%。这既说明企业的结汇意愿没有想象那么强,也印证了企业持汇意愿较上轮升值期间有所减弱。二是推迟对外支付,这属于贸易赊账行为(通常免息),表现为贸易信贷负债增加。据统计,本轮升值以来,企业外债项下贸易信贷与垫款余额/海关年化进口额季均为16.0%,高于上轮贬值期间的季均14.6%,也略高于上轮升值期间的季均15.8%。三是借外汇对外支付,则会增加境内外汇贷款和外债。据统计,本轮升值以来,企业非贸易信贷与垫款外债余额与企事业单位境内外汇贷款余额合计/海关年化进口额季均为15.2%,不仅低于上轮贬值期间的季均17.9%,更远低于上轮升值期间的季均25.4%(见图3)。这说明在中外货币政策分化、外汇融资成本偏高的情况下,借外汇对外支付对境内企业缺乏吸引力。因此,企业购汇率偏低的真实原因主要与以自有外汇对外支付和进口推迟对外支付有关。
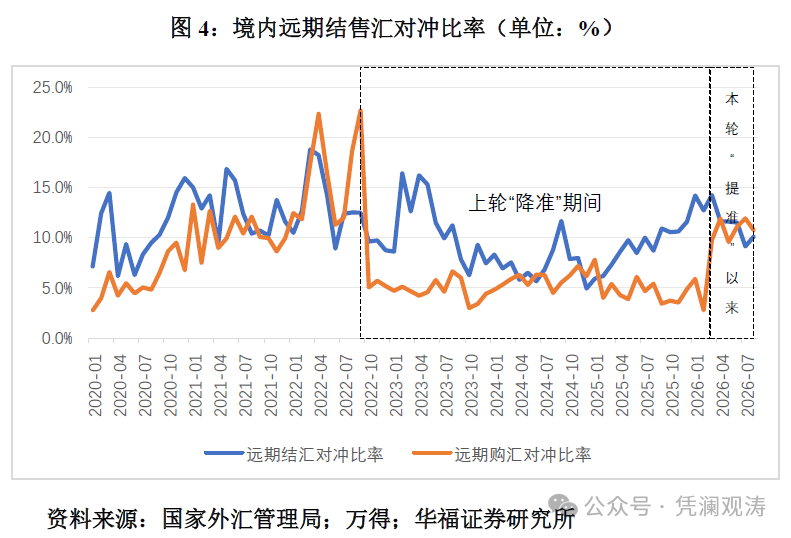
值得一提的是,2026年2月底央行宣布将远期购汇的外汇风险准备金率由20%降至0,回归监管政策中性,调节效果显著。2026年3月(“降准”后的次月)至8月,远期结汇对冲比率(远期结汇签约额/代客涉外外币收入额)平均为11.4%,较2022年10月(上次“提准”后的次月)至2026年2月均值仅高出2.0个百分点,相当于同期远期多结汇496亿美元;远期购汇对冲比率(远期售汇签约额/代客涉外外币支出额)为10.8%,高出5.7个百分点,相当于同期远期多购汇1245亿美元(见图4)。同期,银行代客远期净结汇累计未到期额不增反减44亿美元。
外资增持的故事尚需数据验证
随着人民币汇率由弱转强,甚至走出了“美元强、人民币更强”的行情,外资增持中国资产由“可选项”变成“必答题”的说法不胫而走。然而,迄今为止,相关数据支撑有待进一步夯实。
从银行代客涉外收付款数据看,跨境证券投资的情况并未根本改善。2025年5月至2026年8月,证券投资项下月均净流出178亿美元,较2022年4月至2025年4月月均多流出115亿美元,16个月中有10个月为净流出。同期,银行代客涉外收付款月均顺差377亿美元,较上轮贬值期间月均顺差多出353亿美元:经常项目涉外收付款顺差多增423亿美元,贡献了同期涉外收支总顺差多增的119.7%,其中货物贸易涉外收付款顺差多增400亿美元,贡献了113.2%;资本项目涉外收付款逆差223亿美元,为负贡献17.9%,其中证券投资涉外收付款逆差多增,为负贡献32.5%。由于国际收支间接申报中,居民个人1万美元以下(含)涉外收支免申报,无法区分交易性质,故经常项目与资本项目涉外收付款差额变动的贡献率合计不等于100%。
从银行代客结售汇数据看,跨境证券投资的情况要好点。本轮升值以来,证券投资项下月均顺差30亿美元,上轮贬值期间为月均逆差16亿美元,其中仅有6个月录得结售汇逆差。同期,银行代客结售汇月均顺差420亿美元,较上轮贬值期间月均多增461亿美元:经常项目结售汇顺差多增399亿美元,贡献了同期代客结售汇总顺差多增的86.5%,其中货物贸易结售汇顺差多增375亿美元,贡献了81.3%;资本项目结售汇逆差少增62亿美元,贡献了13.5%,其中证券投资结售汇顺差多增46亿美元,贡献了9.9%。
从银行代客涉外收付款和结售汇数据看,境内外汇收支状况的改善,主要贡献都是来自货物贸易项下,证券投资项下要么依然是拖累,要么只是边际上的正贡献。这或与处于内外均衡目标冲突状态下的人民币汇率的多重均衡走势有关:从对外部门贸易顺差、外汇供过于求的角度看,利多人民币,但从对内部门供强需弱、境内外负利差的角度看,又利空人民币。贸易顺差是境内企业赚到的钱,前期人民币单边承压期间积累了较多的外汇净多头,现在以减少购汇而非卖出结存外汇的方式减少外汇净多头的积累。外资增持中国资产要用自己的真金白银,或许因对“人民币长期升值不可避免”的“信仰”不够坚定,还有些“三心二意”。全口径的国际收支数据更能准确反映这方面的情形。
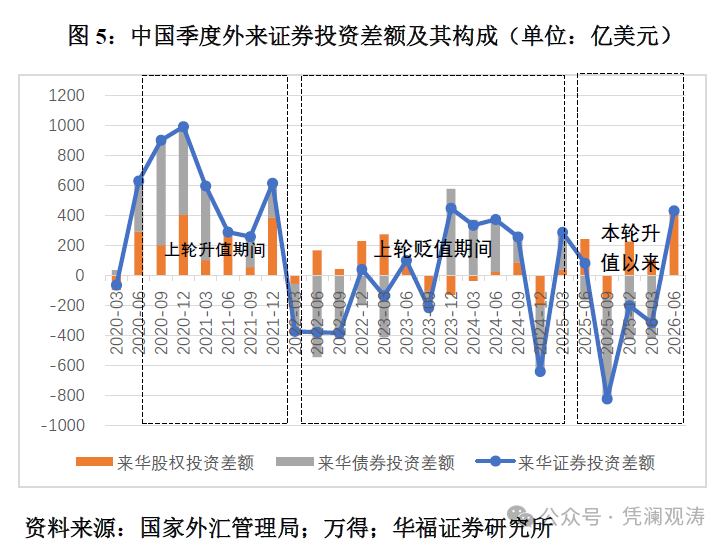
从可比口径的国际收支数据看,2025年二季度至2026年二季度,外来证券投资季均净流出165亿美元,其中,外来股票投资季均净流入171亿美元,外来证券投资季均净流出336亿美元。而2020年三季度至2022年一季度,外来证券投资季均净流入470亿美元,其中,外来股票投资季均净流入197亿美元,外来证券投资季均净流入273亿美元(见图5)。可见,当前外资对中国股票资产的兴趣只是略低于上轮,但对中国债券资产的兴趣则远不及上轮。
或许更出人意料的是,这轮外来证券投资情况甚至还逊于前期贬值阶段。2022年二季度至2025年一季度,外来证券投资季均净流入9亿美元,其中,外来股票投资季均净流入39亿美元,外来证券投资季均净流出30亿美元(见图5)。现在与当时相比,外来股票投资的情况有较大改善,但外来证券投资净流出规模依然较大,外来证券投资整体呈现净流出。
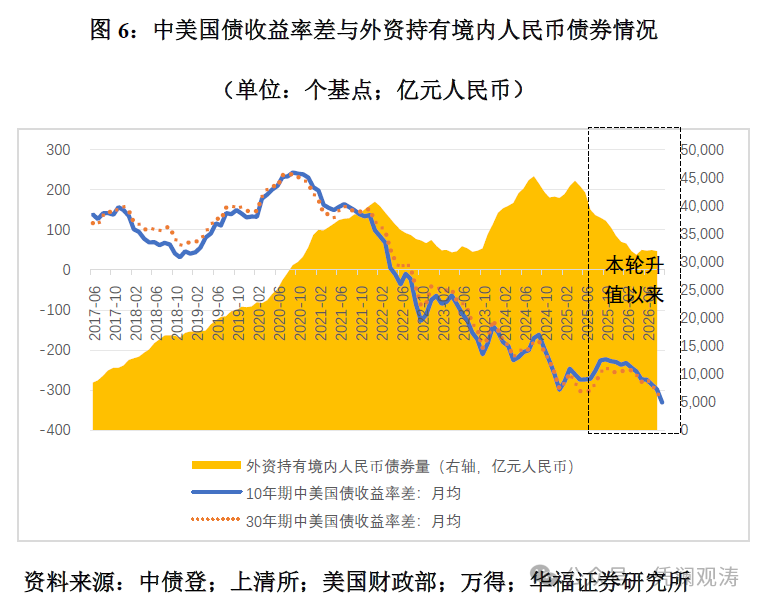
外资“看多不做多”或与本世纪初的美国资本市场改革有关。2000年互联网泡沫破裂后,美国推出了一项改革措施,要求投资银行内部建立“防火墙”,分离研究部门和交易部门,以确保分析师为投资者提供独立的研究,但同时也意味着交易员并不一定按宏观分析师的观点进行资产配置。如从理论上讲,当下中美国债收益率走势基本不相关甚至是负相关,投资人民币债有助于分散风险。但实情是,2025年5月至2026年8月,月均10年期和30年期中美国债收益率差负值分别扩大37和25个基点,债券通项下外资仅有2026年5月和7月两个月为净增持,其他月份均为净减持境内人民币债券,与前述国际收支口径的外来债券投资状况相互印证(见图6)。
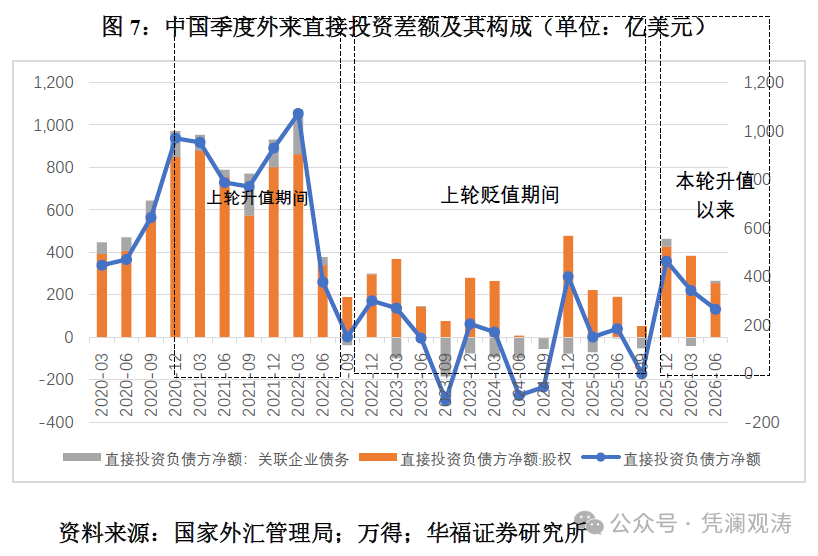
不过,也有两则好消息。一个是本轮升值以来,中国外来直接投资状况趋于改善。2025年二季度至2026年二季度,外来直接投资季均净流入251亿美元,较上轮贬值期间季均多增91亿美元。其中,外来直接投资项下的股权投资季均净流入261亿美元,多流入40亿美元;外来直接投资项下的关联企业债务季均净流出10亿美元,少流出52亿美元(见图7)。
另一个是人民币的储备货币功能重新得到加强。根据国际货币基金组织(IMF)披露的全球外汇储备币种构成(CCOFER)数据,截至2026年二季度末,全球持有人民币外汇储备余额2794亿美元,占比2.11%,分别较2025年一季度末增加338亿美元、0.15个百分点,均连续三个季度环比增加。同期,本币计值的人民币外汇储备累计增加1134亿元人民币,反映了官方外资增持人民币资产的影响,以及中债收益率下行、债券资产价格重估的正估值效应;人民币升值产生正估值效应175亿美元,贡献了同期人民币外汇储备增加额的51.9%。当然,后者也推高了中国人民币对外负债的美元价值,彰显了汇率变化的“双刃剑”效应。据测算,2026年上半年,人民币汇率中间价升值3.2%,中国对外金融负债端由此形成1810亿美元的正估值效应,同期民间对外净债权(不含储备资产)骤降2883亿至286亿美元。
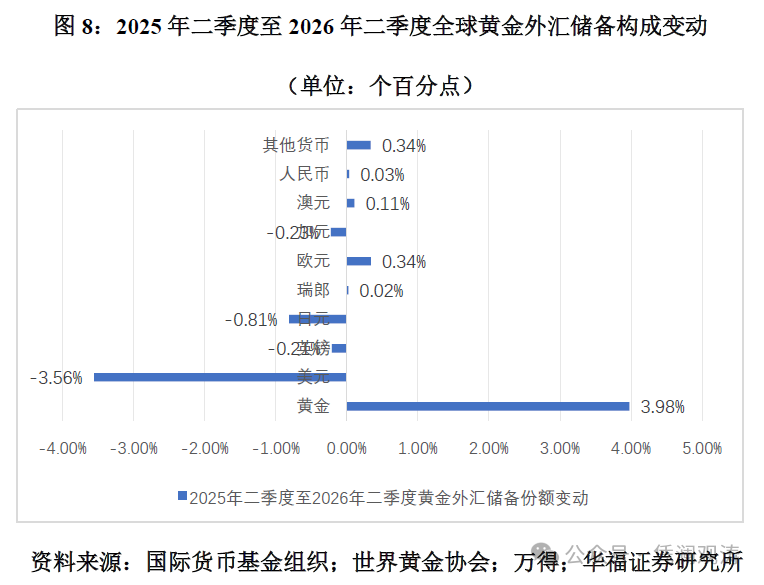
从广义国际储备资产(黄金外汇储备)的角度看,人民币也成为“去美元化”的受益者。根据世界黄金协会(WGC)和IMF的数据测算,2025年二季度(本轮人民币升值以来),黄金储备份额上升3.98个百分点,美元储备份额下降3.56个百分点,日元、加元、英镑储备份额分别下降0.21到0.81个百分点,欧元、澳元、人民币、瑞郎和不披露币种构成的其他货币(合计)储备份额分别上升0.02到0.34个百分点(见图8)。
综上,2025年4月以来的人民币汇率由弱转强主要是内资驱动,外资“看多不做多”。近年来,外部环境复杂严峻,全球关税风暴、中东局势动荡等变乱交织,中国外汇市场和国际收支韧性十足,成为中国经济韧性和国际影响力的重要支撑。经济强则货币强。外资不是“救世主”。要祛魅外资迷信,集中精力办好自己的事情,推动“强大的人民币”行稳致远。
(注:本文发表于《第一财经日报》)
(文章来源:大河财立方)




