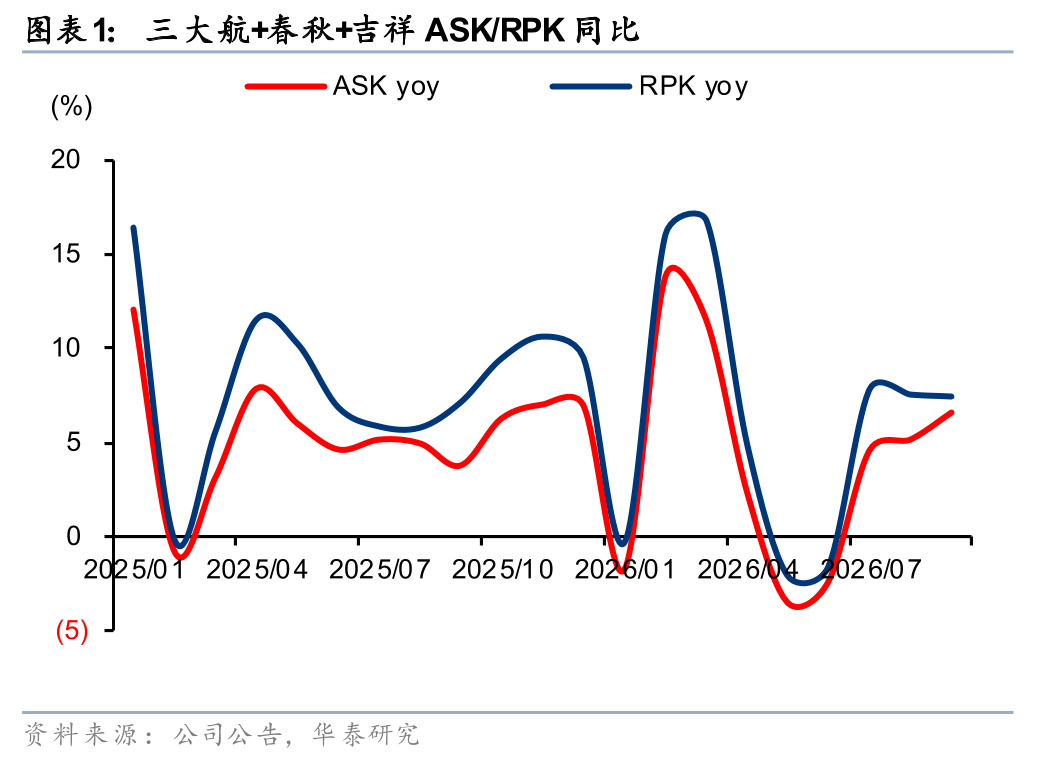
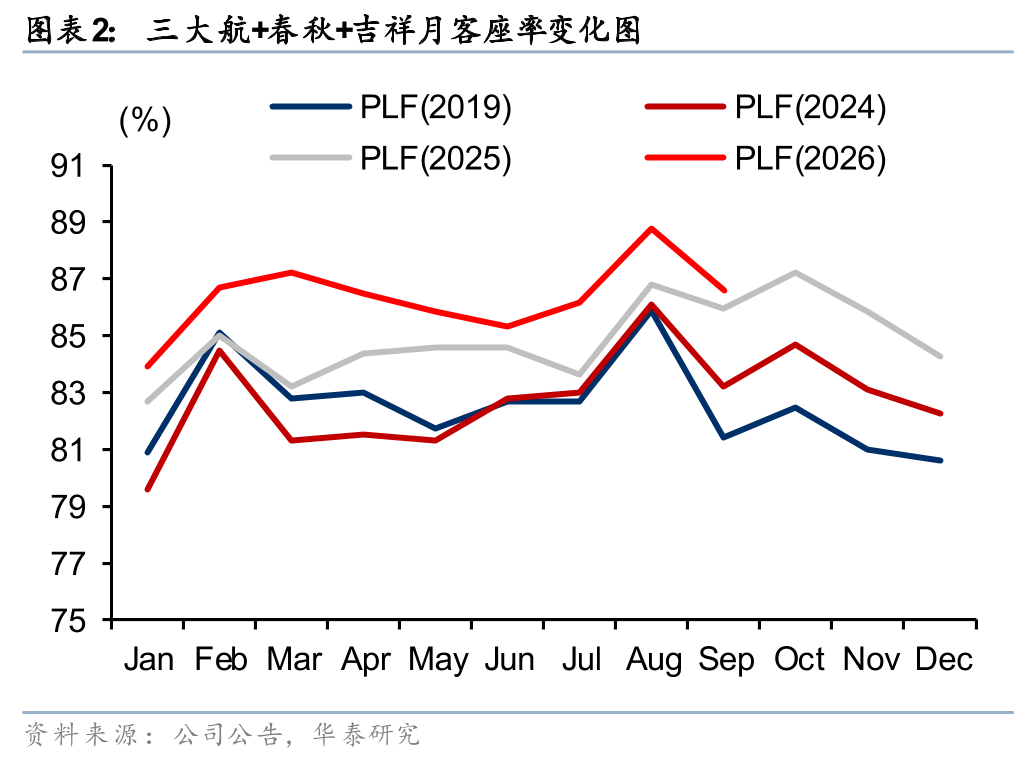
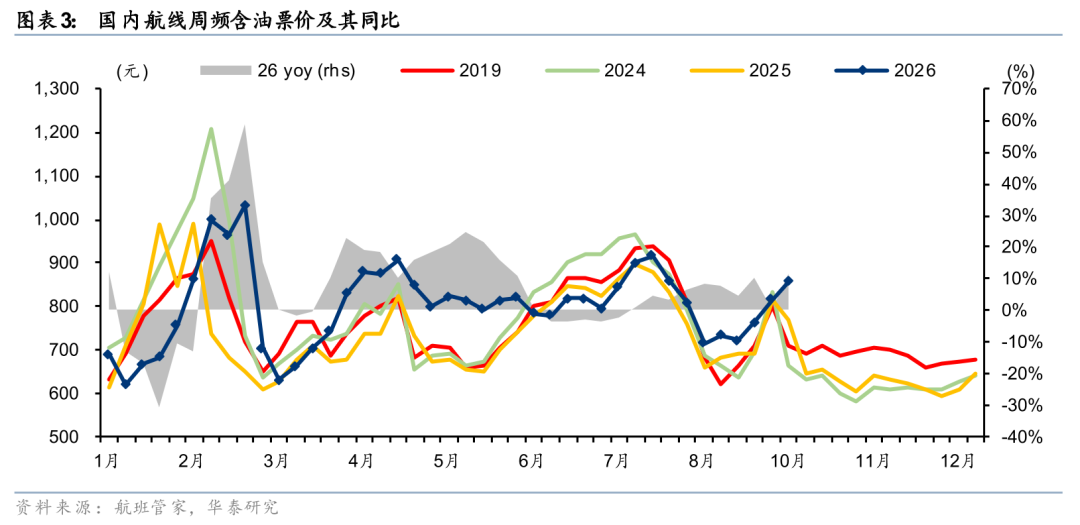
华泰证券研报表示,9月航司运力增长维持较高水平,三大航(国航/东航/南航,)+春秋+吉祥ASK/RPK分别同增6.6%/7.4%,客座率同增0.7pct至86.6%,同时票价有所改善,国内线含油票价第36周—39周(8/31—9/27)同增7.6%(明显好于暑运的-0.1%,航班管家)。目前航司整体油价负担仍较重,市场对板块关注度和预期较低。往后展望,板块反弹需等待油价回落,不过近期票价等高频数据持续好转,并且《国内航线航班评审优化措施》出台以及新航季时刻表体现“反内卷”导向,中长期华泰证券仍看好行业景气底部回暖。
全文如下
华泰 | 交运:运营继续好转,等待油价回落
核心观点
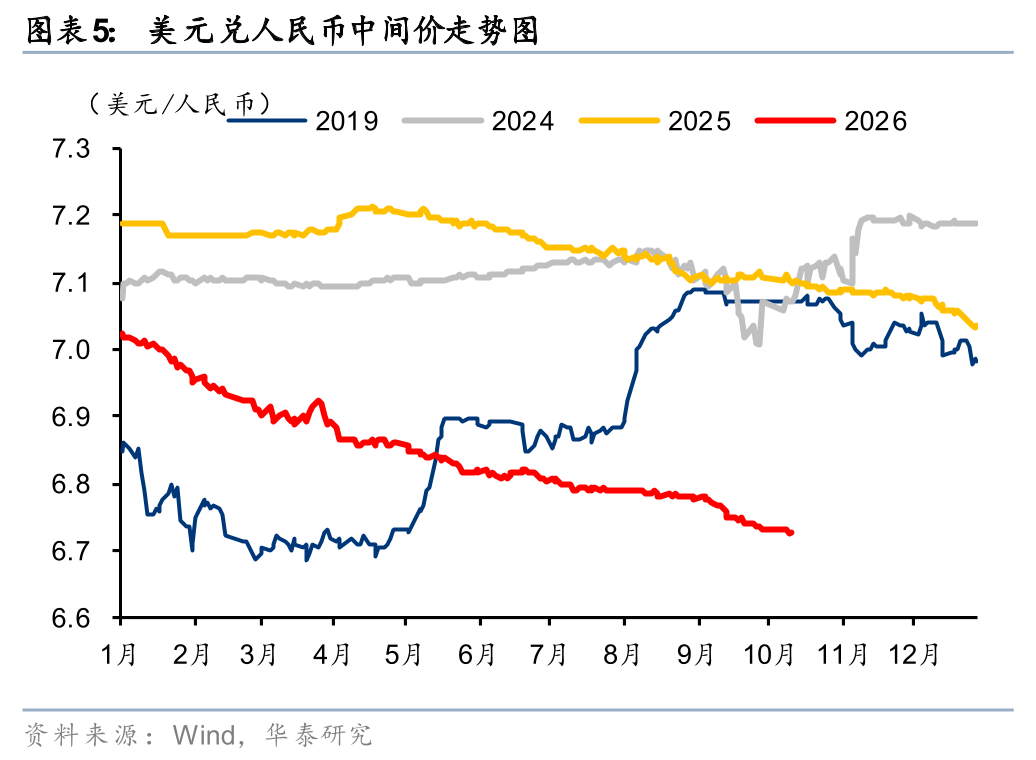
9月航司运力增长维持较高水平,三大航(国航/东航/南航,下同)+春秋+吉祥ASK/RPK分别同增6.6%/7.4%,客座率同增0.7pct至86.6%,同时票价有所改善,国内线含油票价第36周-39周(8/31-9/27)同增7.6%(明显好于暑运的-0.1%,航班管家)。目前航司整体油价负担仍较重,市场对板块关注度和预期较低。往后展望,板块反弹需等待油价回落,不过近期票价等高频数据持续好转,并且《国内航线航班评审优化措施》出台以及新航季时刻表体现“反内卷”导向,中长期我们仍看好行业景气底部回暖。
三大航运力投放同比仍较快,国航缩小客座率差距
9月三大航或部分由于中秋假期错期,运力增长加速,整体供给同增6.2%,增速相比8月的5.0%进一步提升,客座率同增0.6pct至86.2%。其中国际线增长更为迅速,供给同增12.3%,客座率小幅同增0.4pct至84.1%,国内线运力平稳提升,同增3.7%,客座率同增0.6pct至87.2%。三大航客座率的提升主要来自国航,同增2.3pct至85.4%,缩小与东航(87.4%,同降0.2pct)和南航(85.8%,同降0.4pct)的差距。
春秋运营优势维持,吉祥运力增速继续回暖
春秋9月整体ASK同增10.5%,重回两位数增长,客座率仍优势明显,同比提升1.2pct至93.0%。其中国际线或仍受日本线航班削减影响,ASK同降5.5%,客座率同增0.3pct至87.1%;运力主要增投至国内线,ASK同增14.4%,客座率同增1.2pct至94.3%。吉祥整体运力投放进一步加速,ASK同增10.2%,客座率同增1.6pct至87.7%。其中投放结构与春秋相似,国际线ASK同降1.2%,不过客座率表现较好,同增2.8pct至82.3%;国内线ASK同增15.4%,客座率89.7%,同比继续走高(+0.7pct)。
油价压制持续,收益水平有所好转
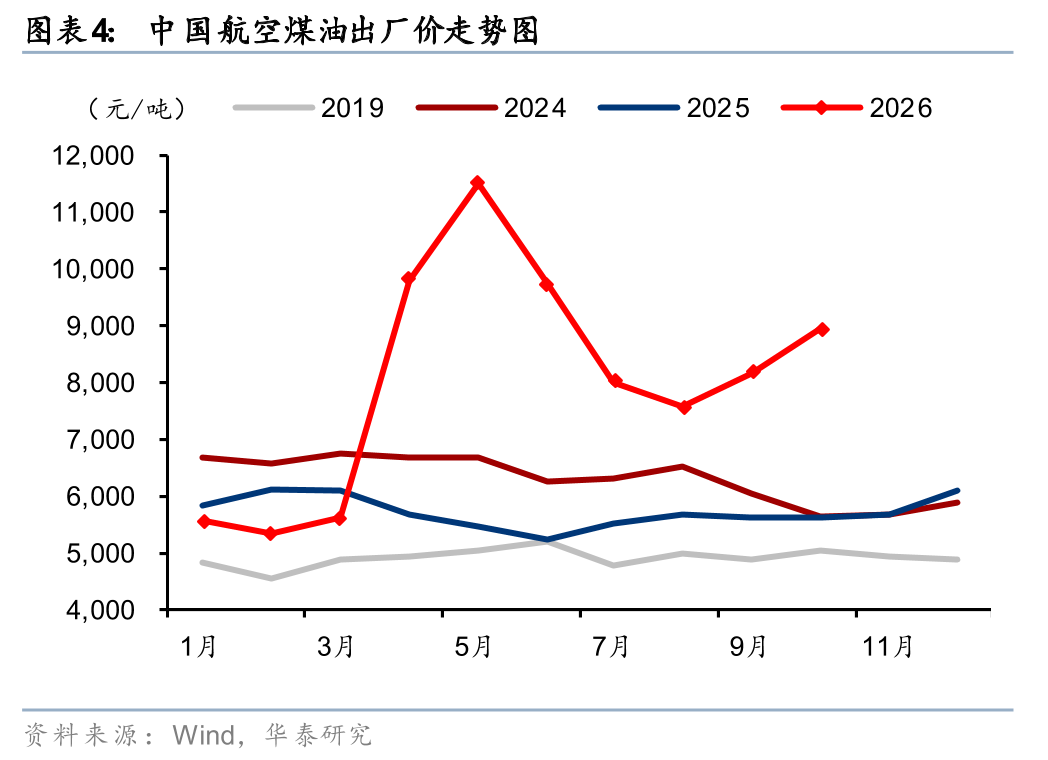
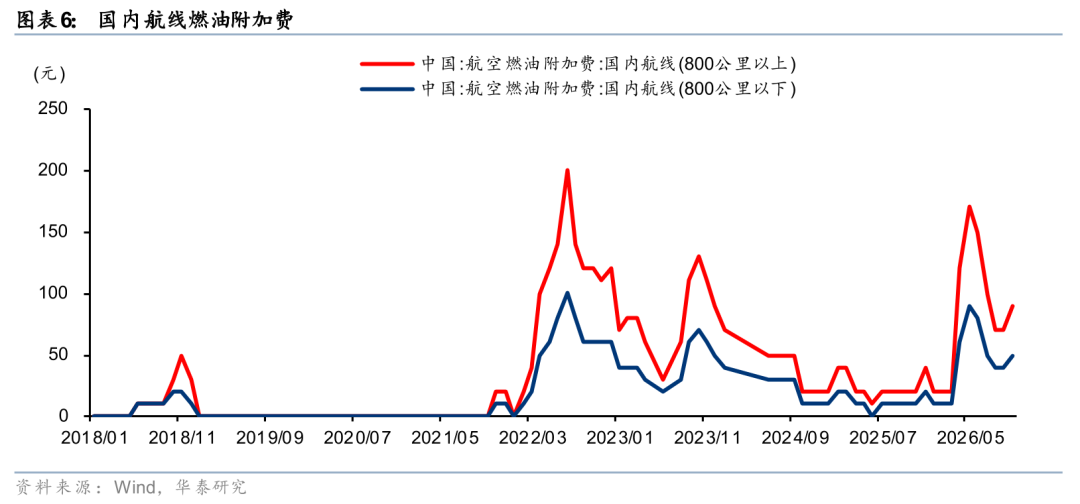
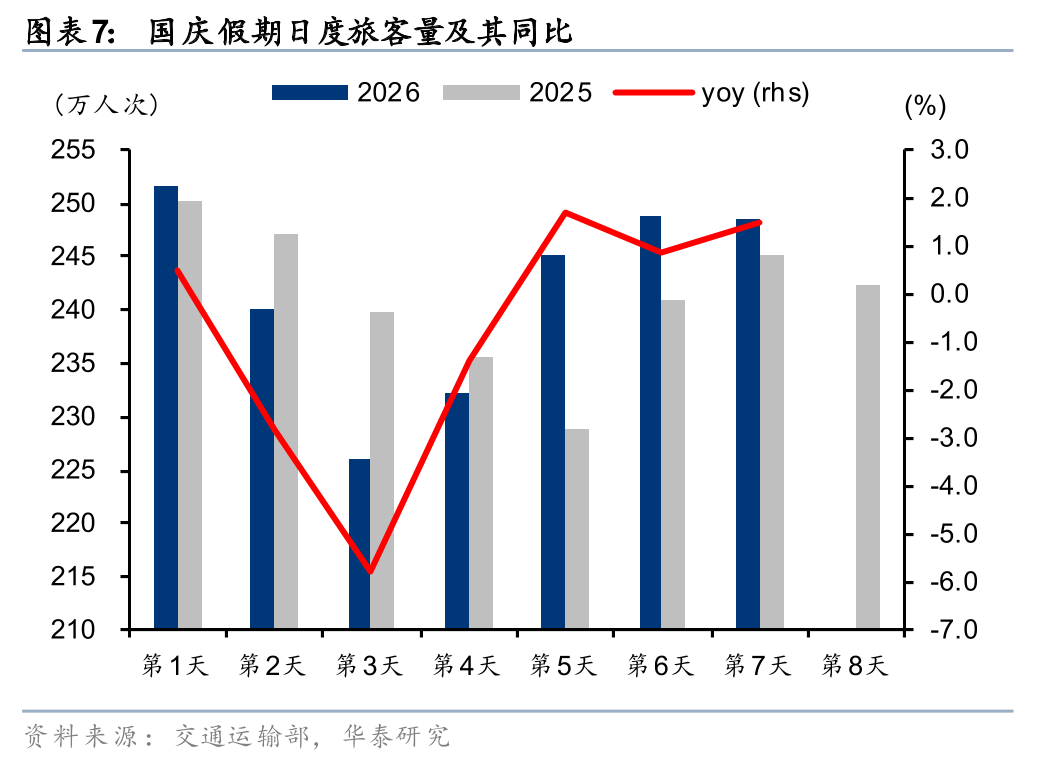
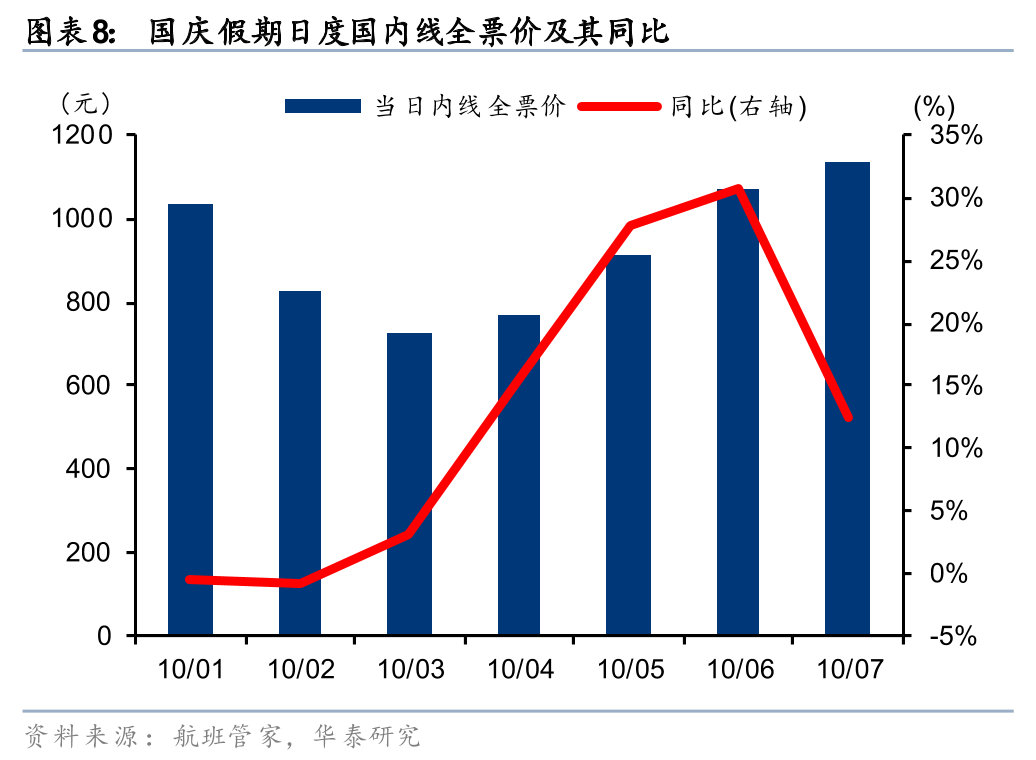
10月航司燃油成本负担加重,我国航煤出厂价环比9月提升9.5%至8946元/吨(同增58.8%),同时国内线燃油附加费800公里以上/以下环比分别提升20/10元至90/50元,我们测算可覆盖燃油成本增量的约50%,航司需通过调节裸票价,进一步传导燃油成本。不过9月进入平季后,票价表现有所好转,第36-41周(8/31-10/11),国内线含油票价同比增长6.7%,明显好于暑运的-0.1%。另外国庆假期虽旅客量同比基本持平,但国内线含油票价同增9.5%(航班管家),且前低后高,或由于去程受中秋假期和拼假分流因素影响,分散需求,但回程较为集中,体现一定民航出行韧性。
“反内卷”措施加码,新航季航班量进一步缩减
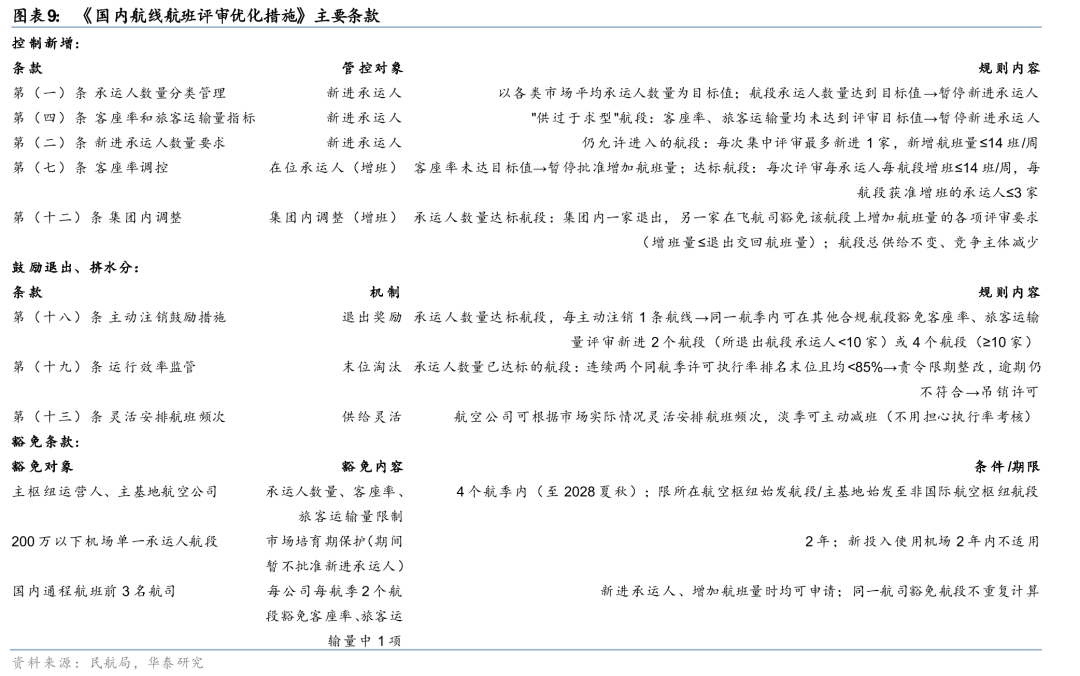
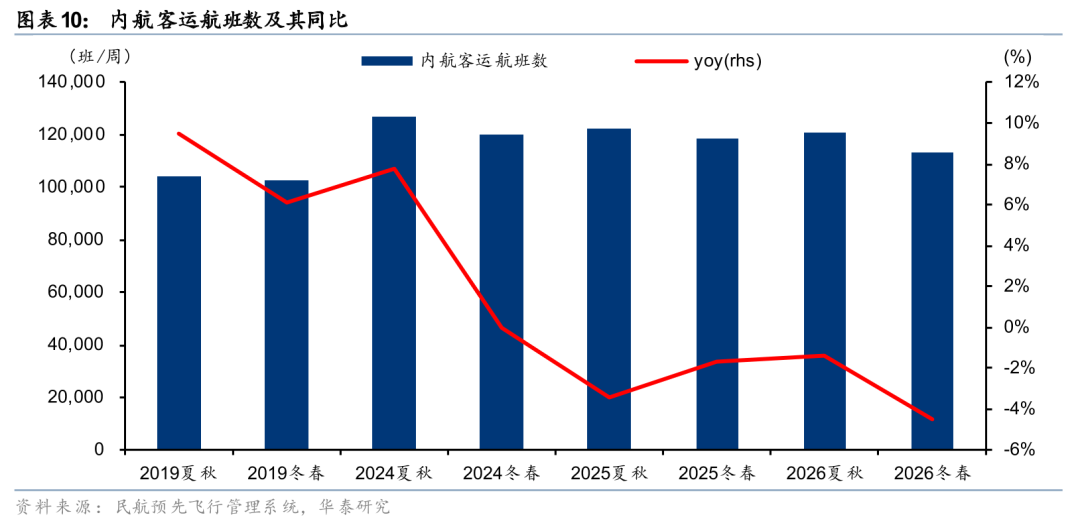
民航局10月8日公告《国内航线航班评审优化措施》,有望在供给端促进航线反内卷。文件主要通过设定承运人数量、客座率、旅客运输量指标考核,控制热门航段准入、增班;并设立退出机制,奖励主动注销和责令整改、逾期吊销低执行率航班;同时对于主枢纽运营人、主基地航司、200万以下机场独飞航段等进行不同维度的豁免评审。文件已在新航季时刻表有所体现,26/27冬春航季客运内航内线10.18万班/周,同降5.6%;内航外线0.99万班/周,同增7.8%,内航内线已连续第5个航季同比减少,且降幅扩大。往后展望,中长期仍看好行业供需改善及“反内卷”推动航司收益水平回暖。
风险提示:民航需求增长不及预期、供给增速超预期、油汇风险、竞争加剧、安全事故。
(文章来源:人民财讯)




