AI不仅推动着股票市场,对信用市场的重要性也日益提升。AI所需的大规模基础设施支出可能仍处于早期阶段,但其对信用市场的影响已经日益清晰:资本密集度提高、信用供给增加,以及行业和发行人之间的分化加剧。
对于投资者而言,挑战在于区分哪些企业能够将AI相关投资转化为可持续回报,哪些企业则无法做到这一点。随着AI投资日益成为影响市场表现的重要驱动因素,对资本配置、融资和执行风险进行审慎分析可能至关重要。
对信用市场不同领域的影响
尽管AI基础设施支出总体上对信用需求构成支撑,但其对不同领域投资的影响存在显著差异:
投资级信用投资者关注增长与资本密集度上升之间的平衡;
高收益信用投资者看到,受益于AI的发行人与受到AI冲击的发行人之间的分化日益加剧;
证券化信用投资者则重点关注交易结构和偿付假设。
因此,信用市场的投资机会正变得更加分化,主要特征是市场分化,而非风险普遍上升。
与AI基础设施建设直接相关的企业,例如超大规模云服务商、半导体企业和基础设施提供商,整体上正受益于更强劲的增长,部分企业的基本面也有所改善。
然而,对于那些仅为保持竞争力而进行大规模投资的企业而言,情况则更为复杂。如果投资回报的实现路径存在不确定性,高额资本开支可能对现金流和杠杆指标造成压力。这种差异可能进一步加剧投资级信用市场内部的分化,也凸显了发行人层面分析和审慎资本配置的重要性。
融资需求与市场约束
AI投资规模庞大,意味着持续存在巨额融资需求。大型科技企业已经成为信用市场的重要发行人,而持续的资本投入可能使信用供给维持高位。尽管许多发行人的资产负债表较为稳健,但整个AI生态系统的融资需求依然十分庞大。
值得注意的是,至少就目前而言,本轮资本开支周期对利率温和变化的敏感度似乎低于以往周期。企业在评估项目时,通常采用较高的最低回报率要求,并以长期战略假设为依据。因此,投资所受的约束更可能通过市场渠道体现,例如投资者需求、信用利差变化或股票市场估值,而非仅仅来自央行政策。
图1显示,与数据中心直接相关的债务发行规模在不同市场领域均大幅攀升,但这一统计尚未包括超大规模云服务商规模更大的债务融资,而后者的融资规模已超过1000亿美元。这些趋势共同凸显出,支持AI基础设施建设所需的融资规模十分庞大。
图1:数据中心相关债务发行快速增长
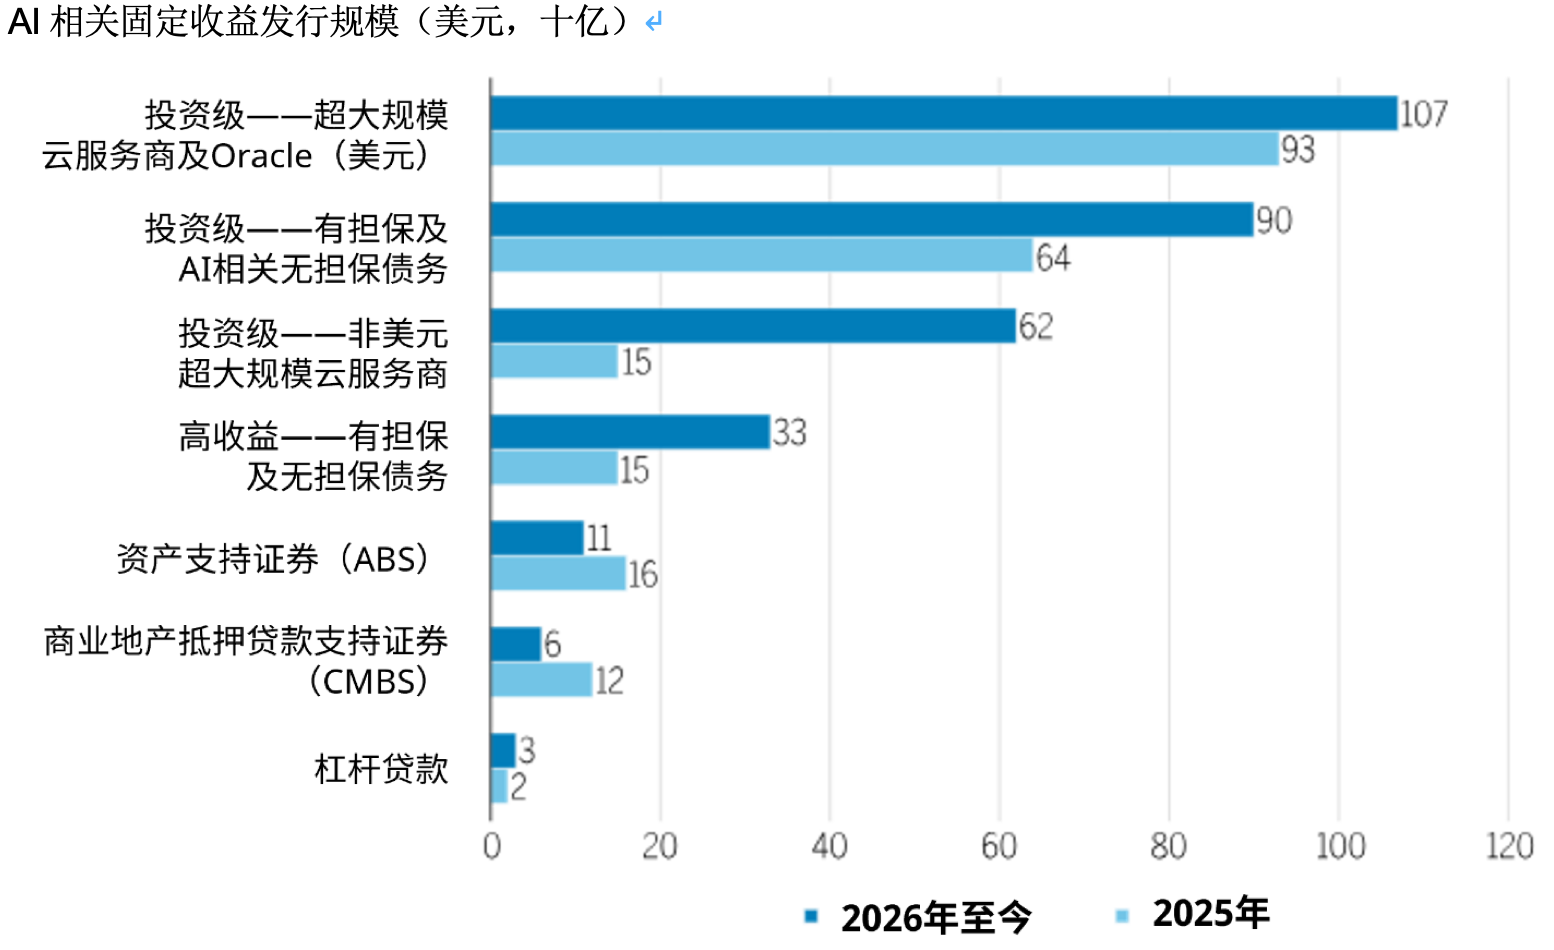
(资料来源:Intex、彭博、CreditFlow、Trepp、PitchBook、摩根士丹利研究。2026年数据截至5月23日。过往业绩并不一定代表未来表现。)
执行风险与供应链约束
随着投资加速,执行风险正变得更加明显。建设数据中心需要复杂的供应链支持,涉及半导体、电力设备和专业技术人才等多个环节。任何环节出现瓶颈,都可能导致项目延期或成本上升。
对于信用投资者而言,这些约束增加了企业经营表现和信用结果出现分化的风险。即使需求强劲,企业也可能面临影响盈利和现金流的经营挑战。因此,执行能力可能日益成为影响信用表现的重要因素。
在高收益市场,AI基础设施建设进一步强化了“信用利差保持韧性、市场分化加剧”这一特征。尽管宏观经济仍存在不确定性,但迄今信用利差仍处于相对较窄的水平,表明投资者对收益的需求持续存在,整体市场环境也相对有利。
与此同时,投资机会正变得更加分化。发行人之间的差异日益明显,尤其是在评级较低的领域。这既反映了不同行业自身的发展差异,也体现出AI投资带来的影响并不均衡。对于部分企业而言,AI相关投资可能推动业务增长;但对于另一些企业而言,这类投资则可能提高资本密集度,或增加其业务受到颠覆的风险。
在这种市场环境下,不同发行人的表现日益分化。如果经济没有陷入下行,信用利差可能继续维持区间震荡,但市场分化程度上升,进一步凸显了精选配置和自下而上开展信用分析的重要性。此外,高收益市场中的AI敞口往往分布在传统科技企业之外。受益者还包括独立发电商、公用事业企业、电信基础设施提供商,以及为AI基础设施建设提供支持的工业供应商。
证券化信用:抵押资产至关重要
AI投资正在证券化市场创造投资机会,同时也凸显了交易结构和抵押资产质量的重要性。在与数据中心和基础设施融资相关的领域,投资者正日益关注预期现金流能否如期实现,以及后续融资能否按照相关假设落实。
一个主要担忧是,部分交易的结构设计建立在较为乐观的偿付时间表或再融资假设之上。如果项目出现延期、面临建设障碍,或现金流生成速度慢于预期,投资者可能面临显著的期限延长风险。在这些情况下,如果融资条款高度依赖未来有利的市场环境,表面上的收益率可能掩盖交易结构中的脆弱性。
因此,证券化信用投资者正更加重视交易结构、下行风险缓释措施以及底层现金流的可持续性,而非仅仅寻求AI相关的增长敞口。这一领域的投资机会仍具吸引力,但区分结构设计稳健与较为激进的交易,正变得愈发重要。
AI资本开支周期仍处于早期阶段,但其对信用市场的影响正日益清晰。这一周期推动信用市场向资本密集度更高的方向转变,同时带来持续增长的信用供给,并成为加剧行业和发行人之间分化的重要因素。对于投资者而言,这将创造大量新的投资机会,但随着这一周期不断演变,其对信用市场表现的影响日益加深,审慎分析资本配置、融资和执行风险将变得至关重要。
【作者艾莉莎·欧文(Alyssa Irving)系威灵顿投资管理固定收益基金经理;作者莉兹·克莱因曼(Liz Kleinerman)系威灵顿投资管理固定收益基金经理;作者埃梅卡·奥努克乌哈(Emeka Onukwugha)系威灵顿投资管理投资级私募信用主管】
(文章来源:国际金融报)




