摘要:人口老龄化已成为我国中长期基本国情,呈现老年人口规模庞大、增速较快、老年抚养比攀升及“未富先老”的典型特征。2024年末我国60岁及以上人口占比达22.0%,65岁及以上人口占比15.6%,进入中度老龄化社会,且预计2035年前将迈入重度老龄化阶段。老龄化通过劳动力供给短缺、资本回报率降低等路径拖累经济增长,通过扩大养老金收支缺口、加剧金融机构经营压力等渠道冲击金融稳定。同时,老龄化也存在催生银发经济、倒逼自动化转型等正向效应,但该正向作用仍受产业适配不足、政策支持有限等因素制约。基于2004-2024年我国31个省份面板数据的实证检验表明,人口老龄化将显著抑制经济增长、加剧金融不稳定性。在采用工具变量处理可能的内生性问题之后,该结论依然成立。为此,需构建多领域协同应对机制,通过产业结构升级、创新适老化金融产品、加大生育支持力度及运用金融科技与政策性金融工具,缓冲老龄化冲击,保障经济长期健康发展与金融稳定。
关键词:人口老龄化经济增长金融稳定
一、从国际视角分析我国人口老龄化的特点
我国进入中度老龄化社会,老年人口数量庞大。国际上通常把60岁及以上人口占总人口比重达到10%,或者65岁及以上人口占总人口比重达到7%,作为一个国家或地区进入老龄化社会的标准。中度老龄化是指60岁及以上人口比重超过20%,或者65岁及以上人口比重超过14%。国家统计局数据显示,2024年末我国60岁及以上人口达3.1亿人,占全国人口的22.0%。65岁及以上人口为2.2亿人,占全国人口的15.6%,进入中度老龄化社会。我国也是世界上老年人口最多的国家,据世界银行数据,2024年全球65岁及以上老年人口为8.3亿人,我国占26.5%,即世界每4个老年人中至少有1个是中国人。
我国人口老龄化发展速度快。1962-1973年是我国规模最大的婴儿潮,每年出生人口超2500万、总计达3.2亿,到2025年该批人口进入52-63岁老年阶段,将加速老龄化进程。据OECD预测,2035年我国65岁及以上人口比重将达20.7%,比2024年上升7.1个百分点,是全球老龄化最快的国家之一。即便采用低于官方数据的OECD估计,2035年前我国也将进入重度老龄化社会。
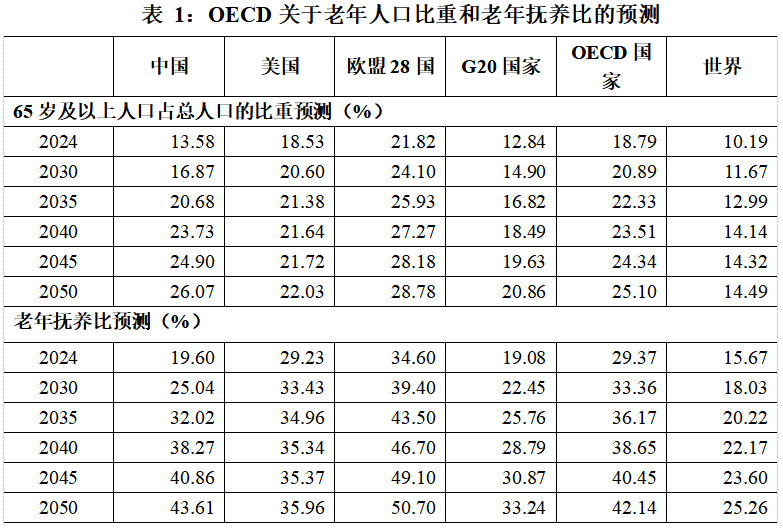
资料来源:OECD。注:OECD对中国老年人口比重和老年抚养比的预测比中国官方数据更低,因此中国老龄化程度可能比上述预测数据更严重。
老年抚养比攀升,养老负担快速加重。老年抚养比指65岁及以上人口数与劳动年龄人口数之比,反映青壮年背负的抚养压力。民政部数据显示,我国2023年抚养比为22.5%,意味着平均4-5名年轻人要抚养一位老人。据OECD预测,2045年我国老年抚养比将达40.9%,较目前增长一倍,增速远高于美欧等发达国家。同时,我国出生人口2022年跌破1000万,总人口进入负增长,少子化将加剧老龄化。
“未富先老”问题严重。中国2000年进入老龄化时人均GDP仅969美元,2024年升至1.3万美元,仍低于世界平均水平,仅为美国的15.5%,但老年人口比重已超过世界及G20平均水平,并在10-12年内将超过美国,而GDP增速已降至低位,老龄化挑战加剧。
二、文献综述
(一)人口老龄化与经济增长
人口老龄化与经济增长的关系并无定论,部分学者认为其不利于经济增长。穆怀中和张献政(2025)基于31个省份面板数据发现,老龄化程度加深会抑制经济增长;鄢奋等(2023)认为老龄化对经济增长有显著负向影响,且存在区域差异;苏剑(2021)基于跨国数据发现,老年抚养比每提高1个百分点,GDP显著降低0.23个百分点;赵春燕等(2024)认为,预期寿命延长使家庭提高储蓄率、挤出教育投资,导致经济增长率下滑;中国社会科学院宏观经济研究中心课题组(2020)认为,生育率下降和老龄化将负向作用于供给侧生产要素,导致潜在经济增长率放缓。
但也有观点认为老龄化能提高经济增速。范国斌等(2025)认为,得益于老年群体更替与老年人力资源特征,老龄化尚未对以人均GDP衡量的经济发展产生负面影响,反而表现出正向促进作用。高和荣、李松林(2024)发现老龄化的直接经济增长效应和总效应为正,社会保障制度的完善是重要路径。吕有吉等(2021)构建世代交迭模型认为,以财政补贴弥补养老保险基金缺口时,生存概率上升和生育率下降均能提高经济增速。
还有研究表明,二者并非简单的线性关系。李竞博和姜全保(2023)发现,老龄化与经济增长数量和增长质量均呈“U”型关系。宋佳莹和高传胜(2022)认为老龄化抑制经济增长,但存在区域异质性:较发达地区老龄化表现为促进增长,欠发达地区则阻碍增长,机制在于老龄化跨越门槛值后,劳动力供给、人力资本及社会保障支出的边际正效应递减。都阳和封永刚(2021)研究表明,老龄化速度只有在达到一定阈值时,才会对经济增长产生显著影响。
综上,现有文献存在三类观点:主流观点认为老龄化对经济增长呈显著负向影响,会通过抑制生产要素供给、挤出家庭教育投资等路径拖累增长,且存在区域差异;少数研究指出老龄化具有正向促进效应,老年人力资源、完善的社会保障及合理的养老基金补贴是关键路径;另有研究认为二者呈“U”型关联或存在阈值效应,方向与强度随经济发展水平和老龄化速度而变化。
(二)人口老龄化与金融稳定
康书隆和李昊亮(2025)发现,老龄化通过降低经济发展动能多样化、增加地方隐性债务风险,显著提升商业银行风险承担水平。王重润和庞晓宇(2022)基于31个省份面板数据发现,老龄化不利于银行稳定。蒋抒航、于鑫(2024)表明,老龄化通过加剧房地产价格波动和财政压力降低金融稳定性。巫姣、莫阳紫嫣(2025)认为老龄化带来的居民资产负债调整会削弱金融机构资产负债表韧性,冲击金融系统稳定;张奇超等(2023)则提出人口年龄结构能够影响资本市场运行与投资者金融资产配置。
综合来看,现有研究一致表明老龄化对金融体系稳定存在显著负向影响:老年人口占比上升降低家庭风险资产配置意愿;老年抚养比提高推高金融不稳定指数、加剧市场波动;老龄化抬高银行不良贷款率、削弱金融机构盈利。但现有研究对适配老龄化需求的金融产品创新、金融科技应用及政策金融工具探讨较零散,缺乏针对资本市场、银行业、保险业的差异化应对策略。
三、理论分析
人口老龄化作为我国中长期核心基本国情,规模庞大、增速迅猛、抚养比攀升及“未富先老”特征突出,从供给侧、需求侧、金融侧对经济-金融体系构成系统性影响。下文将剖析其作用于经济增长的机制与影响金融稳定的传导路径,为实证与政策提供逻辑支撑。
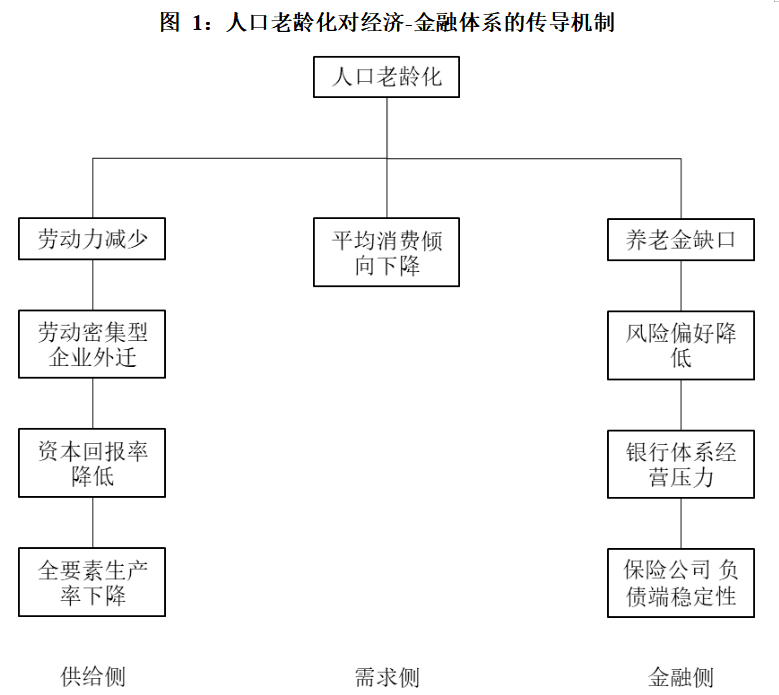
(一)人口老龄化对经济增长的影响机制
1.负向影响机制
人口老龄化导致劳动力供给短缺。我国16-59岁劳动年龄人口2011年达历史高点约9.3亿人,2024年降至8.6亿人,累计减少约6700万人;人社部预计2035年将进一步降至8亿人左右,未来十年降幅加快。
制造业用工缺口扩大推动劳动力成本上升、劳动密集型产业外迁。国家统计局数据显示,我国城镇非私营制造业企业就业人员由2013年高点5257.9万人降至2023年3577.8万人,降幅达32.0%;同期平均工资由46431元升至2024年107987元,年均复合增长8.0%,削弱了劳动密集型产业竞争力。
劳动力密集型产业外迁削弱了国内制造业吸纳就业的能力,也削弱宏观逆周期政策调控效果。近年逆周期政策以加大制造业投资为抓手,但汽车、通用设备等资本、技术密集型产业存在去人工化趋势,吸纳就业能力较弱,政策支持企业扩大投资→提高工资→居民增收并增加消费的传导链条不再通畅,调控效果被削弱。
劳动力减少会降低资本回报率,拖累经济增长。资本与劳动存在互补性:资本需劳动力配合才能创造价值,劳动力需资本工具提高效率。劳动力过度减少使企业增加资本投资仍面临回报率下降,老龄化社会中投资拉动增长的效果减弱。
人口老龄化导致全要素生产率与经济增长潜力下降。老龄化社会中,企业研发投入趋于保守,社保支出挤占生产性投资,创新活力减弱,全要素生产率下降。据中国社科院宏观经济研究中心课题组(2020)预测,随着“人口红利”消失,我国2035年潜在增速约为4.2%,2050年将降至约2.4%。
老龄化加剧会使社会平均消费倾向下降、整体消费增速疲软。在老龄化背景下,中年群体预期老年期更长,会提高储蓄倾向、降低消费倾向,导致社会平均消费倾向下降,抑制整体消费增速。
2.潜在正向影响机制
“银发经济”催生新产业增长点。老年群体在健康护理、康复医疗、养老服务等领域需求持续扩张。2024年我国养老产业市场规模已突破12万亿元,预计2030年达20万亿元,成为拉动消费、创造就业、注入经济增长新动能的重要力量。
人口老龄化倒逼自动化与人工智能应用。劳动力短缺与成本上升倒逼企业加速技术升级,自动化生产线、工业机器人等广泛应用,推动制造业向高端化、智能化转型。截至2024年,我国工业机器人装机量连续12年位居全球第一,智能制造产业规模超5万亿元,部分对冲了劳动力供给不足的压力。
老年人力资源再开发潜力释放。随着人均寿命延长与健康水平提升,低龄老年人(60-69岁)中具备劳动能力与意愿的群体规模扩大,通过完善延迟退休政策、搭建老年就业服务平台,可将这部分人力资源转化为生产要素,缓解劳动力短缺压力。
但需注意,当前正向机制的作用存在明显局限性:银发经济产业集中度低、服务质量参差不齐,尚未形成规模化效应;自动化转型面临研发成本高、中小企业适配能力不足等制约;老年人力资源再利用缺乏完善的政策支持与市场对接机制。
根据以上分析,本文提出如下假设:
假设1:老龄化会对经济增长产生负面影响。
(二)人口老龄化对金融稳定的传导路径
随着劳动年龄人口持续减少,参保职工与退休人员之比已从2011年的3.16:1降至2022年的2.65:1,缴费规模增长乏力而养老金发放刚性上升,收支缺口扩大。据社科院《中国养老金精算报告(2019-2050)》预测,全国城镇企业职工基本养老保险基金累计结余到2035年将耗尽。养老金是资本市场重要的长期机构投资者,资金缺口扩大将收缩其长期投资规模。
人口老龄化导致资本市场风险偏好下移和流动性下降。老龄人口为消耗储蓄的群体,会售出金融资产以平滑消费,压低资产价格、减少风险资产需求;同时老龄人口风险偏好更低、更厌恶风险,进一步抑制金融资产需求。
老龄化加剧银行体系的经营压力。老龄化导致的劳动力短缺、全要素生产率下降拖累长期经济增速,资产端回报率下降而存款利率调整相对滞后,银行净息差持续收窄。截至2025年9月末,中国商业银行净息差为1.42%,远低于1.8%的警戒线。
老龄化对寿险公司负债端稳定性构成持续挑战。近年来人身保险预定利率连续下调,从2023年3.5%降至2025年9月1.99%,削弱产品收益吸引力,保费收入增速明显放缓。国家金融监督管理总局数据显示,2025年9月寿险公司保费收入同比增速为-4.6%,较8月的61.5%大幅回落。
根据以上分析,本文提出如下假设:
假设2:老龄化不利于金融稳定。
四、研究设计
(一)样本选择
由于人口老龄化数据始于2004年,本文选取2004-2024年我国31个省级层面数据以及各省城农商行数据作为样本,研究人口老龄化对经济增长及金融稳定的关系,数据频率为年度。
(二)数据来源
1.经济增长数据
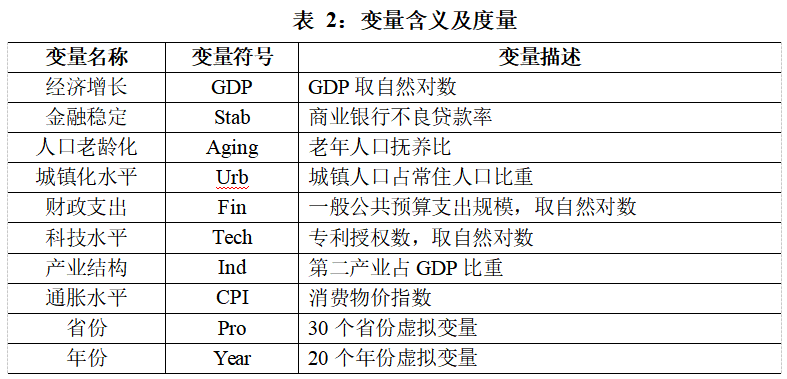
本文参考穆怀中和张献政(2025)的研究,选择地区生产总值取对数作为经济增长的衡量指标。本文所用样本数据均来自WIND数据库。
2.金融稳定数据
我国是以间接融资为主体的金融体系,银行体系的稳定性对金融稳定产生极大影响。参考王重润和庞晓宇(2022)的研究,本文将商业银行不良贷款率作为金融稳定的核心度量指标。地区金融稳定指标用省内各家城农商行平均不良贷款率衡量,31个省份共有3829家城农商行。指标越高,当地金融越不稳定。
3.人口老龄化数据
本文借鉴穆怀中和张献政(2025)、汪伟等(2015)的研究,采用老年人口抚养比作为人口老龄化的代理变量。老年人口抚养比也称老年人口抚养系数,指的是某一人口中老年人口数与劳动年龄人口数之比。
4.控制变量
参考穆怀中和张献政(2025)等的研究,本文控制变量方面选取了城镇化水平、财政支出、科技水平、产业结构、通胀等5个变量,另外文章设置了年份哑变量和省份哑变量。
(三)变量选择及模型设定
为了检验本文提出的假设1和假设2,本文构建以下两个模型:
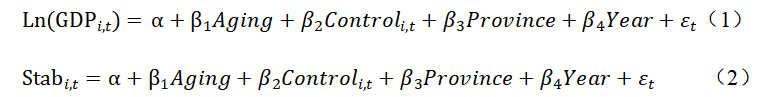
因变量金融稳定标准差较大,为了控制极端值对回归结果的影响,本文对其1%以下和99%以上分位数进行缩尾处理。
五、实证结果分析
(一)主要变量的描述性统计
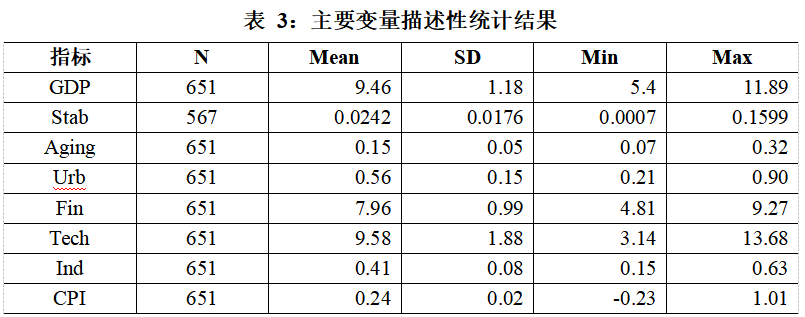
从表 3可见,因变量Stab(商业银行不良贷款率)最大值为15.99%、最小值为0.07%,地区金融稳定差异较大;核心自变量Aging(老年人口抚养比)均值为0.15、最大值达0.32,契合我国从中度向重度老龄化过渡的现实特征。
(二)回归结果分析
本文以省级面板数据对模型(1)和(2)进行实证检验,基准回归结果见表 4。列(1)显示,人口老龄化系数为负且在1%水平下显著,说明老龄化对经济增长有显著负向影响,假设1成立;列(2)显示,人口老龄化系数显著为正,老年抚养比每上升一个百分点,商业银行不良贷款率上升0.056个百分点,说明老龄化加剧金融不稳定性,假设2成立。
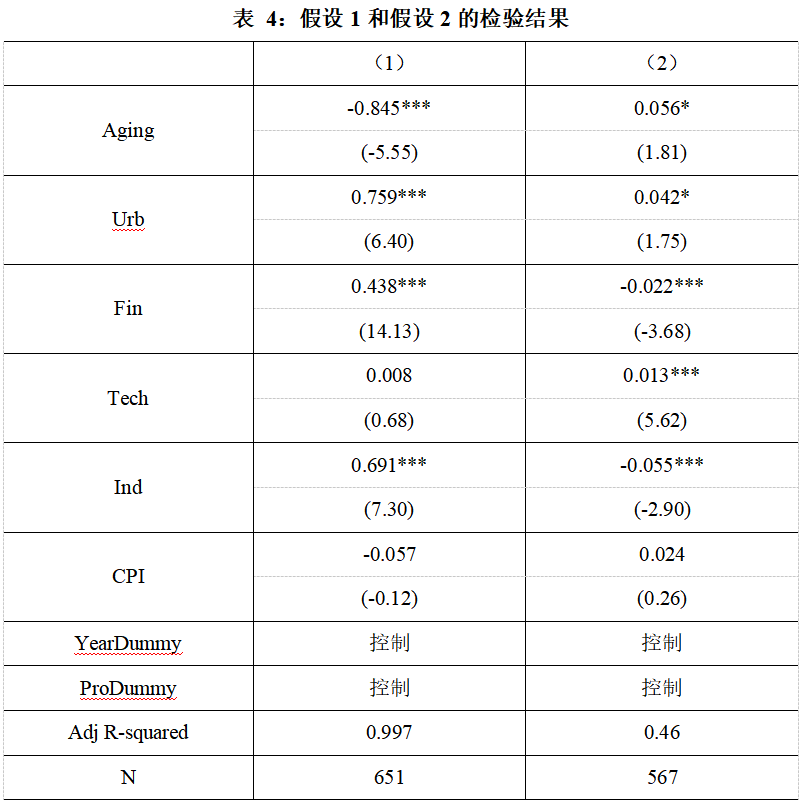
注:***、**和*分别表示在1%、5%和10%显著性水平下显著,括号内为t统计值。
(三)内生性处理
考虑到人口老龄化与经济增长和金融稳定之间可能存在反向因果关系而导致的内生性问题,本文利用工具变量法进行内生性处理。参考Bellemare et al.(2017)的研究,选用人口老龄化的一阶滞后项(L.Aging),并构建以下两阶段回归模型(2SLS):
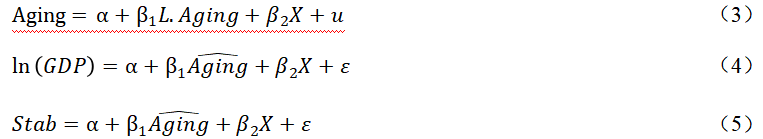
模型(3)中L.Aging为人口老龄化的一阶滞后项。选择该指标作工具变量,是因为滞后一期的人口老龄化对本期有影响,而与本期经济增长和金融稳定不相关,是合适的工具变量。
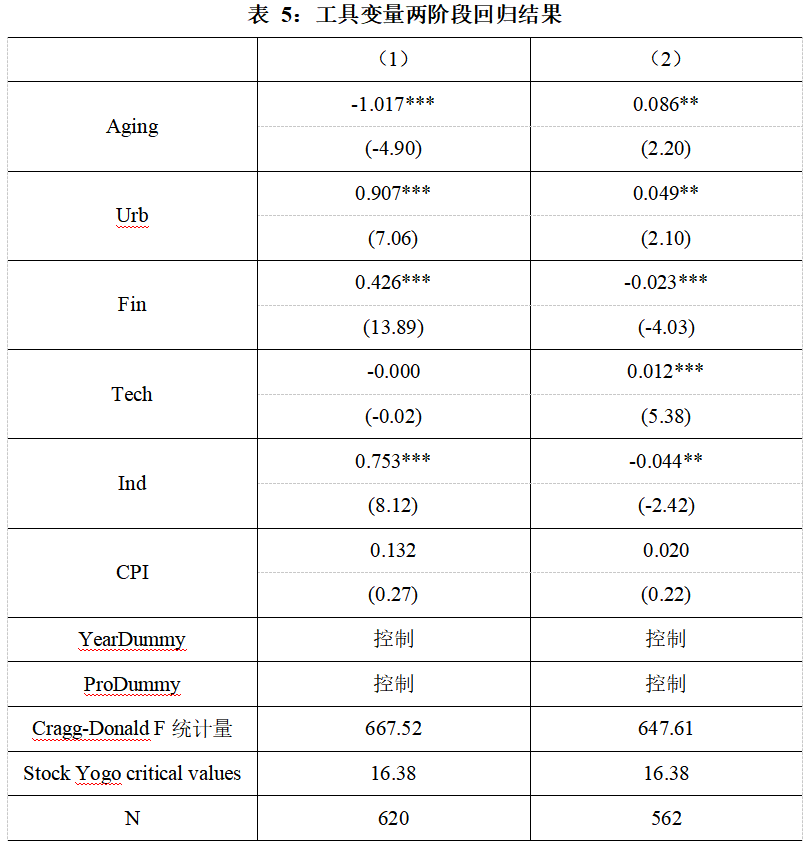
表 5列(1)(2)报告了工具变量回归结果,人口老龄化系数显著,进一步表明老龄化对经济增长有负向影响、加剧金融不稳定性。参考都阳和封永刚(2021),弱工具变量检验的Cragg-Donald F统计量分别为667.52和647.61,大于10%偏误下Stock-Yogo临界值16.38,拒绝弱工具变量假设。
六、结论与建议
(一)结论
本文在系统梳理文献与理论机制的基础上,利用2004-2024年省级面板数据与金融机构微观数据,为人口老龄化同时抑制经济增长与加剧金融不稳定提供了新的实证证据,并尝试构建了面向区域实践的差异化应对框架。核心结论如下:第一,老龄化对经济增长具有显著负向冲击,通过劳动力供给短缺、资本回报率降低、全要素生产率下滑等路径拖累潜在增长,银发经济、自动化转型等潜在正向机制当前受产业适配不足制约;第二,老龄化显著加剧金融不稳定性,通过养老金收支缺口扩大、资本市场风险偏好下移、银行净息差收窄及寿险负债端承压等多渠道传导风险;第三,实证显示老年抚养比每上升1个百分点,经济增长水平(GDP对数)显著下降,商业银行不良贷款率显著上升0.056个百分点。
从理论层面看,老龄化对经济-金融体系的影响复杂多维,其负向冲击的核心逻辑在于人口结构变化打破了生产要素配置平衡与金融市场供需匹配,“未富先老”特征进一步放大了冲击强度。正向机制的局限性说明经济转型与金融创新尚未充分适配老龄化趋势,未来需通过制度设计与政策引导激活正向效应,形成“冲击缓冲-潜力释放”的良性循环。
(二)建议
世界范围的横向比较显示,我国人口老龄化在未来十五年内加速将成为具有典型特征和重大影响的现象。结合老龄化对经济金融的影响,政策制定需形成多领域协同机制,缓冲冲击,保障金融体系稳定与经济长期健康发展。
1.产业结构适配:激活银发经济与技术替代双引擎
紧扣劳动力结构变化与消费需求转型,构建适配长期发展的产业与要素配置体系。一方面加速制造业高端化、智能化、绿色化转型,加大对高端装备制造、人工智能、生物医药等技术密集型产业的支持,以技术创新对冲劳动力供给短缺压力;另一方面壮大银发经济产业,围绕老龄群体健康护理、养老服务、适老化产品消费需求,培育养老服务机构、康复医疗等细分领域,形成新增长点;同时建立老年人力资源再利用机制,通过弹性退休、技能培训、灵活就业平台等挖掘老年就业潜力。
2.金融市场创新:构建多层次养老金融产品体系
(1)资本市场:发展低风险偏好适配型资产
针对老年群体追求稳健收益的特征,扩大长期国债发行规模,设计期限覆盖养老全周期的阶梯式收益国债产品;发展养老目标基金,引导公募基金加大对养老产业的长期投资;推进养老地产类REITs发行,盘活养老社区、康复中心等优质资产,为投资者提供稳健且兼具流动性的资产选择,并为银发产业提供长期资金支持。
(2)银行业:强化养老金融服务与期限管理能力
鼓励商业银行开展养老财富管理业务,开发定制化养老储蓄与养老理财计划,将储蓄与养老服务等权益挂钩;创新以房养老信贷产品,完善住房反向抵押养老保险的风险定价与监管框架;加强资产负债期限结构管理,通过发行长期养老专项存款缓解期限错配风险,并加大对养老机构、适老化改造等领域的中长期信贷支持。
(3)保险业:补齐长期护理与保值流动性短板
重点开发覆盖长期护理、医疗康养、身故保障的综合养老保险产品,引入失能等级动态评估机制,提高赔付与实际护理需求的匹配度;创新兼具保值与流动性的养老金融产品,如可终身领取的年金险等;鼓励保险公司参与社保基金委托投资与养老金第三支柱建设。
3.金融科技与政策金融赋能:提升养老金融服务质效
(1)金融科技深度应用
引导金融机构运用大数据、AI精算模型分析老年群体消费习惯、健康状况、风险偏好等特征,开发个性化养老金融方案,实现产品精准匹配;搭建统一养老金融服务平台,整合养老储蓄、保险、投资、服务预约等功能;利用区块链技术建立养老资金监管体系,保障资金安全透明运作,防范道德风险。
(2)政策金融工具创新
设立政策性养老专项金融债,由国家开发银行、农业发展银行等政策性金融机构发行,定向支持养老基础设施建设、银发产业技术创新等领域;建立养老金融风险补偿基金,对符合条件的养老金融产品创新给予风险缓释支持;实施税收优惠,对个人购买养老目标基金、商业养老保险等产品给予个人所得税专项附加扣除。
4.人口结构优化:从源头缓解老龄化长期压力
应对老龄化还需从源头协同解决少子化问题。可加大生育支持力度,提高生育补贴标准,扩大补贴覆盖至孕期检查、婴幼儿照护、教育支出等全环节;完善托育服务体系,增加公立托育机构数量,降低家庭育儿成本;通过税收优惠、住房政策倾斜(如多子女家庭购房贷款利率折扣、公积金贷款额度上浮)提升生育意愿。
5.区域适配:深圳及大湾区的差异化应对策略
争取国家层面在深圳设立“养老金融改革创新试验区”。探索资本与科技驱动的高质量养老解决方案,形成可复制推广的“深圳经验”。深圳及大湾区是科技创新高地与人口活力较强区域,但随着人口流动放缓、首批“移民”步入老年,未来老龄化压力将持续加大。可聚焦“银发科技+智慧养老金融”双赛道:一方面整合华为、腾讯等科技企业资源,联合高校组建银发科技产业联盟,攻关适老化智能设备等核心产品,以“深圳研发+东莞/惠州制造”协同模式形成完整产业链;另一方面发挥深圳金融创新先行示范区政策红利,鼓励金融机构与科技企业跨界合作,开发一站式智慧养老金融平台,并依托深交所推进养老产业REITs试点,盘活大湾区养老社区、康复医疗中心等优质资产。(作者:第一创业证券股份有限公司,陈彬霞、王铭榕)
(文章来源:中国基金报)




