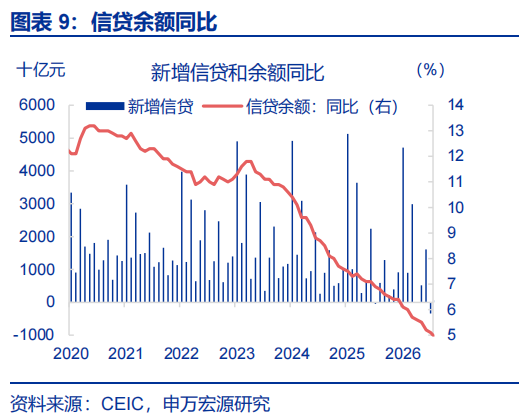
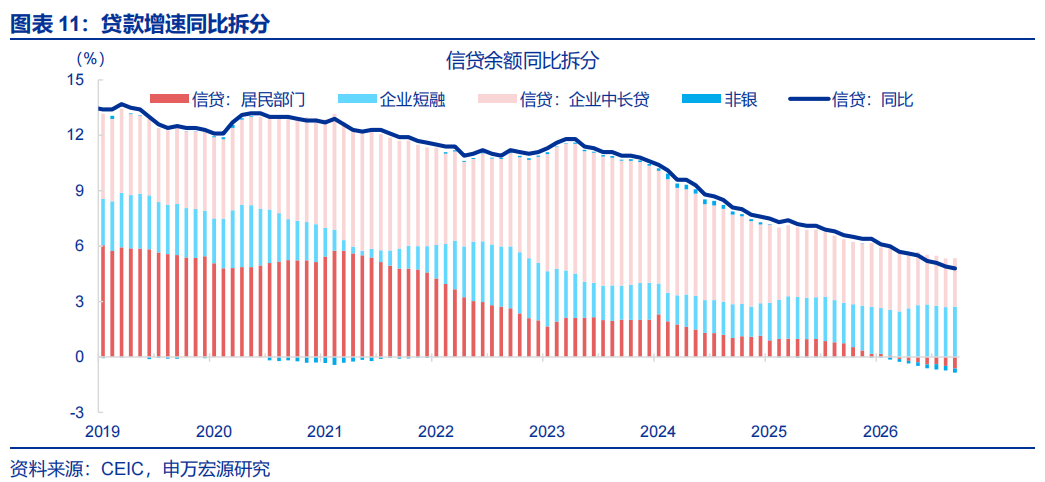
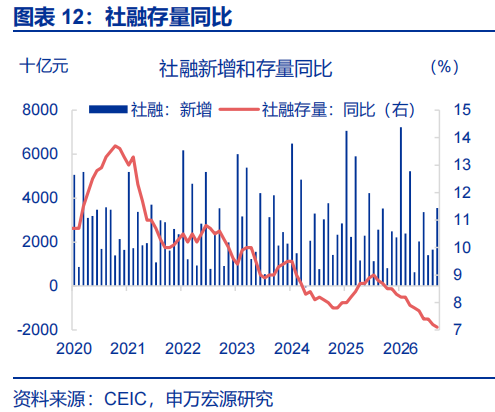
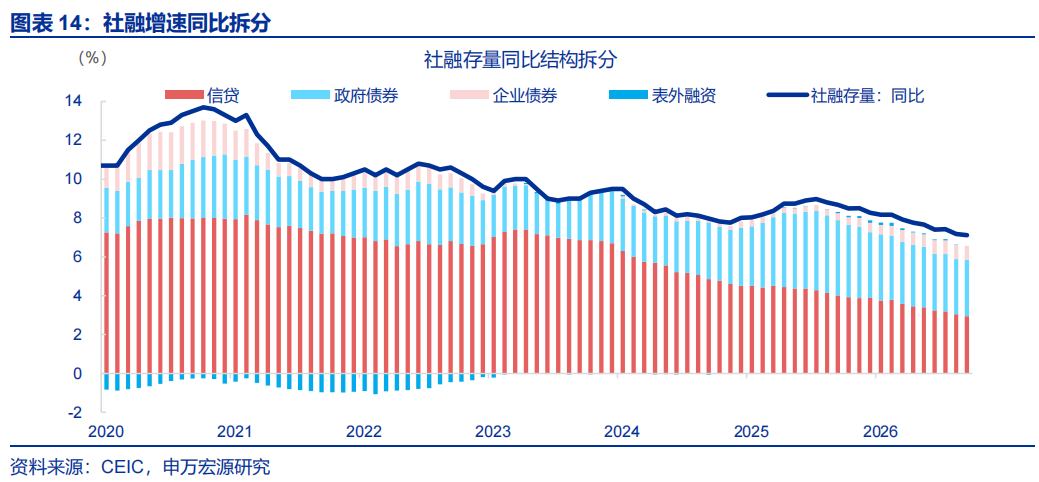
事件:10月14日,央行公布2026年9月中国金融数据,信贷余额同比增速下行0.1个百分点至4.8%,社融存量同比下行0.1至7.1%,M2同比下行0.3个百分点至7.2%。
01
核心观点:稳增长加力进行时
一问:抽丝剥茧,我国在进口哪些商品?
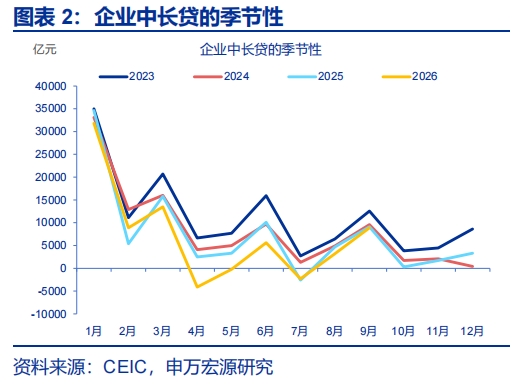
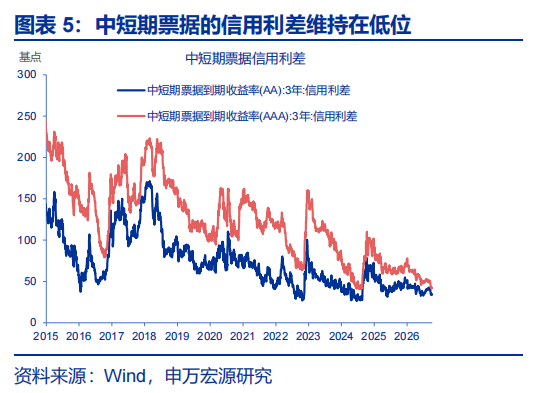
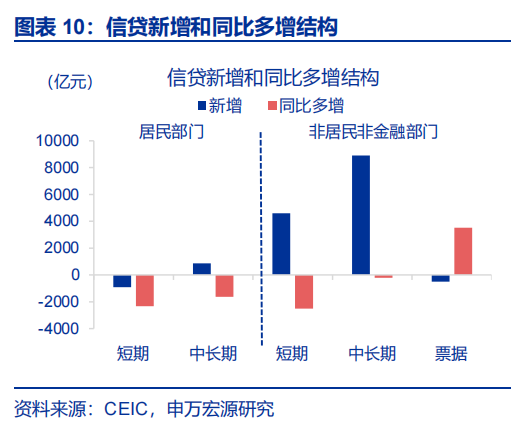
9月新增信贷同比降幅有所收窄,但主要支撑来自票据融资明显放量。一方面,9月票据融资同比多增3526亿元,重现今年4-6月大幅多增的态势,是支撑信贷同比改善的主要力量;剔除票据融资后,当月信贷表现与8月基本持平。另一方面,企业中长期贷款同比降幅收窄,叠加企业债净融资明显回落,或反映贴息政策加码已有所体现。但受油价持续上行影响,上述改善的持续性仍需跟踪观察。
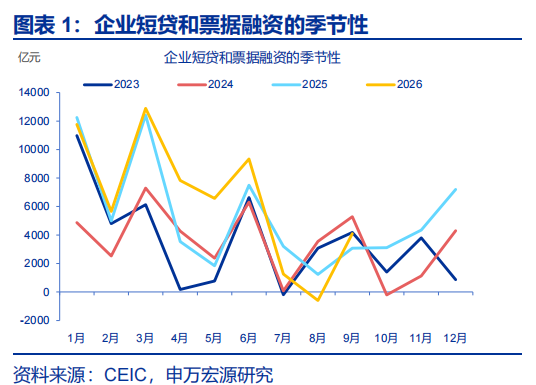
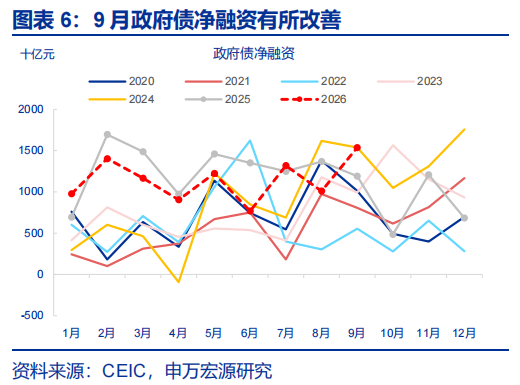
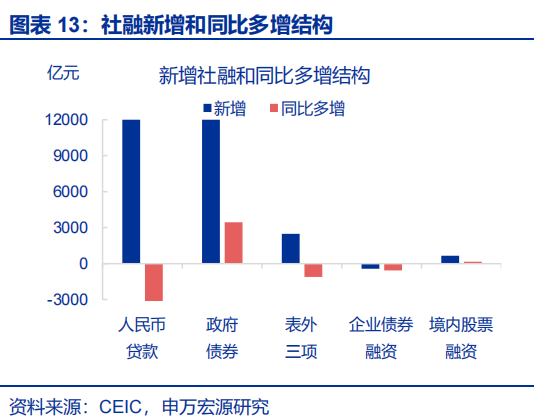
社融结构方面,政府债净融资明显放量,同比多增3438亿元,或反映财政端融资节奏正在加快。7月政治局会议提出“充分发挥各项存量政策效能”、加快债券资金使用进度的要求,或是推动9月政府债净融资放量的因素之一。若全年政府债按计划完成发行,四季度政府债净融资或同比多增约1.2万亿元,有望成为支撑经济的重要力量。前期偏强的企业债9月同比少增561亿元,或源于贴息政策下的信贷替代。
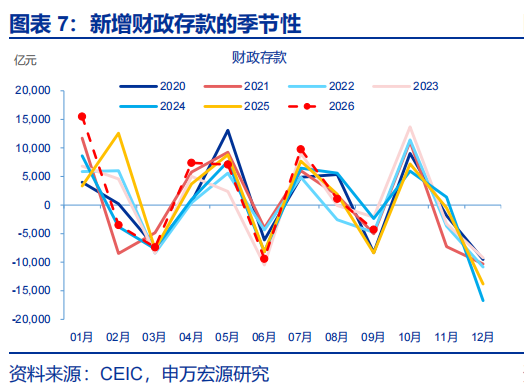
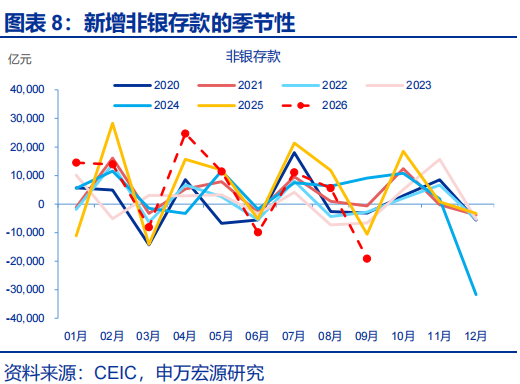
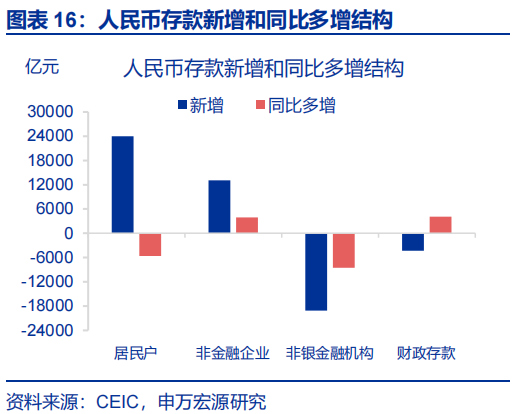
9月M2同比增速回落至7.2%,主要拖累来自非银存款同比少增,或源于资本市场波动加大。非银存款同比少增8500亿元,已连续五个月同比少增,最近走势或与资本市场波动直接相关。与此同时,债券市场阶段性走强,居民资金或重新调整理财配置,带动9月居民存款同比少增5600亿元。财政存款同比多增4100亿元,反映财政融资节奏加快,但资金尚未形成实物支出,后续支出节奏有望提速。
展望后续,9月底财政货币协同加码,政策效应或将在四季度逐步显现。9月28日国常会部署增量政策后,财政端出台首套房贷贴息政策,货币端同步下调PSL利率、调整结构性货币政策工具额度。与此同时,9月新型政策性金融工具启动投放,累计规模已超千亿元。国庆后货币政策进一步加大流动性呵护力度,市场资金利率维持低位运行。随政策效果逐步释放,四季度至明年一季度宏观经济的稳定性有望增强。
02
常规跟踪:票据融资同比多增
9月信贷新增10800亿元,同比少增2100亿元。分部门来看,居民信贷新增0亿元,同比少增3890亿元,其中短贷同比少增2321亿元,中长贷同比少增1626亿元。企业贷款新增12900亿元,同比多增700亿元,其中票据融资同比多增3526亿元,短贷同比少增2500亿元,中长贷同比少增200亿元。
9月新增社融35491亿元,同比多增192亿元,政府债券为主要支撑。社融中投放给实体的人民币贷款新增12739亿元,同比少增3342亿元,政府债同比多增3438亿元,企业债同比少增561亿元,委托贷款同比多增519亿元,信托贷款同比少增540亿元,未贴现承兑汇票同比少增1081亿元。
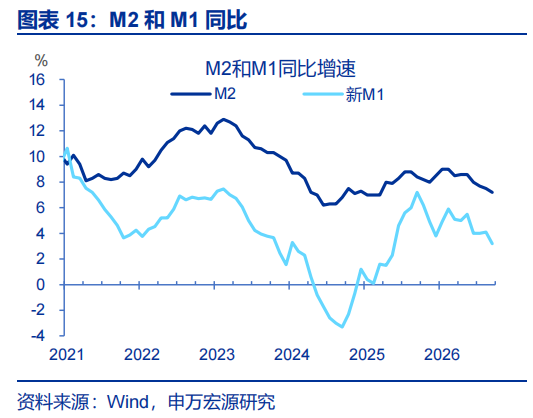
9月M2同比回落至7.2%,M1同比回落至3.2%。存款结构中,居民存款新增24000亿元,同比少增5600亿元,企业存款同比多增3906亿元,财政存款同比多增4100亿元,非银存款新增-19100亿元,同比少增8500亿元。
风险提示
1)政策应对模式不确定性。外部不确定性较大,客观上导致我国政策应对模式也存在不同情况。此外,若房地产市场出现超预期变化,政策节奏与力度也会不同。
2)政策传导机制不确定性。由于经济结构出现不同以往的“大分化”,相应导致相同的政策可能传导效果是不同的,也会影响2026年具体政策的方向与规模。
(文章来源:新财富杂志)




