据全球咨询机构Gartner最新预测,到2030年超80%的新云(Neocloud)服务商将被迫终止独立运营,核心原因是行业营收缺口将达数万亿美元级别。
据媒体当地时间周四报道,Gartner发布最新报告称:到2030年,成本压力叠加缺乏差异化的商业模式,将迫使超过80%的新云服务商终止独立运营——换言之,目前靠出租英伟达GPU为生的云服务商中,五家里将有四家被收购或彻底退出市场。
Gartner将80%这一比例定义为“行业整合”;部分卖方分析师倾向于将其解读为利好——强者并购弱者,幸存者以更低价格接手算力资产,AI建设大潮得以延续。
这一判断发布的背景,是AI云服务商CoreWeave周三遭遇的信用风波:该公司股价当日暴跌15.5%,五年期信用违约互换(CDS)隐含的违约概率升至63%。受此拖累,英伟达等AI算力概念股同步下挫,但英伟达凭借多元化业务跌幅相对较小,新云板块整体跌幅更深,部分跌超9%。
不过Gartner报告强调,真正值得警惕的并非单一公司的股价波动,而是整个新云行业背后的营收缺口。
万亿级营收缺口
Gartner指出,到2030年,AI数据中心运营方(包括新云在内)若要覆盖已宣布的资本开支与融资成本,并实现12%的投资回报率门槛,需要累计创造8.5万亿美元营收;但同期企业与消费端能够归因于AI数据中心的总营收,预计最多只有3.6万亿美元,缺口接近4.9万亿美元。
该机构指出,整个行业最早也要到2032年底才能达到12%的回报门槛。
投资回报率门槛即投资必须达到的最低可接受回报率,低于此门槛则项目被视为不值得投入。高盛近期测算超大规模云厂商资本开支回报时,采用的门槛为15%。
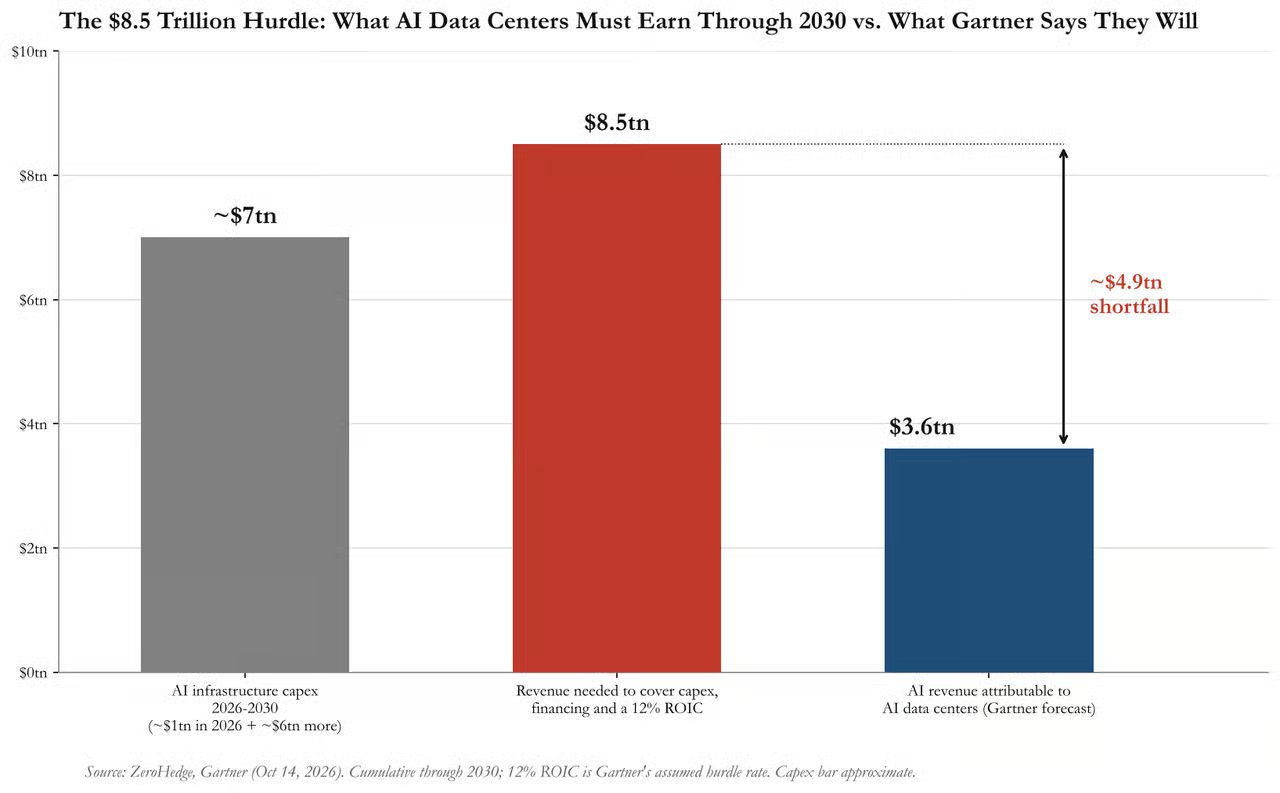
注:图为Gartner12%口径下的资本开支(灰柱)、营收门槛(红柱)、预测营收(蓝柱)
Gartner预计,仅2026年一年,AI基础设施投资就将接近1万亿美元,2027年至2030年间还将再投入6万亿美元。
在资本开支持续攀升、而资产又快速贬值的双重压力下,到2030年底,面临减值风险的AI基础设施投资规模将超过3.5万亿美元;到2032年,这一数字将升至4万亿美元以上。
不过,3.5万亿美元可能只是一个相对乐观的估计。据报道,也有分析认为,比起Gartner设想的有序整合,新云服务商更可能出现的路径是通过资产减值、不良债务置换和重组来实现出清——这意味着,这一减值规模或将提前到来。
更关键的一点是,由于多数AI原生企业采用轻资产模式,Gartner预计“AI营收中,由持有大量AI基础设施的服务商赚取的比例将不足一半”——也就是说,真正承担巨额资本开支的新云,分到的营收蛋糕反而最小。
具体来看,Gartner预计新云面向企业提供的AI基础设施即服务(IaaS)收入,将从2027年的660亿美元增长至2030年的1740亿美元——这一增速虽然可观,但该机构认为,这一收入规模仍然偏低,不足以让多数AI算力提供商在芯片被淘汰、贬值归零之前收回投资成本。
Gartner解释,超大规模云厂商凭借多元化的现金流,足以支撑数年的AI业务亏损;而新云业务模式单一,主要靠举债购买GPU再出租获利,一旦租金收入覆盖不了债务成本,风险便会迅速暴露。这也是本轮抛售中,新云股价跌幅普遍达到英伟达跌幅三到五倍的原因。
CoreWeave正是这一风险的集中体现——过去一年间,其债务规模急剧膨胀,偿债压力随之水涨船高。
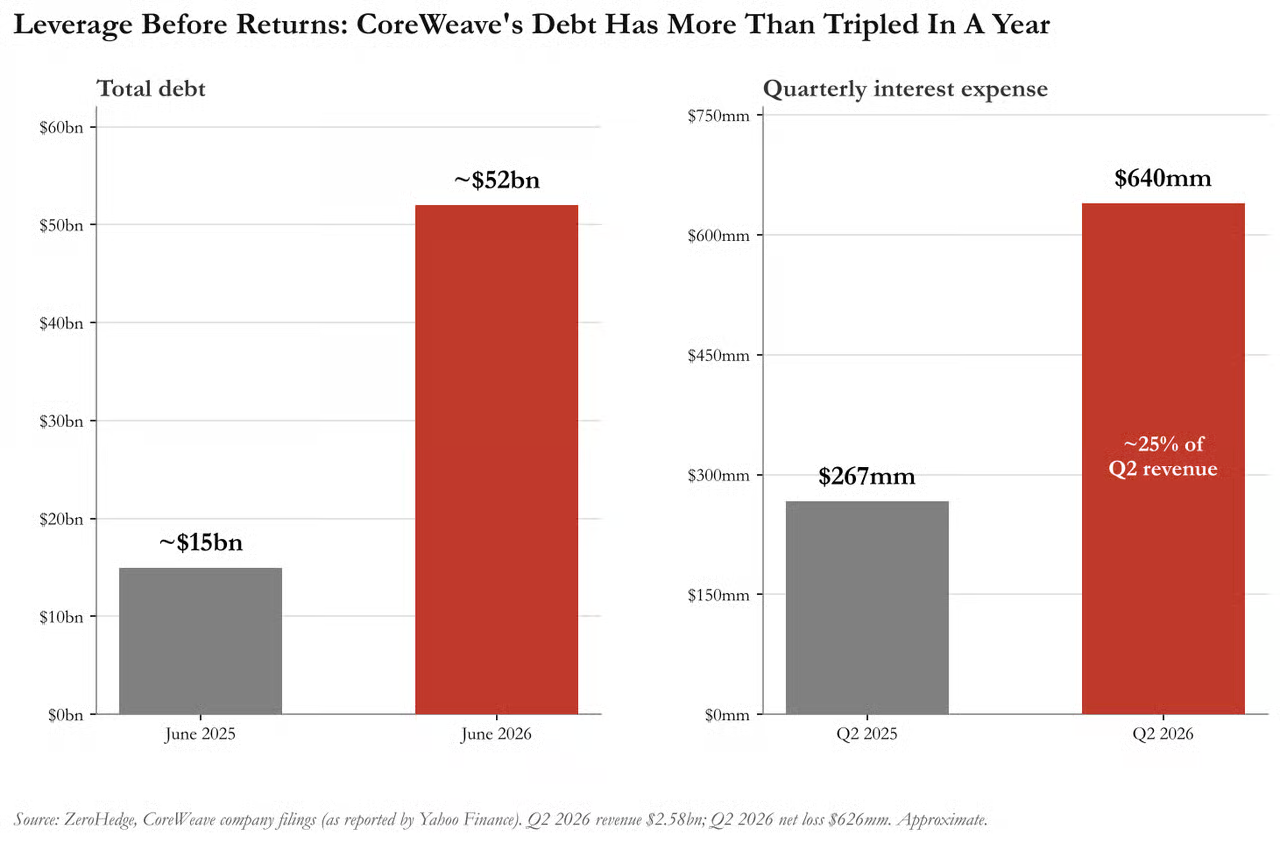
左图为CoreWeave总债务,右图为季度利息支出,均为2025年6月与2026年6月对比
美国投研机构D.A. Davidson分析师Gil Luria于14日指出,CoreWeave借贷成本约为9%,但投资回报率仅约1%,若AI支出热潮退潮,其股权价值“可能归零”。
(文章来源:财联社)




